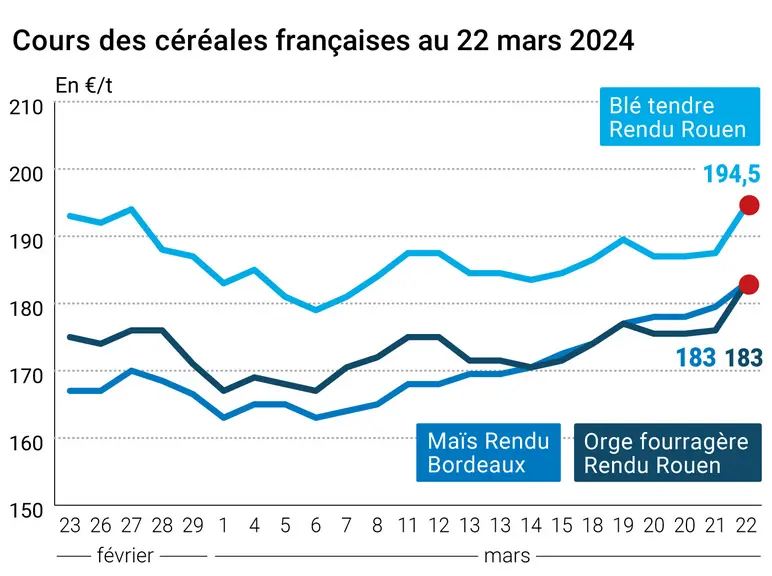
L’évolution des prix du blé, de l’orge et du maïs français entre le 21 et le 22 mars, expliquée par La Dépêche Le petit meunier.
Les cours des principaux contrats à terme sur le blé et le maïs ont terminé en nette hausse ce vendredi 22 mars 2024, sur le Cbot comme sur Euronext, à l’exception du maïs US, en très légère baisse. La hausse vaut aussi bien pour la campagne en cours que pour la nouvelle récolte. Le blé à Chicago repasse au-dessus des 550 cts$/boiss. pour l’échéance de mai alors que la tonne européenne s’installe nettement au-dessus des 200 € pour la même échéance. En nouvelle récolte, l’échéance étatsunienne de décembre franchit le seuil des 600 cts$/boiss. alors que la tonne s’affiche à plus de 218 € sur l’échéance septembre sur Euronext. Le maïs profitait aussi de cette dynamique sur le Vieux-Continent. Les prix sur les marchés physiques hexagonaux progressaient en sympathie pour le blé tendre (proche des 195 €/t sur Rouen), l’orge fourragère et le maïs. A noter qu’avec cette franche avancée, les prix des tonnes d’orge fourragère et de maïs sont quasiment similaires. Le blé dur demeurait stable.
C’est de l’Est et de la Commission européenne que sont venues les principales influences de marché en cette fin de semaine : entre l’annonce de bateaux de guerre russes frappés par l’Ukraine ainsi que la reprise de frappes très violentes des Russes sur l’Ukraine et l’annonce d’une première liste des produits russes concernés par l’augmentation des taxes pour limiter leur arrivée dans l’UE (annexe de neuf pages à l’annexe 1 de la réglementation 2658/87 sur les tarifs, comprenant notamment le blé, le seigle, le sorgho), les marchés ont trouvé des motifs de hausse. Autre élément non négligeable : des informations difficilement vérifiables à l’heure actuelle font état de pressions exercées par l’autorité russe de contrôle des produits phytosanitaires (Rosselkhoznadzor), en charge de délivrer les certifications d’exportations, sur l’un des principaux acteurs du pays (RIF, partenaire de GTSC/GrainFlower) pour bloquer ses cargaisons au départ et destinées à l’exportation. La reprise encore plus violente des frappes russes sur l’Ukraine depuis l’attentat de Moscou et le survol du territoire de la Pologne par un missile russe de ce week-end vont certainement encore peser sur les marchés.
Les opérateurs étaient également attentifs au rebond du dollar sur les marchés financiers, à la future publication de l’USDA du premier rapport de campagne sur la progression des cultures (le 1er avril) ou à la météorologie complexe et extrême sur l’Amérique du Sud. En France, les acteurs intègrent le rapport Céré’Obs de vendredi (conditions de cultures bonnes à très bonnes très en deçà de celles de l’an passé) et mesurent le stress pour les végétaux de la chute sévère des températures de ce week-end.
Selon certaines sources, les récentes annulations de la Chine assez massives d’achats origine Australie en blé notamment ne seraient pas des annulations fermes mais plutôt des reports à réaliser plus tard dans la campagne.
Du côté des prix, le blé russe FOB 12,5 % de protéines a terminé la semaine entre 201 et 204 $/t alors que son homologue français (11 %) s’est établi à 211 $/t. Les volumes de contrats à l’exportation en blé russe pendant la période du 1er au 19 mars s’élèvent à 2,7 Mt. Certains pays d’Afrique du Nord ont encore des besoins avant le début des nouvelles moissons. A noter que des records de chaleur sont régulièrement battues de + 7 à + 8 ° C en ce moment en Algérie et au Maroc.
Fondamentaux :
Russie, blé, production : vue à 94 Mt, soit + 0,4 Mt pour 2024/2025 (source : SovEcon) ;
Inde, maïs, production : 35,5 Mt pour 2024/2025, soit – 6,7 % par rapport à la saison passée (source : Ministère indien de l’Agriculture) ;
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.