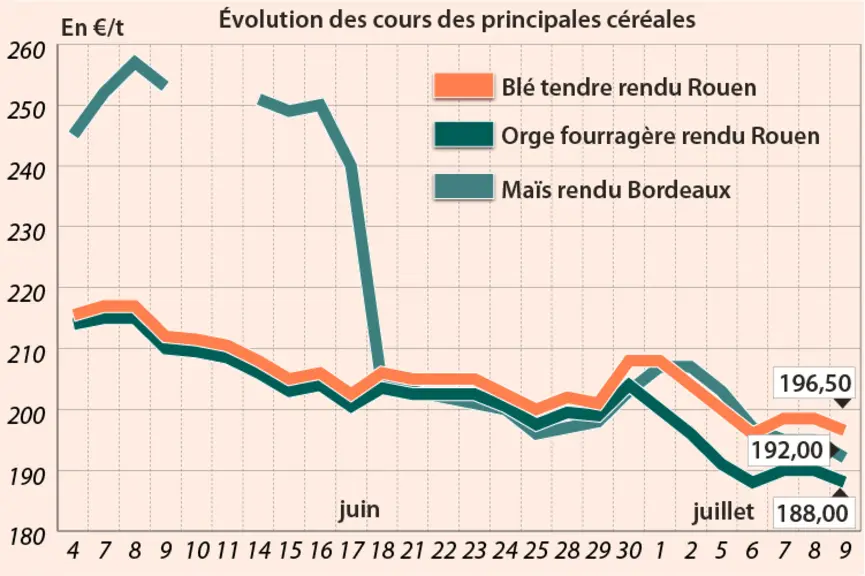
A l’image des cours du blé et du maïs à Chicago, les cotations des contrats Blé et Maïs sur Euronext ont reculé pour finir la semaine. Même si des craintes demeurent quant à la poursuite des travaux de récolte pour l’orge, perturbés par les pluies, la pression de l’arrivée de la nouvelle récolte de céréales à paille pèse sur les cours. Les marchés du blé tendre et de l’orge fourragère sur le marché physique français ont ainsi affiché une petite détente ainsi que celui du maïs.
L’activité reste limitée par les interrogations des opérateurs quant à la qualité à venir. La demande est bien présente compte tenu de stocks limités chez les industriels qui cherchent à mettre la main sur les premiers volumes disponibles, entraînant une certaine fermeté sur les premiers lots récoltés. La demande mondiale est également très présente actuellement avec les achats respectifs de l’Arabie saoudite pour 505 000 t de blé d’origine optionnelle (287 $/t C&F) à livrer en octobre, et de l’Algérie pour 30 000 t de blé meunier (288 $/t C&F) d’origine optionnelle à livrer en août.
Démarrage de la récolte de blé tendre en France
Selon FranceAgriMer au 5 juillet, la récolte d’orge est avancée à 10 % des surfaces d’hiver 61 % en 2020 à la même période) et celle de blé dur à 15 %. De son côté, la moisson de blé tendre démarre. Les conditions de culture "bonnes à très bonnes" sont stables en blé tendre et en orge d’hiver, à respectivement 79 % et 74 %. En maïs, elles sont aussi stables à 89 %.
Côtés fondamentaux, on notera l’estimation de rendement moyen de la récolte de blé 2021 d’Arvalis-Intitut du végétal/Intercéréales publié vendredi, à 74 q/ha, en progression de 8 % par rapport à l'an dernier et de 4 % par rapport à la moyenne établie sur les dix dernières années.