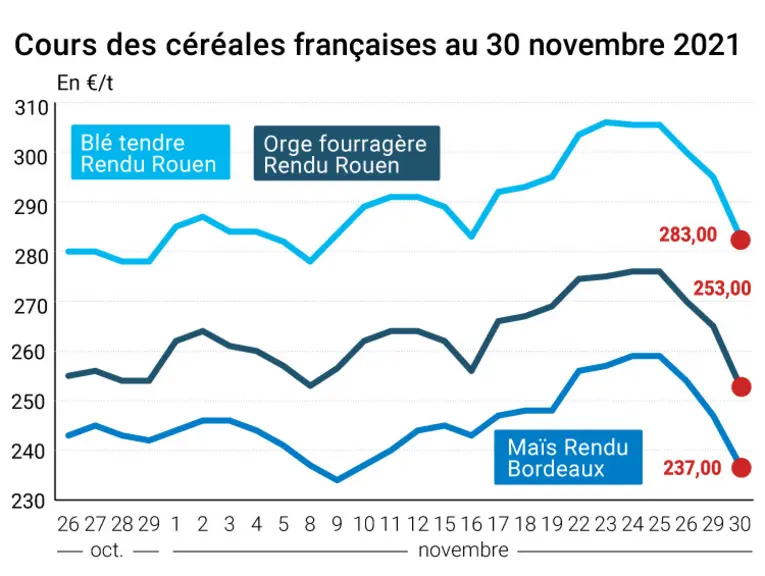
Les principaux cours des contrats Blé et Maïs ont nettement reculé, mardi 30 novembre, tant en Europe sur Euronext qu’à Chicago sur le CBOT. Les contrats Blé ont cependant plus vivement réagi que ceux du maïs, et ce, sur les deux grands marchés à terme. Les prix physiques hexagonaux ont également enregistré un net recul en blé tendre, orge fourragère et maïs.
Les ventes techniques et celles des fonds d'investissements se sont poursuivies, les gestionnaires essayant de mieux équilibrer leur risque. Mardi, les fonds sur le CBOT étaient vendeurs en maïs et en blé, dans la continuité de la veille. Les gestionnaires d’actifs ont augmenté leurs positions nettes longues sur le maïs entre le 17 et le 23 novembre à Chicago alors que les utilisateurs physiques ont augmenté leur position nette courte sur cette céréale.
Les fondamentaux du marché des grains relégués au second plan
Ce mardi fut une journée sans grande information du point de vue des fondamentaux de marché concernant les cultures, les récoltes et le commerce des grains. C’est donc la progression du variant Omicron de la Covid-19 qui a capté toutes les attentions et qui déterminé la tendance. Le directeur général de Moderna (l’un des laboratoires qui fabriquent les vaccins pour lutter contre la Covid-19) a déclaré que les vaccins existants pourraient être un peu moins efficace contre Omicron que contre les variants précédents. Ajoutée à la progression elle-même du nouveau variant dans le monde, aux mesures prises par certains pays et au discours du patron de la FED sur la possible accélération de la normalisation de la politique monétaire de la banque centrale états-unienne, cette déclaration a semé le trouble sur les marchés. Ce discours a également renforcé, une nouvelle fois, le dollar face aux autres principales devises internationales. L’inflation continue de progresser à un rythme élevé en Europe, à + 4,9 % en novembre sur un an contre + 4,5 % attendu.
Même avec l’annonce de relèvement de la production australienne de blé, beaucoup d’acteurs des marchés semblent persuader que l’offre en blé est insuffisante.
De son côté, l’USDA a publié son dernier rapport hebdomadaire sur l’état des cultures (crop progress) concernant les blés d’hiver : les conditions "bonnes à excellentes" sont stable à 44 % en semaine 47 (attentes à 43 %), contre 52 % en moyenne sur les cinq dernières saisons. La prochaine publication aura lieu le 4 avril 2022.
Des exportations européennes de blé tendre supérieures à l'an dernier à date
Côté commerce international, pour la semaine 22 terminée le 28 novembre et selon la Commission européenne, il ressort que l’UE a exporté pour 71 294 t de blé tendre sur la campagne 2021/2022 (11 621 903 t depuis le début de la campagne) contre 574 321 t l’an passé pour la même semaine et 10 453 386 t pour la même période de la campagne 2020/2021. L’UE n’a pas exporté d’orge sur cette semaine 22 (194 664 t pour la même semaine l’an passé). L’Union européenne a également exporté 94 018 t de maïs en semaine 22 pour 2021/2022 contre 36 757 t pour la même semaine il y a un an (respectivement 2 453 360 t et 785 454 t depuis le début des deux campagnes). Les importations de maïs s’élèvent à 114 027 t pour la semaine 22 de la campagne en cours (189 781 t il y a un an) et à 5 167 370 t depuis le début de la campagne (7 090 925 t un an plus tôt).
Marchés physiques français du 30 novembre 2021 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.