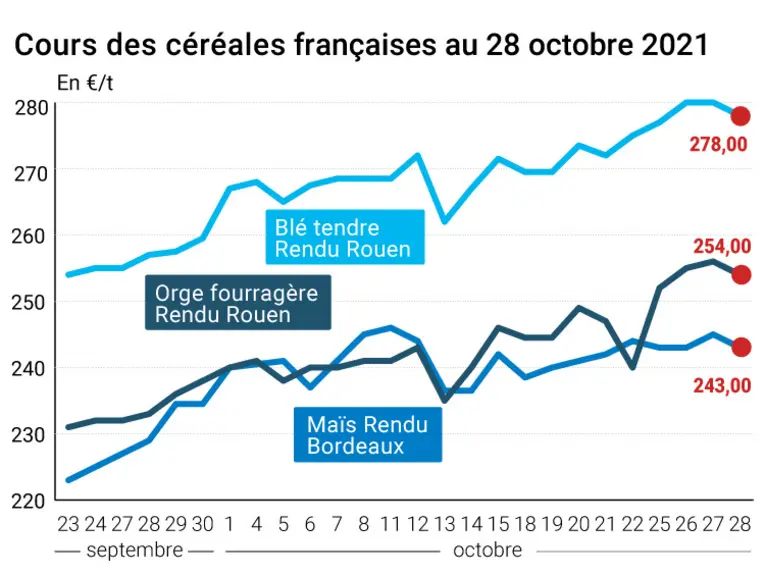
Si les contrats Blé et Maïs ont poursuivi leur ascension sur le marché à terme de Chicago ce jeudi 28 octobre, portés par la hausse des prix des engrais, leurs homologues français ont perdu un peu de terrain sur Euronext, orientant à la baisse les marchés physiques du blé tendre, du maïs et de l’orge fourragère.
Entre une demande internationale bien présente, des volumes de céréales à paille en berne et une reprise de la pandémie de Covid-19, notamment en Chine, les opérateurs européens sont un peu désorientés.
Début des semis de blé dur en France
Dans les champs hexagonaux, selon le bulletin Céré’Obs de FranceAgriMer du 29 octobre, les semis de blé tendre sont achevés à hauteur de 61 % en semaine 42, contre 40% la semaine précédente, et 63 % l’an dernier à pareille époque. Ceux des orges d’hiver le sont à 77 % réalisés, contre 59 % précédemment, et 78 % en 2020 à la même période.
En maïs, la récolte est réalisée à 54 %, contre 32 % la semaine antérieure et 87 % en 2020. Les conditions de culture sont jugées "bonnes à très bonnes" dans 89 % des cas, un chiffre stable par rapport à la semaine précédente. Notons le début des travaux d’emblavement de blé dur, effectués à hauteur de 7 %, contre 12 % en 2020.
Côtés fondamentaux, la production de blé en Argentine est estimée cette année à 19,8 Mt contre 19,2 Mt le mois dernier, selon la bourse de Buenos-Aires.
Sur la scène internationale, on retiendra l’achat jordanien de 60 000 t d’orge fourragère d'origine optionnelle (333 $/t C&F), à charger en février 2022. L’Arabie saoudite est toujours aux achats pour la livraison de 655 000 t de blé.
Marchés physiques français du 28 octobre 2021 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.