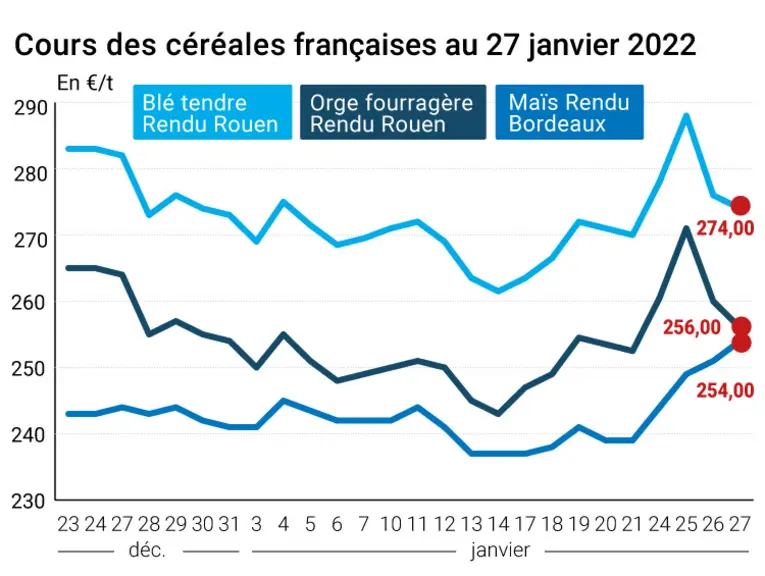
Les cours des principaux contrats Blé ont nettement cédé du terrain sur le CBOT à Chicago, jeudi 27 janvier 2022. Toutes les échéances reculaient de plus de 11 cts $/boisseau jusqu’en juillet 2024. Les cours du principal contrat Blé sur Euronext en Europe reculaient aussi mais de façon moins marquée qu’outre-Atlantique. Les principaux cours des contrats Maïs ont également baissé à Chicago, mais dans une moindre mesure (bien que le repli devînt de plus en plus important à mesure de l’éloignement des échéances), alors qu’ils étaient plutôt orientés à la hausse en Europe. Sur les marchés physiques hexagonaux, les prix du blé tendre et de l’orge fourragère ont baissé alors que ceux du maïs ont progressé. Le prix du blé dur demeurait stable.
La FED annonce une hausse des taux en mars
Les décisions de la FED (banque centrale états-unienne) étaient très attendues mercredi en fin de journée et ont largement pesé sur la séance du jeudi, avec un cours du dollar qui a remonté fortement suite à l’annonce par la FED d'une hausse des taux en mars et d'autres tours de vis monétaires. L’évolution de la situation entre la Russie et l’Ukraine était également présent dans les esprits des opérateurs qui prenaient en compte une certaine stabilisation sur ce dossier et la volonté d’éventuelles nouvelles discussions entre les deux pays d’ici deux semaines. L’évocation d’une telle hypothèse a été comprise par le marché comme le fait que rien ne se passera en termes deconflit entre ces deux grands producteurs-exportateurs de blé pendant les quinze jours à venir. Globalement, la séance à Chicago a été marquée par des prises de profit et des ventes techniques.
Si le temps est annoncé comme sec pour les jours à venir dans l’hémisphère nord en général (avec un peu de neige et de pluie en zone mer Noire et de la sécheresse dans le Midwest états-unien), des précipitations sont attendues dans les parties nord du Brésil et de l’Argentine, parfois en excès.
Par ailleurs, la Commission européenne (hors Royaume-Uni et pour la campagne 2021/2022) a annoncé une révision en légère baisse de la production européenne de blé (130,5 Mt contre 130,6 Mt précédemment). Les exportations demeureraient stables à 32 Mt tandis que les stocks de fin de campagne sont revus à la hausse à 13,3 Mt (12,9 Mt). En orge, la production 2021/2022 est revue en très légère baisse à 52,2 Mt. Les exportations et les utilisations resteraient globalement stables, ce qui donneraient des stocks de fin de campagne à 4,2 Mt (contre 4,5 Mt). Pour le maïs, la production est révisée en baisse à 69 Mt (contre 69,4 Mt). Les stocks de fin de campagne atteindraient 17,3 Mt (contre 18,9 Mt).
Côté commerce international, les ventes à l’exportation état-uniennes sont ressorties à 736 700 t en blé, au-dessus des attentes des analystes, et celles de maïs à 1 237 400 t, dans les attentes.
Le GASC égyptien a lancé un appel d'offres pour l'achat de blé d'origine optionnelle pour chargement entre le 5 et le 26 mars 2022.
Marchés physiques français du 27 janvier 2022 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.