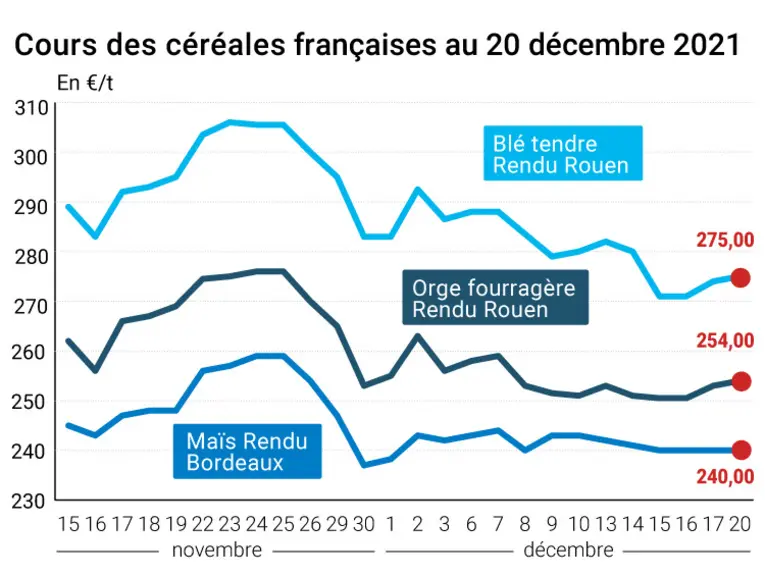
Les principaux cours des contrats Blé ont enregistré quelques gains, le lundi 20 décembre, sur le CBOT à Chicago comme sur Euronext en Europe. A contrario, ceux du contrat Maïs ont plutôt cédé un peu de terrain, des deux côtés de l’Atlantique. Les variations valaient à la fois pour les échéances rapprochées comme les plus éloignées. La volatilité est encore très présente sur Euronext, à l’image du contrat Blé qui ouvrait en nette baisse, avant de finalement clôturer sur un très léger gain. Sur les marchés physiques hexagonaux, les prix du blé tendre et de l’orge fourragère progressaient légèrement alors que ceux du blé dur et du maïs demeuraient inchangés.
Pour la semaine du 8 au 14 décembre, les gestionnaires d’actifs ont augmenté leurs positions nettes longues sur le maïs sur le CBOT. Les intervenants physiques ont augmenté leurs positions nettes courtes sur le maïs.
L’approche des fêtes n’incite pas les opérateurs à prendre de nouvelles positions ou alors à en déboucler certaines. De plus, beaucoup d’interrogations émergent sur les conséquences de la virulence du variant Omicron de la Covid-19. La baisse des cours du pétrole et celle du billet vert ont également pesé sur la tendance. Les cours du gaz atteignant de nouveau des très hauts niveaux et l’envolée du cours des engrais inquiète aussi les opérateurs de marché quant aux futures intentions de semis, sur le blé notamment.
Hausse de la consommation de maïs dans les dix ans à venir
On notera cependant que la Rabobank vient de publier une étude qui fait état d’une hausse de 25 % de la consommation de maïs dans le monde pendant les dix prochaines années avec des échanges commerciaux globaux renforcés pour cette céréale sur la même période. Croissance de la production dans le secteur de la protéine animale, tensions géopolitiques et questions sur l’offre en maïs (changement climatique, contraintes sur les surfaces cultivables et amélioration des rendements) marqueront le marché.
En Russie, alors que l’on reparle d‘une augmentation des quotas de grains exportables entre mi-2022 et le 30 juin 2022 (9 Mt de blé et 14 Mt de grains au total, selon certaines sources), le pays a également revu les montants des taxes à l’exportation pour la semaine du 22 au 28 décembre 2021 : 94 $/t (contre 91 $/t la semaine précédente) en blé, 84,8 $/t (contre 78,7 $/t) en orge et 55 $/t (contre 54,4 $/t) en maïs. De plus, et selon Rusgrain Union, le gouvernement planifierait la mise en place d'une nouvelle formule de calcul de cette taxe à l’export : cette dernière évoluerait en fonction des niveaux de cours atteints par la tonne de blé (en-dessous de 375 $/t, au-dessus de 375 $/t et au-dessus de 400 $/t). Par ailleurs, de basses températures sont annoncées sur le pays dans les tous prochains jours.
En Ukraine, les exportations s’affichent à 15,4 Mt en blé (+ 26 % comparé à l’an passé pour la même période) et à 5,1 Mt en orge (+ 36 %) depuis le début de la campagne.
Aux Etats-Unis, on note une dégradation de l’état des cultures des blés d’hiver, notamment sur le Kansas.
Enfin, et afin de juguler la spéculation, l’Inde vient de décider de suspendre pour un an les marchés de futures.
Côté commerce international, l’USDA a annoncé des inspections à l’exportation en blé de 211 880 t, dans les attentes des analystes, et de 1 001 528 t en maïs, également dans les attentes. Pour sa part, l'Algérie a lancé un appel d'offres pour l'achat de 50 000 t de blé dur d'origine optionnelle et la Jordanie est aux achats pour 120 000 t de blé.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.