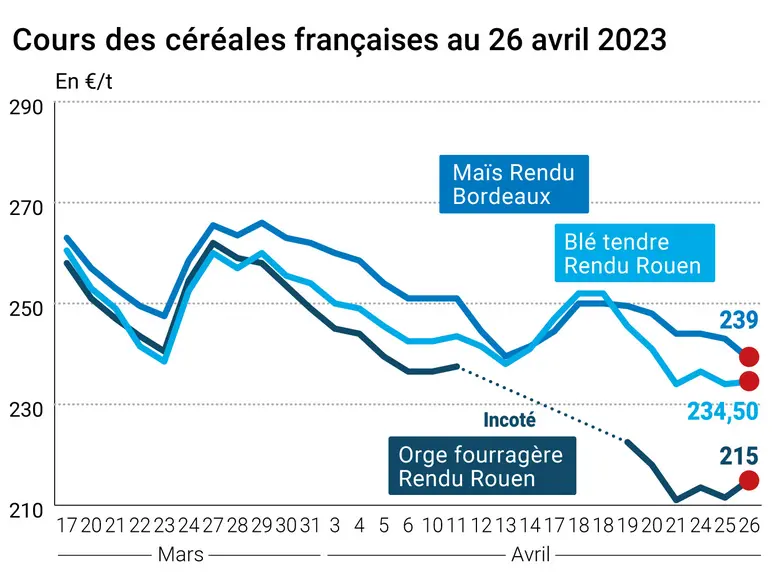
Les prix des céréales françaises ont évolué en ordre dispersé sur leur marché physique respectif, alors que les contrats Blé et Maïs ont clôturé sans grande évolution par rapport à la veille. Les derniers volumes de céréales à paille de la récolte 2022 s’échangent mais de nombreux opérateurs se tournent désormais sur les productions à venir.
La situation autour de la zone mer Noire continue d’alimenter l’actualité du marché des grains. On notera d’abord que la Commission européenne a accepté l’interdiction d’importer des produits ukrainiens mise en place par la Roumanie jusqu’à la date du 5 juin, pour limiter la crise agricole que le pays connait. Par ailleurs, les négociations se poursuivent avec la Russie pour parvenir à une reconduction de l’accord d’Istanbul pour permettre l’exportation de produits sur la mer Noire. Pour l’heure, la Russie exige toujours la levée de certaines sanctions, notamment les restrictions bancaires qui pèsent sur elle suite à son entrée sur le territoire ukrainien l’an dernier.
Outre-Atlantique, les contrats Blé et Maïs ont tous deux fini la séance sur une note baissière. Le blé a reculé suite à la publication des chiffres de production de StatCan (voir plus bas). En maïs, ce sont surtout les attentes d’une production très importante au Brésil qui ont tiré les cours vers le bas.
Fondamentaux :
Blé tendre/Blé dur/Orge au Canada : selon StatCan, les surfaces canadiennes pour la récolte 2023 s’élèveront à : Blé tendre : 27 millions d’acres (Ma) vs 25,4 Ma en 2022 ; Blé dur : 6,1Ma vs 6 Ma en 2022 ; Orge : 7,1 Ma vs 7 Ma en 2022
Blé en Australie : selon l’USDA, la production 2023 de blé en Australie s’élèverait à 29 Mt vs 39 Mt l’an dernier (record).
Marché international :
Corée du Sud : achat de 77 000 t de blé d’origine Etats-Unis et50 000 t d’origine Australie
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.