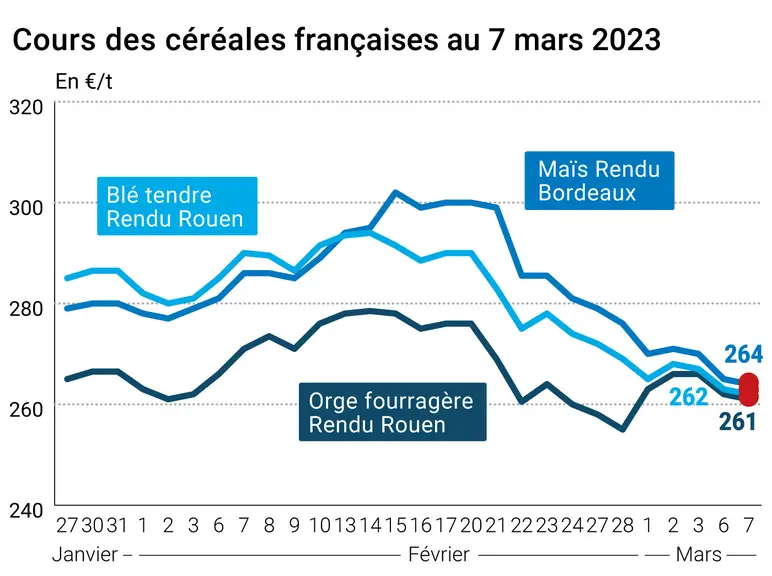
Le contrat à terme en bléà Chicago gagnait quelques cents de dollar par boisseau sur les échéances allant jusqu’en mai 2024 (repli ensuite) ce mardi 7 mars 2023 . Pour les autres contrats et échéances, la baisse, certes très légère, était de mise sur le CBOT comme sur Euronext. Les prix sur les principaux marchés physiques hexagonaux ont également cédé du terrain en blé tendre, orge fourragère et maïs. Ils étaient stables en blé dur.
Les séances du 7 mars ont été globalement animées par des opérateurs soucieux du contexte d’incertitude sur un risque de ralentissement de l’activité économique mondiale, une probable prolongation des corridors humanitaires en zone mer Noire, un fort recul de l’euro face au dollar, une météo enfin tournée à la pluie (notamment en France). Des ventes techniques et de fonds d'investissement ont également pesé sur le marché du maïs états-unien. L’offre de céréales disponibles à l’international est plutôt abondante en ce moment mais avec des acheteurs plutôt timides. Les acteurs sont également dans l’attente de la publication du rapport Wasde de l’USDA sur l’offre et la demande agricoles mondiales ce mercredi.
Côté météorologie, on attend dans les plaines aux Etats-Unis des pluies plutôt modestes, sauf dans l’Oklahoma, et on note la persistance d’un déficit hydrique sur les principales zones de production. Même scénario en France et en Allemagne, avec des volumes d’eau plus importants annoncés cette semaine. Les températures devraient redevenir plus douces sur le Vieux Continent, au-dessus des normales de saison. Quelques précipitations et des températures au-dessus de la normale vont marquer la zone mer Noire.
Abares, qui publie les chiffres officiels des productions en Australie, a précisé les prévisions de récolte pour les cultures d’hiver 2022-2023. Aux 39,2 Mt de blé (+ 7 % par rapport à la précédente estimation), s’ajoutent 14,1 Mt d’orge (contre 13,4 Mt précédemment, soit la troisième plus importante récolte). L’organisme australien prévoit des conditions météorologiques à venir plus sèches que celles connues jusqu’à présent.
En matière de commerce international, l’UE a exporté 21 022 170 t de blé tendre depuis le début de la campagne (contre 19 518 340 t sur la même période en 2021-2022) avec une petite semaine 36 (terminée au 5 mars) par rapport à la précédente. Elle a aussi exporté 4 055 802 t d'orge fourragère (contre 5 832 039 t) et 1 462 479 t de maïs (contre 4 229 134 t). Elle a cependant importé 18 566 515 t de maïs dans le même temps (contre 11 608 431 t).
La Tunisie a lancé un appel d'offres pour l'achat de 100 000 t de blé dur à charger entre le 1er avril et le 15 mai alors que la Jordanie a acheté 60 000 t de blé en origine optionnelle à un prix d'environ 315,30 $/t C&F, à charger sur la première moitié d'août. Ameropa a vendu la totalité du tonnage.
Export et import européens au 5 mars 2023
(source : Commission européenne)
En t
Cumulé 2022/23
S36 2022/23
Cumulé 2021/22
S36 2021/22
Blé tendre
21 022 170
117 640
19 518 340
419 894
Orge
4 055 802
58 113
5 832 039
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.