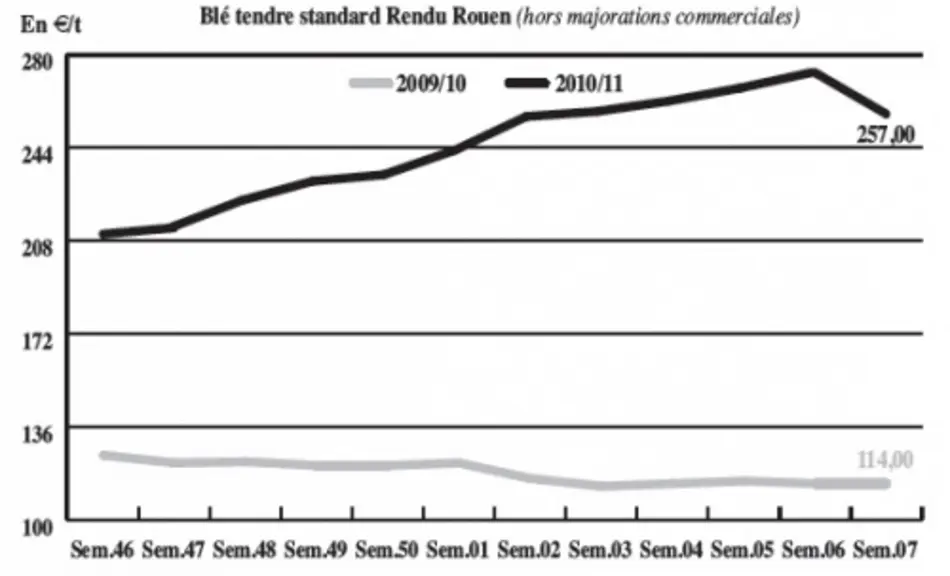
BLÉ TENDRE : la chute des cours plonge le marché dans l’expectative
La forte décote des prix depuis mardi a nettement ralenti les échanges. Et si ce changement de cap significatif marquait la fin de la tendance haussière ? Dans le doute, les acheteurs préfèrent attendre de voir si ce mouvement va se poursuivre plutôt que d’avancer dans leurs couvertures. Les raisons du repli des cours sont à chercher sur la scène internationale. Les craintes relatives aux conséquences pour les cultures de la sécheresse en Chine seraient injustifiées selon son gouvernement, même si le pays vient d’acheter entre 300.000 et 500.000 t de blé australien. Par ailleurs, les ventes à l’export américaines s’avèrent décevantes et profitent à l’Australie, qui se fait bien plus présente dans les échanges internationaux. Néanmoins, les Etats-Unis demeurent compétitifs comme en témoigne l’achat de 120.000 t de blé par l’Egypte. La France a de son côté réussi à se positionner à hauteur de 60.000 t dans cette transaction. Dans le Sud-Ouest, la demande espagnole est toujours inexistante. Elle privilégie les achats de blés nationaux.
MAÏS : délaissé
Bien tenu dans le sillage de Chicago notamment, le marché a enregistré une nette baisse des cours mardi, à l’image du blé. Cela a modéré les velléités d’achats des fabricants d’aliments composés. D’autant qu’ils ont déjà procédé à des couvertures ces dernières semaines. Notons que le maïs français subit toujours, sur le marché européen, la concurrence d’importations, sud-américaines notamment.
ORGES DE BRASSERIE : des achats réalisés avant le repli des cours
Des affaires se sont traitées cette semaine avant le mouvement de baisse observé mardi. A noter d’ailleurs une progression des prises de position sur Euronext. Les transactions ont concerné l’actuelle et la prochaine campagne. Le marché est désormais plutôt vendeur.
BLÉ DUR : quelques affaires en portuaire
Quelques affaires se sont traitées sur le portuaire en blé dur, notamment à l’occasion de la baisse des cours observée sur les autres marchés céréaliers. Globalement, la demande des industriels européens n’est pas au rendez-vous. Les prix des semoules ne sont pas en ligne avec ceux des blés, c’est là tout l’enjeu des négocations avec la grande distribution.
ORGE DE MOUTURE : demande des fabricants d’aliments
Le marché de l’orge de mouture, orienté à la baisse par les récentes reventes de volumes d’intervention et le repli du blé, est difficile à situer. Mais la demande de la nutrition animale permettait de compenser le retrait. On notera que les exportations ukrainiennes pourraient faire leur retour prochainement. Si l’état des cultures s’avérait satisfaisant, le pays pourrait réviser sa politique d’exportation limitée par des quotas actuellement.
FRETS : plus actif
En frets fluviaux, le trafic est plus soutenu notamment vers le nord de l’UE qui semble revenir aux achats. Les échanges vers Rouen se poursuivent.
TOURTEAUX : retour à la baisse
Le tourteau de soja repart à la baisse, dans le sillage du recul du dollar et du soja sur Chicago. Les tourteaux de colza et de tournesol suivent la même tendance. Attention, notre mercuriale ne tient pas compte du net recul des cours observé ce mercredi.
PROTÉAGINEUX : cours stationnaires
Les cours du pois oscillent dans des marges étroites, sur un marché inerte. Les marchandises commencent à se raréfier. En féveroles, on note un petit courant sur Rouen, sur la base de prix stables à baissiers.
ISSUES DE MEUNERIE : détente en sons, fermeté en produits blancs
Les prix des sons s’affaissent, davantage en raison du désintérêt de la demande que de la baisse du blé. Les cours des produits blancs en revanche restent bien orientés.
DÉSHYDRATÉS : calme plat
En AR et NR, les cours des luzerne et pulpe de betteraves déshydratées sont nominalement reconduits, sur un marché totalement inactif. Les clients vivent sur leurs achats passés et restent prudents quant à leurs besoins estimés. Si réapprovisionnement il y a, ils s’effectueront au coup par coup.
CO-PRODUITS : la tension retombe en produits laitiers
Les prix de poudre de lait ont encore progressé cette semaine mais la tension est moins forte que la semaine passée. Le calme est revenu avec un volume d’échanges beaucoup moins élevé. De son coté, le lactosérum a reconduit sa cotation sur un marché très peu actif en disponible. Sur le marché des drêches, les prix reculent, notamment en blé. La forte baisse des céréales et des oléagineux contraint les industriels des biocarburants à réviser à la baisse les prix de leurs co-produits pour rester compétitifs. En PSC, alors que les cours du citrus sont nominalement reconduits, ceux du corn gluten feed se raffermissent sur un marché attentiste. Février est traditionnellement « un petit mois », mais la tendance est accentuée dans un contexte général peu dynamique. En pailles et fourrages, les cours sont sans changement d’une semaine sur l’autre. Alors qu’il existe une activité résiduelle dans le Nord-Est, le Centre/Bassin parisien n’est plus aux achats. Les éleveurs attendent de voir comment va évoluer le temps pour gérer leur approvisionnement.
PRODUITS DIVERS : renchérissement
En graineterie, les cours subissent un léger effritement, suite à la baisse des matières premières agricoles principales. Concernant les semences fourragères, on enregistre une reprise de l’activité : les distributeurs se réapprovisionnent pour boucler la fin de la campagne de printemps. Dans ce contexte, les cours en profitent pour se raffermir. Quant aux farines de poissons, elles sont toujours incotées, le marché étant inchangé.
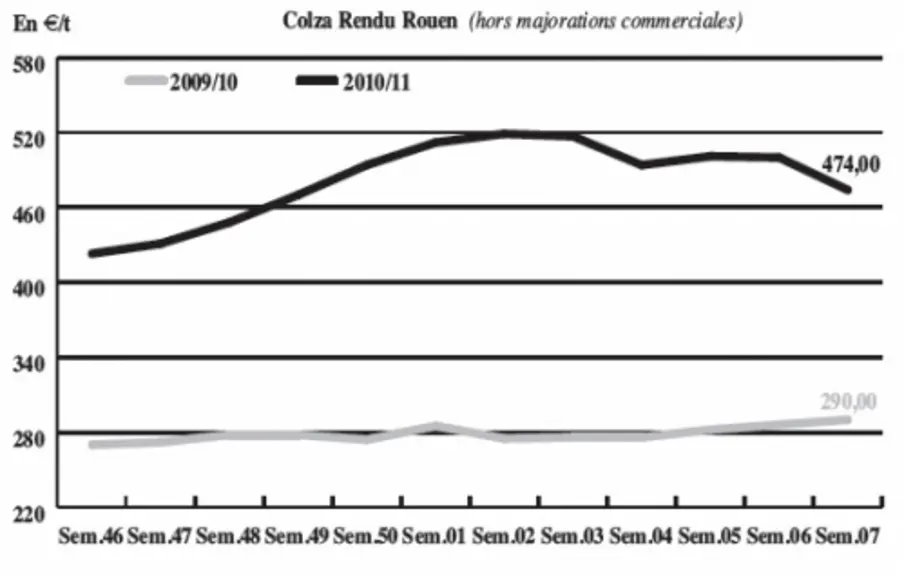
OLÉAGINEUX : le colza continue de se replier, entraînant le tournesol
Les cours du colza s’effritent régulièrement depuis une semaine, en sympathie avec les marchés à terme américain et européen. Les pluies bienfaitrices qui ont arrosé l’Amérique du Sud font s’éloigner le spectre de la sécheresse. De plus, le repli des prix du baril de brut n’est pas pour soutenir les cotations du soja sur Chicago. Cependant, l’inventaire des stocks canadiens (8,2 Mt) confirme une fin de campagne plus que tendue. Les réserves nationales de canola sont en repli de 1,2 Mt par rapport à l’an dernier et la trituration intérieure comme les exportations sont nettement supérieures à celles de la campagne passée, sans un signe de ralentissement. L’huile de colza se maintient à des niveaux élevés, d’où de meilleures marges de trituration sur la fin de campagne. Les cours du tournesol se replient, dans le sillage de son homologue oléagineux métropolitains, tout en restant bien supérieurs. Ils sont soutenus par un prix de l’huile de tournesol qui va s’accroissant en raison d’une bonne demande.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.