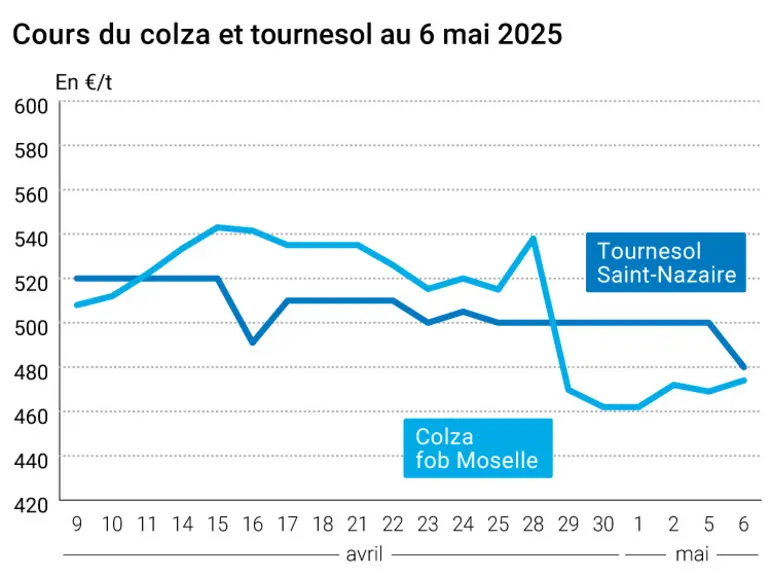
L’évolution des prix du colza et du tournesol français entre le 5 mai et le 6 mai 2025, expliquée par La Dépêche-Le Petit Meunier.
Lesprix ducolza sur Euronext et le marché physique français sont repartis à la hausse sur la campagne 2025-2026 entre le 5 et le 6 mai, suivant le rebond des cours du pétrole. L’échéance août 2025 du contrat colza sur le marché à terme européen repasse au-dessus de la barre des 470 €/t. Les cotations du tournesol hexagonal ont reculé d’un jour sur l’autre, sous le poids de l'offre à venir.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
A noter que, la Commission européenne institue à partir d’aujourd’hui des droits compensateurs définitifs sur les importations de biodiesel originaire d’Argentine. « Concrètement, les taux de droit individuels applicables oscilleront entre 25 % et 33,4 % en fonction des entreprises », précise nos confrères d’Agra.
Les cours du soja états-unien sur le CBOT ont continué de se replier, sur l’ensemble des échéances. Et ce, en raison des ventes techniques et de la part des fonds d’investissement. Les semis aux États-Unis sont effectués sur un tiers des surfaces à planter au 4 mai, en avance par rapport à l’an dernier et à la moyenne quinquennale. Les opérateurs attendent de voir ce qui va ressortir des négociations entre les Etats-Unis et la Chine sur leurs droits de douane respectifs, qui devraient débuter ce week-end en Suisse.
Les cours du canola canadien à Winnipeg ont de nouveau perdu du terrain sur l’ensemble des échéances du marché à terme, en raison de ventes techniques et de prises de bénéfices. Les opérateurs sont dans l’attente du rapport StatCan sur les chiffres de stocks trimestriels, à paraître jeudi.
Les cours de l’huile de palme malaisienne ont encore perdu du terrain sur l’échéance mai, dans le sillage des huiles végétales cotées sur le Dalian et le CBOT. La production saisonnière pèse sur les prix. Le ringgit s’est par ailleurs affaibli face au dollar, rendant les exportations malaisiennes plus compétitives sur le marché international. Et ce, dans un contexte où les exportateurs malaisiens s'attendent à une reprise de la demande chinoise dans les semaines à venir.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours mondiaux du pétrole se sont repris à la faveur d’un rebond technique, après la chute enregistrée la veille (frôlant un plus bas depuis 2021). Les opérateurs anticipent de bonnes nouvelles dans les prochains jours concernant la guerre commerciale opposant les Etats-Unis et ses fournisseurs, comme le Canada, l’Union européenne ou le Japon. Ils sont également dans l’attente du prochain rapport de l’Agence états-unienne d’information sur l’énergie, à paraître ce jour et qui devrait confirmer une hausse de la consommation de carburant aux Etats-Unis à l’approche des vacances estivales. L’euro a continué de se renforcer face au dollar, passant de 1,1319 $ à 1,1375 $ (+0,52 %), selon Boursorama. Les opérateurs sont dans l’attente de la réunion de la Réserve fédérale des Etats-Unis (FED) de ce jour. L’institution devrait maintenir ses taux d'intérêt à leur niveau actuel, selon les prévisions du marché.
Agenda :
12.05.2025 : Monde et États-Unis, blé maïs soja, rapport offre et demande (source : USDA)
13.05.2025 : Malaisie, huile de palme, rapport offre et demande (source : MPOB)
Bulletin Céré’Obs de FranceAgriMer : (semaine 17, du 22 au 28 avril 2025)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Blé tendre d'hiver
74%
74%
63%
Orge d'hiver
70%
70%
66%
Orge de printemps
82%
84%
74%
Blé dur
76%
76%
66%
Maïs grain
Semis
S
S-1
N-1
Blé tendre d'hiver
Orge d'hiver
Orge de printemps
Blé dur
Maïs grain
62%
50%
42%
Récolte
S
S-1
N-1
Blé tendre d'hiver
Orge d'hiver
Orge de printemps
Blé dur
Maïs grain
Marchés physiques français du 6 mai 2025 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.