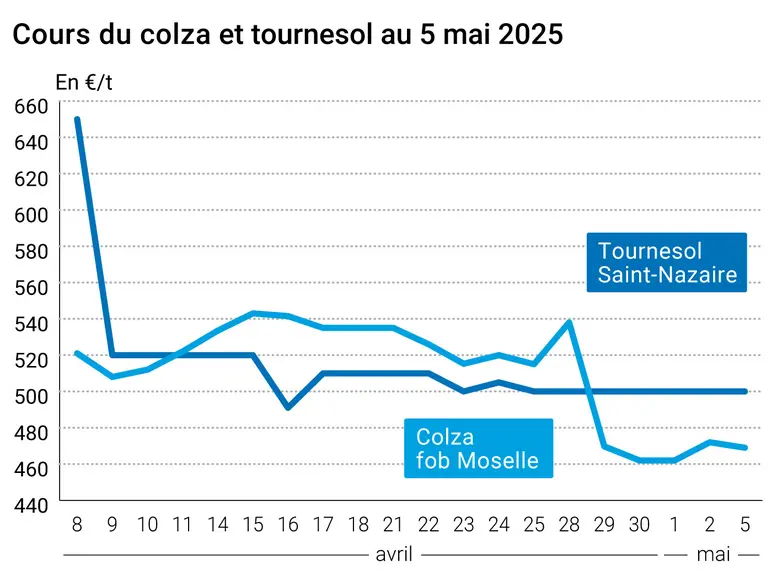
L’évolution des prix du colza et du tournesol français entre le 2 mai et le 5 mai 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du colza sur Euronext et le marché physique français ont reculé de façon modérée sur la campagne 2025-2026 entre le 2 et le 5 mai, suivant la chute des cours du pétrole. L’échéance août du contrat colza sur le marché à terme européen repasse sous la barre des 470 €/t. À noter que les gelées d’avril en Ukraine, parmi les plus fortes depuis des décennies, a durement touché le colza, en pleine période de floraison, phase d'autant plus vulnérable pour la plante, selon le Centre hydrométéorologique ukrainien. Les cotations du tournesol hexagonal n’ont pas évolué d’un jour sur l’autre. À noter que la Turquie a augmenté ses importations de graines de tournesol au niveau record de 396 000 t au premier trimestre 2025 (contre 92 000 t sur la même période l'an dernier), en raison de la mauvaise récolte 2024, selon Oil World. Les principaux fournisseurs sont la Roumanie (201 000 t, contre 21 000 tonnes en 2024) et la Moldavie (168 000 t, contre 28 000 t).
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les cours dusoja états-unien sur le CBOT se sont repliés, sur l’ensemble des échéances. Les semis aux Etats-Unis avancent bon train, et sont même en avance par rapport à l’an dernier, ce qui rassure les opérateurs. Ces derniers sont toujours dans l’attente de potentielles négociations entre les Etats-Unis et la Chine sur leurs droits de douane réciproques. La demande à destination du débouché des biocarburants pourrait pâtir de la réduction de soutien financier fédéral du secteur l’an prochain et de la baisse potentielle des cours du pétrole, rendant la ressource fossile plus attractive. Les inspections à l’exportation états-uniennes révèlent des volumes de soja dans les attentes du marché, avec 324 101 t chargées durant la semaine se terminant le 1er mai. StoneX a par ailleurs réhaussé ses estimations concernant la production brésilienne de soja pour la campagne 2024-2025, à 168,4 Mt, en raison de l’importante récolte du Mato Grosso, premier Etat producteur de grains du pays.
Les cours du canola canadien à Winnipeg ont perdu du terrain sur les trois premières échéances du marché à terme (mai 2025, juillet 2025 et novembre 2025), les autres échéances marquant une certaine fermeté. Le déficit hydrique dont sont victimes les cultures de canola en Chine pourrait amoindrir l’offre mondiale de la graine oléagineuse.
Les cours de l’huile de palme malaisienne ont gagné du terrain sur l’échéance mai, et ce, malgré un ringgit qui continue de se renforcer, la baisse des cours du pétrole rendant le biocarburant issu du palme moins compétitif, et des stocks attendus in fine en hausse.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours mondiaux du pétrole ont chuté lundi, l’Opep+ ayant décidé samedi d’ajuster à la hausse la production de ces membres. « Compte tenu de la bonne santé actuelle des fondamentaux du marché, comme en témoignent les faibles stocks de pétrole, et conformément à la décision prise le 5 décembre 2024 d’entamer un retour progressif et flexible des ajustements volontaires de 2,2 millions de barils par jour à partir du 1er avril 2025, les huit pays participants mettront en œuvre un ajustement de production de 411 mille barils par jour en juin 2025 à partir du niveau de production requis de mai 2025 », précise le communiqué de l’organisation pétrolière. L’euro s’est quant à lui légèrement renforcé face au dollar, passant de 1,1298 $ à 1,1319 $ (+0,20 %), selon Boursorama. Ce renchérissement de la monnaie européenne, porté par l’absence d’avancée dans les négociations entre l’Union européenne et les Etats-Unis en pleine guerre commerciale, est de nature à pénaliser les exportations de la zone euro sur le marché mondial.
Agenda :
12.05.2025 : Monde et États-Unis, blé maïs soja, rapport offre et demande (source : USDA)
13.05.2025 : Malaisie, huile de palme, rapport offre et demande (source : MPOB)
Export et import européens au 28 avril 2025 : (source : Commission européenne)
en tonnes
Cumulé 2024/25
S43 2024/25
Cumulé 2023/24
S43 2023/24
Blé tendre (export)
17 467 351
231 763
26 646 749
567 978
Orge (export)
4 103 257
3 959
5 207 294
113 343
Maïs (export)
1 884 399
21 181
3 493 896
30 095
Maïs (import)
17 051 985
162 276
15 372 585
432 987
Colza (import)
5 550 106
72 873
4 827 573
66 975
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.