COTidienne
Marché des céréales du 9 février 2026 - Des marchés céréaliers en baisse pour cause d’ajustements de positions en attendant le rapport de l’USDA
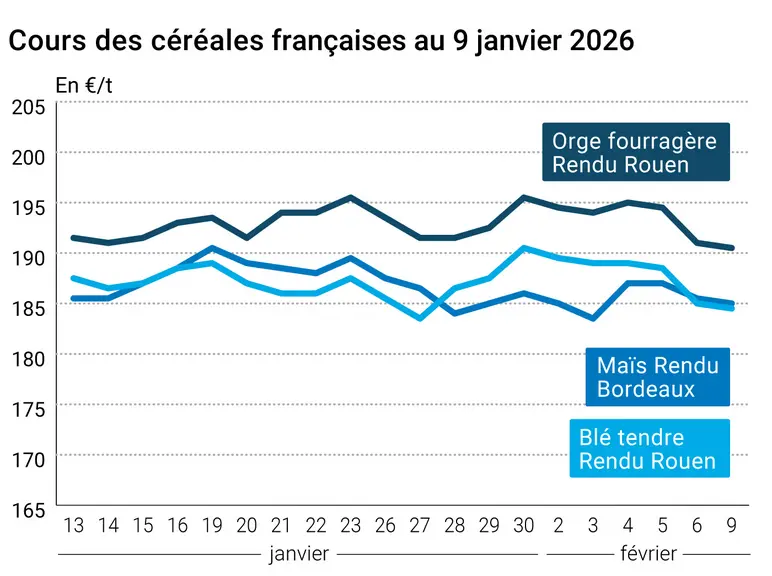
L’évolution des prix du blé, de l’orge et du maïs français entre le 6 et le 9 février 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont légèrement reculé ce lundi 9 février 2026, tant sur le CBOT que sur Euronext et pour quasiment toutes les échéances (seuls les termes à partir de décembre 2026 en blé à Chicago ont connu une séance quelque peu positive). Le blé coté à Chicago a enregistré une deuxième séance de baisse, avec une clôture sous les 530 cts$/boisseau pour le contrat de mars (le plu traité), à 528,75 cts$/boisseau Même logique pour le maïs : deuxième séance de baisse et clôture en dessous des 430 cts$/boisseau pour le terme le plus travaillé de mars (428,75 cts$/boisseau). Sur Euronext, les cours du blé affichent une troisième séance de baisse consécutive sur les deux termes les plus travaillés de mars et de mai, avec des clôtures à respectivement 189,50 €/t et 189 €/t (le plus travaillé), donc sous les 190 €/t. Le maïs européen s’inscrivait dans la même dynamique (deuxième baisse de suite et retour sous les 190 €/t). On note au passage une quasi homogénéité des prix (189-189,50 €/t) entre le blé et le maïs en Europe sur les deux échéances les plus rapprochées. Les prix sur les marchés physiques hexagonaux ont très légèrement reculé en blé tendre, maïs et orge fourragère. Ils sont demeurés stables en blé dur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Clairement, la séance de lundi sur le CBOT a servi de séance d’ajustements des positions outre-Atlantique, sans grande activité de la part des acheteurs, dans l’attente de la publication du rapport Wasde de l’USDA sur l’offre et la demande mondiales agricoles (midi heure de New York, 18 h à Paris). Globalement, les consensus d’analystes n’attendent pas grand-chose de nouveau sur le blé, aux Etats-Unis comme dans le monde. Ce sont les prix mer Noire et argentins qui orientent le marché en ce moment note un analyste étatsunien. Les regards des opérateurs continuent de scruter la météorologie planétaire (sécheresse dans les Plaines aux Etats-Unis qui pourrait pénaliser les conditions de développement des cultures ; froid et dégel en Russie/Ukraine et pluies en Europe de l’Ouest). Au Canada, Sask Wheat estime que les conditions de culture sont correctes et qu’il faut désormais attendre la fin de la période de dormance pour avoir une idée plus précise de la qualité des cultures. L’organisme canadien, qui précise aussi que les stocks nationaux en décembre 2025 sont supérieurs à ceux de décembre 2024, s’attend à un marché plutôt calme dans un futur proche. En Europe, les exportations sont à nouveau gênées par la remontée de la paire euro-dollar (aux alentours de 1,19 $). Les conditions de culture sont jugées globalement positives sur le Vieux Continent et n’incitent pas à une remontée des prix. Ces derniers se sont aussi stabilisés pour les blés russes destinés à l’exportation. Beaucoup d’acteurs suivent également la moindre annonce d’échanges commerciaux pour animer cette deuxième partie de campagne pour écouler les volumes encore à vendre, notamment en Europe et en zone mer Noire. A noter que les sources Europe de l’Ouest ont un avantage sur les autres origines européennes de l’Est grâce à une logistique qui n’est pas perturbée par les éléments climatiques.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
En ce qui concerne le maïs, les acteurs du marché suivent attentivement l’effet des pluies tombées en Argentine et les conditions de moisson de la première récolte et des semis de la deuxième récolte au Brésil. Les consensus d’analystes s’attendent à un relèvement de la prévision de récolte brésilienne par l’USDA ce jour mais à un quasi statu quo pour l’Argentine. Les utilisations de maïs en alimentation animale pourraient être revues à la baisse pour les Etats-Unis. Autre élément à suivre : un possible relèvement des stocks américains et mondiaux. La très bonne compétitivité prix hors Europe, notamment sur les origines sud-américaines et la hausse de la paire eurodollar pénalisent la dynamique des exportations européennes. Pour l’origine Etats-Unis, le passage sous les 430 cts$/boisseau indiquerait, selon certains analystes, que le maïs pourrait désormais se négocier dans une fourchette de 415 à 435 cts$/boisseau pour le mois de février (un mois plutôt vendeur pour les fermiers états-uniens). Selon Spike Brokers, près de 500 000 t de maïs pour l’exportation seraient en attente dans des trains stationnés aux abords des ports ukrainiens, bloqués par des problématiques de logistique dues à l’insécurité en rapport avec les frappes russes.
Côté météorologie, aux Etats-Unis, les pluies seraient de retour sur l’ensemble du territoire, supérieures aux normales, pour la semaine du 9 au 16 février. Les températures sont attendues nettement au-dessus des normales saisonnières.
Fondamentaux :
Canada, blé, stocks : vus à 27,5 Mt en décembre 2025, en hausse de 5,9 % par rapport à décembre 2024 (source : StatsCan)
Brésil, maïs, récolte/semis : première récolte réalisée à 15 % au 5 février contre 9 % l’an passé à la même date : semis seconde récolte (Safrinha) réalisés à 22 % des surfaces prévues contre 20 % un an plus tôt (source : AgRural)
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Etats-Unis, blé, inspections à l’exportation : pour la semaine se terminant au 5 fevrier 2026, 580 130 t, au-dessus des attentes des analystes, avec les Philippines et le Bangladesh comme principaux acheteurs (source : USDA)
Etats-Unis, maïs, inspections à l’exportation : pour la semaine se terminant au 5 fevrier 2026, 1 307 781 t, au-dessus des attentes des analystes, avec le Mexique et le Japon comme principaux acheteurs (source : USDA)
Ukraine, blé, exportations : vues à 14,5 Mt pour 2025-2026 contre 16,7 Mt dans une précédente prévision (source : APK-Inform)
Ukraine, maïs, exportations : vues à 23,5 Mt pour 2025-2026 en baisse de 2 Mt par rapport à la précédente prévision (source : APK-Inform)
Canada, blé, exportations : vues à 12,1 Mt au 31 décembre 2025, soit + 7,9 % comparé à un an plus tôt (source : StatsCan)
Marchés physiques français du 9 février 2026 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
févr.-mars
185,00
N
-0,50
Rendu La Pallice
76/220/11 Récolte 2025
févr.-mars
185,00
N
-0,50
Rendu Rouen
76/220/11 Récolte 2025
févr.-mars
184,50
N
-0,50
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
févr.-mars
187,00
N
-0,50
Fob Moselle
meunier Récolte 2025
févr.-mars
177,50
N
-0,50
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
févr.
197,01
-1,50
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
févr.
197,01
-1,50
Départ Marne
BPMF 220 Hagberg Récolte 2025
févr.-mars
176,50
N
-0,50
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
févr.-mars
177,50
N
-0,50
Départ Sud-Est
meunier Récolte 2025
févr.-mars
195,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
févr.-mars
242,50
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
févr.-mars
240,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2025
févr.-mars
242,50
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
févr.-mars
185,00
N
-0,50
Rendu La Pallice
Récolte 2025
févr.-mars
186,00
N
-0,50
Rendu Pontivy/Guingamp
Récolte 2025
févr.-juin
188,00
N
-1,50
Fob Bordeaux
Récolte 2025
févr.-mars
189,00
N
-0,50
Fob Rhin
Récolte 2025
févr.-juin
190,00
N
-1,50
Récolte 2026
janv.-juin
192,00
N
-0,50
Départ Sud-Est
Récolte 2025
févr.-juin
195,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
févr.-mars
190,50
N
-0,50
Rendu Pontivy/Guingamp
Récolte 2025
févr.-mars
190,50
N
-0,50
Fob Moselle
sans limit. d'orgettes Récolte 2025
févr.-mars
171,50
N
-0,50
Départ Eure/Eure-et-Loir
Récolte 2025
févr.-mars
176,50
N
-0,50
Départ Sud-Est
65-67 kg/hl Récolte 2025
févr.-mars
187,50
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
févr.-juin
186,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
févr.-juin
186,50
N
0,00
Cotations des issues de meunerie du 3 février 2026
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
144,00-146,00
T
0,00
pellets
dispo.
154,00-156,00
T
0,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
159,00-161,00
T
0,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
164,00-166,00
T
-5,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
164,00-166,00
T
-5,00
Cotations commerciales des produits laitiers du 5 février 2026
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2040,00
N
0,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
1045,00
T
4,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 9 février 2026
Devise
Valeur à la clôture
1 dollar US
0,8413 euro
1 euro
1,1886 dollar
Clôture du marché à terme de Chicago du 9 février 2026
Matières premières
Clôture
Chicago
Blé
528,75
cents/bois.
Maïs
428,75
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 9 février 2026
Blé meunier (Euronext)
Echéance
Clôture
Mars 2026
189,50
Mai 2026
189,00
Sept. 2026
193,25
Volume
94985
Maïs (Euronext)
Echéance
Clôture
Mars 2026
189,50
Juin 2026
189,25
Août 2026
192,75
Volume
3850
Cotations des marchés internationaux du 9 février 2026







