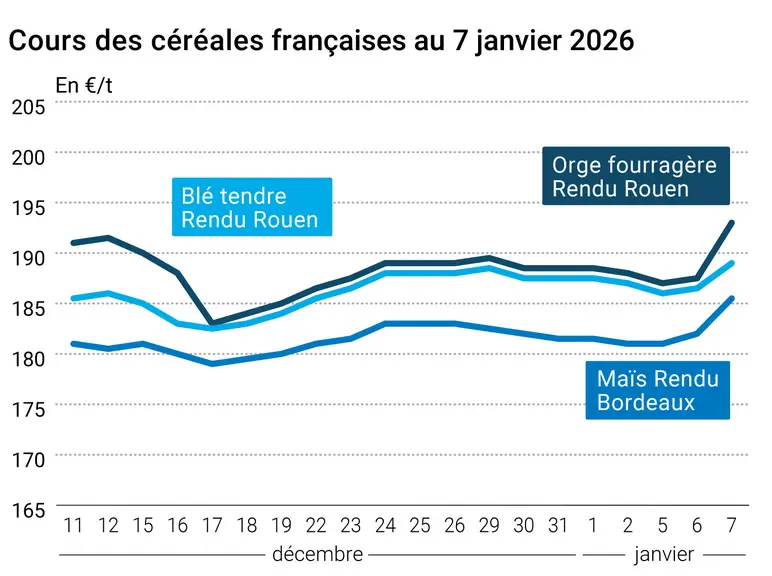
L’évolution des prix du blé, de l’orge et du maïs français entre le 6 et le 7 janvier 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours dublé ont progressé sur le marché à terme européen entre le 6 et le 7 janvier 2026, gagnant 2,50 €/t sur les échéances mars et mai 2026, 2 €/t sur septembre et 1,50 €/t sur décembre 2026. Le contrat mars 2026 dépasse ainsi à nouveau le seuil des 190 €/t, à 191,50 €/t. Les cotations du maïs ont elles aussi gagné du terrain, prenant 1 €/t sur le contrat mars 2026, 1,50 €/t sur juin et 1,25 €/t sur août et novembre. Les relativement bons chiffres d’exportation européennes publiés cette semaine ont soutenu les cours (voir plus bas). La hausse des prix sur les marchés outre-Atlantique a également apporté un élément de soutien. En Ukraine, APK-Inform rapporte un intérêt acheteur soutenu de la part des exportateurs en maïs. Alors que les agriculteurs exercent toujours une rétention, les négociants doivent remplir leurs contrats à l’exportation. Les prix ont ainsi gagné 1 à 2 $/t sur les ports du Grand Odessa et sur ceux du Danube.
En France, l’épisode neigeux a occasionné quelques perturbations logistiques, avec notamment les interdictions de circulation pour les camions.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Aux États-Unis, la hausse des cours était généralisée sur tous les marchés à terme en céréales. En blé, la publication par l’USDA de conditions de culture en baisse dans les principaux États producteurs de blé d’hiver (Kansas, Oklahoma et Texas) à cause du manque d’humidité des sols continue d’inquiéter. Cependant, selon Rich Nelson, stratégiste pour Allendale, cité par Reuters, le temps sec à cette période du cycle végétatif ne devrait pas affecter les rendements. « C’est plutôt psychologique » a-t-il affirmé. Les conditions ne sont d’ailleurs pas particulièrement pires que celles de l’an dernier, notamment au Kansas où les surfaces notées bonnes à excellentes représentent même une part plus importante qu’en 2025. En maïs, les opérateurs financiers continuent de se positionner avant la publication des rapports de l’USDA et de la Conab prévus pour la semaine prochaine, avec une baisse attendue des rendements de maïs aux États-Unis. De plus, la géopolitique avec l’intervention états-unienne au Venezuela et les frappes russes en Ukraine continue de diriger les prix vers le haut. La hausse des stocks d’éthanol rapportée par l’administration états-unienne d’information sur l’énergie n’est pas parvenue à apporter de soutien aux cours.
Fondamentaux :
États-Unis, éthanol, production : 1,098 million de barils par jour soit 22 000 barils par jour de moins que la semaine précédente (source : Administration états-unienne d’information sur l’énergie)
États-Unis, éthanol, stocks : 23,652 millions de barils, soit 708 000 barils de plus que la semaine précédente (source : Administration états-unienne d’information sur l’énergie)