COTidienne
Marché des céréales du 7 août 2026 : hausse du prix du blé, les cours du maïs suivent sur le rapproché mais reculent sur les échéances éloignées
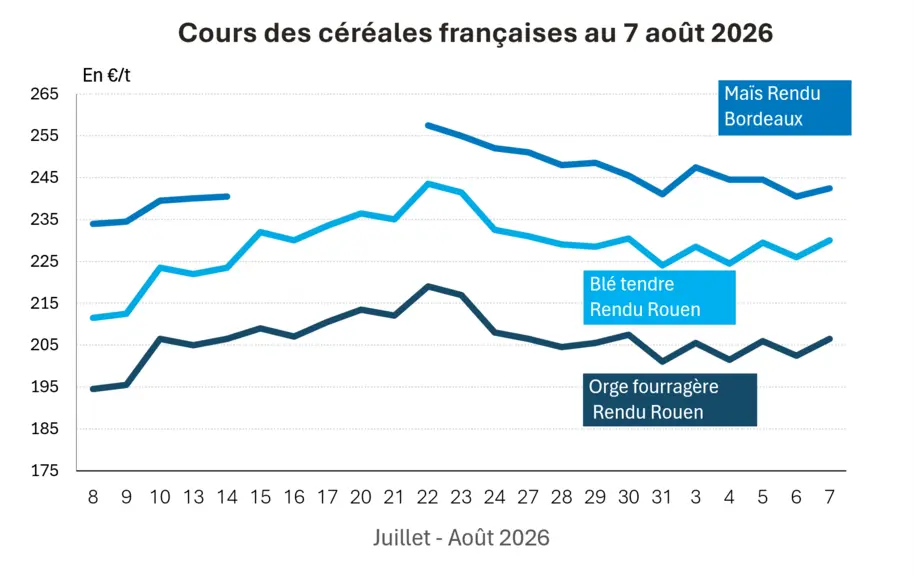
L’évolution des prix du blé, de l’orge et du maïs français entre le 6 et le 7 août 2026, expliquée par La Dépêche Le petit meunier.
Les essentiels
Des voies alternatives d’exportation des céréales en mer Noire se développent.
Les exportations russes devraient être limitées par des difficultés logistiques.
Les estimations de production céréalière en France ne cessent de diminuer.
Les prix du blé évoluaient en nette hausse ce vendredi, tant sur le CBOT que sur Euronext, tandis que les prix du maïs étaient plutôt orientés à la baisse sur la plupart des échéances, à l’exception des échéances les plus rapprochées. Les opérateurs anticipaient, avant la publication par l’USDA ce mercredi, une baisse des stocks de fin de campagne en blé et en maïs. Les conditions de culture du maïs en France ont été revues à la baisse par FranceAgriMer, et la nouvelle vague de chaleur de cette semaine ne fera qu’accentuer cette dégradation. Toutefois, les opérateurs semblent avoir déjà intégré depuis plusieurs séances cette baisse de la production européenne, tandis que l’importance de la production mondiale de maïs continue actuellement de l’emporter sur les facteurs haussiers.
Le prix du blé sur le marché du CBOT de Chicago augmentait fortement ce vendredi, de 6 à 8,5 cts$/boisseau selon les échéances, sur fond de rachats de positions courtes par les fonds. Les gains étaient d’autant plus importants que les échéances étaient rapprochées. Le prix du blé gagnait ainsi 7,75 cts$/boisseau sur l’échéance de décembre 2026, désormais la plus travaillée, à 658,25 cts$/boisseau, et progressait de 8,50 cts$/boisseau sur l’échéance de septembre 2026, à 639,75 cts$/boisseau. Les bilans mondiaux sont actuellement plus sensibles aux difficultés logistiques rencontrées en mer Noire qu’aux défaillances de récolte. Les acheteurs d’Asie du Sud-Est se tournent d’ailleurs vers l’Australie, don’t la production approche d’un printemps critique en termes de conditions météorologiques.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le prix du maïs sur le CBOT restait stable sur les échéances courtes jusqu’en juillet 2027 et reculait de 0,25 à 2 cts$/boisseau sur les échéances plus éloignées. Ainsi, sur l’échéance de décembre 2026, la plus échangée, le prix restait stable à 462 cts$/boisseau, tandis qu’il demeurait à 439 cts$/boisseau sur l’échéance de septembre 2026. Les opérateurs maintenaient leurs anticipations d’une production mondiale abondante, malgré la baisse attendue de la production européenne, dans l’attente du rapport mensuel de l’USDA. Dans l’attente du rapport mensuel de l’USDA, les intervenants du marché anticipent une baisse du stock de fin de campagne aux États-Unis à 1,725 milliard de boisseaux, contre 1,790 milliard estimé en juillet.
Côté commerce mondial, notons que les États-Unis ont vendu 286 097 tonnes de maïs au Mexique, don’t 256 089 tonnes pour la campagne 2027-2028 et 29 808 tonnes pour la campagne 2026-2027, tandis que le billet vert s’était raffermi à 1,1559 dollar pour un euro. Le prix du maïs bénéficiait également d’une relative stabilité des cours du pétrole, le Brent reculant de 0,9 % ce vendredi et le WTI de 1,08 %.
Sur Euronext, le prix du blé gagnait de 1,25 à 4 €/t selon les échéances. Le contrat de décembre 2026 progressait ainsi de 3,75 €/t pour atteindre 232 €/t, tandis que celui de septembre 2026 gagnait 3,25 €/t à 223 €/t, effaçant l’ensemble des pertes enregistrées la veille.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Le prix du maïs augmentait également dans le sillage du blé, de 1 à moins de 2 €/t sur les échéances rapprochées de septembre et novembre 2026, mais reculait de 1 à moins de 3 €/t sur les autres échéances. Sur novembre 2026, le prix du maïs gagnait 1,75 €/t à 248,25 €/t, tandis que sur mars 2027, il progressait de 1,50 €/t à 246 €/t.
Intensification des expéditions de céréales ukrainiennes par les frontières occidentales
En raison de l’arrêt des exportations maritimes de céréales via la mer Noire, l’Ukraine a intensifié ses exportations par la route et le rail. L’Association des transitaires internationaux d’Ukraine a rapporté que 4 948 camions attendaient, au 6 août, de quitter le pays. Certains évoquent désormais une file d’attente de près de 7 000 camions.
Les plus fortes difficultés sont enregistrées à la frontière polonaise, où plus de 4 000 camions étaient en attente. Au total, 38 points de contrôle frontaliers seraient encombrés aux abords de cinq pays limitrophes. La plus forte congestion est observée au poste de contrôle de Yahodyn-Dorohusk, où plus de six jours d’attente sont recensés, avec 1 500 camions immobilisés.
Outre le trafic routier, l’Ukraine a également intensifié ses expéditions de céréales par voie ferroviaire à destination de la Pologne et de la Roumanie, avec environ 31 automotrices expédiées chaque jour vers la Roumanie contre 29 à peu près en juillet, et 27 automotrices quotidiennement vers la Pologne contre près de 14 en juillet. En revanche, les expéditions vers la Hongrie et la Slovaquie semblent avoir diminué.
Compte tenu de ces difficultés logistiques, certains contrats d’exportation sont rompus et les opérateurs pâtissent d’un manque de visibilité croissant. La Turquie a d’ailleurs demandé à la Russie et à l’Ukraine de conclure un accord sur un moratoire concernant les attaques en mer Noire.
Des exportations russes de céréales incertaines
Selon Vladimir Petrichenko, PDG de ProZerno, le potentiel d’exportation de la Russie s’élève cette année à 44,2 millions de tonnes de blé, 5 millions de tonnes de maïs et 4,6 millions de tonnes d’orge. Toutefois, ce potentiel pourrait ne pas être pleinement réalisé en raison des perturbations logistiques en mer d’Azov et en mer Noire liées au conflit avec l’Ukraine.
Ces difficultés sont d’autant plus importantes que, si les céréales peuvent être conservées relativement facilement, il n’en va pas de même pour les graines de tournesol, don’t le stockage de longue durée est plus délicat.
Baisse des estimations de production de blé et de maïs en France
Agreste a revu à la baisse ses estimations de production de blé et de maïs en France.
La production française de maïs ne devrait pas dépasser 9 millions de tonnes, soit la récolte la plus faible depuis 1980, sous l’effet combiné d’une réduction des surfaces cultivées et d’une baisse attendue des rendements.
FranceAgriMer a également revu à la baisse, dans le Céré’Obs publié ce vendredi 7 août, les conditions de culture du maïs. Les surfaces jugées bonnes à très bonnes ne représentent plus que 31 % des surfaces, contre 34 % la semaine précédente. La vague de chaleur annoncée cette semaine devrait dégrader davantage ces conditions de culture et affecter les rendements. Certains analystes évoquent une production qui pourrait tomber à seulement 7 millions de tonnes. Des entreprises indiquent déjà une baisse de leur collecte de près de 50 % par rapport à l’an dernier.
La production de céréales à paille est également révisée à la baisse par Agreste, à 46,1 Mt contre 46,3 Mt estimées en juillet. Elle diminuerait de 5 % sur un an, sous l’effet d’un recul des rendements de 7 %, malgré une légère augmentation dEst à la surface.
FONDAMENTAUX
Russie, céréales, exportations : 58,5 Mt de potentiel d’exportation en 2026-2027 (source : IKAR)
Russie, blé, exportations : 44,5 Mt de potentiel d’exportation en 2026-2027 (source : IKAR)
France, blé tendre, production : 31,9 Mt en 2026-2027 (source : Agreste)
France, maïs grain, production : 8 Mt en 2026-2027 (source : Agreste)
France, orge, production : 11 Mt en 2026-2027 (source : Agreste)
Marchés physiques français du 7 août 2026 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2026
août-sept.
221,50
N
3,50
220/11 meunier Récolte 2026
oct.-déc.
229,00
N
4,00
Rendu La Pallice
76/220/11 Récolte 2026
août-sept.
223,50
N
3,50
Rendu Rouen
76/220/11 Récolte 2026
août-sept.
221,50
N
3,50
76/220/11 Récolte 2026
oct.-déc.
230,00
N
4,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026
août-sept.
229,00
N
3,50
Fob Moselle
meunier Récolte 2026
août-sept.
204,00
N
3,50
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2026
août
n.p.
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2026
août
n.p.
Départ Marne
BPMF 220 Hagberg Récolte 2026
oct.-déc.
220,00
N
4,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2026
oct.-déc.
n.p.
Départ Sud-Est
meunier Récolte 2026
août-sept.
n.p.
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2026
oct.-déc.
242,50
N
2,00
Rendu La Pallice
Récolte 2025
août-sept.
n.p.
Rendu Pontivy/Guingamp
Récolte 2025
août-sept.
301,50
N
2,00
Récolte 2026
oct.-déc.
278,50
N
2,00
Fob Bordeaux
Récolte 2026
oct.-déc.
245,50
N
2,00
Fob Rhin
Récolte 2025
août-sept.
220,00
N
2,00
Départ Sud-Est
Récolte 2026
oct.-déc.
245,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2026
août-déc.
n.p.
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2026
août-déc.
n.p.
Départ Sud-Est
normes semoulières Récolte 2026
août-déc.
n.p.
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2026
oct.-déc.
206,50
N
4,00
Rendu Pontivy/Guingamp
Récolte 2026
août-sept.
217,00
N
3,50
Fob Moselle
sans limit. d'orgettes Récolte 2026
août-sept.
187,00
N
3,50
Départ Eure/Eure-et-Loir
Récolte 2026
août-déc.
197,50
N
4,00
Départ Sud-Est
65-67 kg/hl Récolte 2026
oct.-mars
210,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2026
oct.-mars
207,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2026
oct.-mars
236,00
N
0,00
Pois
Spécifications
Échéance
euro/t
Variation
Départ Marne
fourrager Récolte 2026
août-déc.
n.p.
Départ Somme/Oise
fourrager Récolte 2026
août-déc.
n.p.
Cotations des issues de meunerie du 4 août 2026
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
159,00-161,00
T
5,00
pellets
dispo.
169,00-171,00
T
5,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
174,00-176,00
T
5,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
184,00-186,00
T
0,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
184,00-186,00
T
0,00
Cotations commerciales des produits laitiers du 6 août 2026
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







