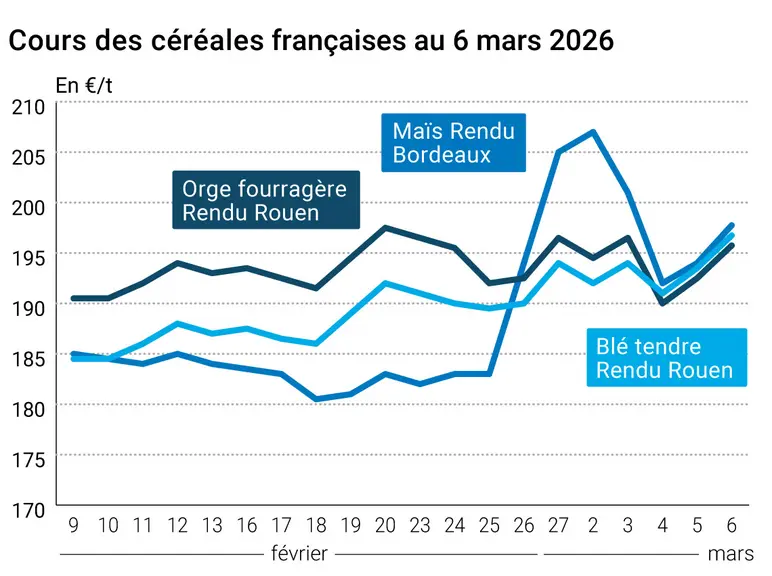
L’évolution des prix du blé, de l’orge et du maïs français entre le 5 et le 6 mars 2026, expliquée par La Dépêche-Le Petit Meunier.
Les prix des principaux contrats à terme sur le blé ont bondi le vendredi 6 mars 2026 sur le Cbot, clôturant au-dessus des 611 cts$/boiss. pour toutes les échéances ouvertes. La hausse a été de 33 cts$/boiss. pour l’échéance la plus traitée de mai 2026, à 616,75 cts$/boiss., et supérieure à 24 cts$/boiss. pour tous les termes jusqu’à mai 2027. L’échéance de mai 2027 a même terminé à 667,75 cts$/boiss. En séance, l’échéance de mai 2026 a touché un plus haut à 641,75 cts$/boiss. et celle de mai 2027 un plus haut de 686,50 cts$Boiss. Le blé sur Euronext a progressé aussi de façon importante : + 6 €/t à 208 €/t pour le terme de mai, le plus traité, alors que celui de décembre (désormais le deuxième le plus travaillé) a clôturé en hausse de 5,50 €/t à 219,75 €/t. Celui de septembre a engrangé + 6 €/ à 214,25 €/t. Les cours du maïs ont également suivi cette dynamique, d’une façon moindre que pour le blé : +7 cts$/boiss. à 460,5 cts$/boiss. pour le terme le plus travaillé de mai 2026 à Chicago (471 cts$/boiss., soit + 8,25 cts$/boiss. pour celui de juillet) ; + 3,75 €/t à 205,50 €/t sur le terme de juin 2026 sur Euronext. Les prix sur les marchés physiques hexagonaux ont fortement progressé en blé tendre, en orge fourragère et en maïs. Ils sont stables pour le moment en blé dur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En blé, l’escalade du conflit en Iran (toujours plus de frappes israélo-étatsuniennes, le porte-avion USS Gerald Ford a franchi le canal de Suez, se rapprochant de la zone de conflit, et l’USS George H.W. Bush » serait partant pour le Moyen-Orient, impacts de plus en plus forts des frappes sur des installations et infrastructures en line avec la production d’énergie…) a littéralement fait s’envoler les cours vendredi. Si ces derniers se confirment au niveau actuel, certains analystes pronostiquent un objectif de cours entre 7 et 7,20 $/boiss. rapidement. Pour nombre d’observateurs, les matières premières en général, et les céréales en particulier, font partie des valeurs refuges et attirent les liquidités en cas de perturbations macroéconomiques et géopolitiques. Le dollar a largement reculé et la parité €/$ s’affiche à 1,1540 ce matin. Les prix du baril de pétrole qui ont flambé vendredi et à l’ouverture ce lundi (quasiment à 120 $/baril au plus haut pour le WTI US et le Brent européen ; au 7 mars, le Koweit avait cessé sa production), ont également imprimé leur marque sur les matières premières en général. La guerre en Ukraine se poursuit avec toujours de très importantes frappes russes sur les installations portuaires du pays, notamment sur Odessa en cette fin de semaine, touchant des installations de stockage de grains selon certaines sources.
En maïs, si la hausse de vendredi a été moindre qu’en blé, les mêmes arguments (Iran, pétrole, €/$, géopolitique…) valent pour la dynamique de marché. Avec une différence cependant : pour certains observateurs, les masses de liquidités qui affluent sur le segment des matières premières se sont avant tout porté sur le blé jusqu’à ce jour et n’ont pas encore réellement « explorer » le potentiel de hausse sur le maïs. A surveiller de très prêt si tel était le cas. Les niveaux de clôture sur le maïs sur Euronext s’affichent nettement a minima à 205 €/t pour toutes les échéances et notamment au-dessus de ce niveau pour les trois termes les plus rapprochés.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
A l’international, les observateurs s’inquiètent de l’impossibilité de franchissement du détroit d’Ormuz pour tous le pétrole, le gaz naturel et les différents engrais qui normalement partent de cette zone moyenne-orientale. L’addition pourrait être lourde en termes de prix payé dans les pays occidentaux, notamment en Ukraine et en Europe selon l’analyste Andreï Sizov (des stocks existent mais les utilisateurs non couverts pourraient payer très cher les volumes dont ils ont besoin pour les cultures de printemps) et « catastrophiques » pour les pays à très forte densité de population (Brésil, Inde…) selon certains experts. Selon un analyste indien, 40 % des livraisons d’urée en provenance du Moyen-Orient sont à l’arrêt avec des pays utilisateurs comme l’Inde, la Thaïlande ou encore la Turquie déjà très impactés. D’autant que pour d’autres observateurs, la Russie, gros producteur et gros exportateur, aurait atteint la limite de ses capacités d’exportations. Les Etats-Unis ont cependant commencé à rechercher des solutions pour débloquer la situation (prise en charge du risque, escorte militaire au moment du passage des bateaux commerciaux…). A suivre…
A noter que l’USDA publie de mardi 10 une mise à jour de son rapport Wasde sur l’offre et la demande mondiale en produits agricoles. Certains observateurs craignent que d’éventuels ajustements passent inaperçus au vu de la situation géopolitique actuelle. Mercredi 11, ce sera au tour de FranceAgriMer de présenter ses mises à jour à l’issue du Conseil spécialisé grandes cultures.
Côté fret, à noter que les prix à la tonne au départ de l’US Golfe pour le hard et le soft red winter ont nettement progressé entre le 2 et le 9 mars selon Wright on the Market.
Bulletin Céré’Obs de FranceAgriMer : (semaine 9, du 24 février au 2 mars 2026)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.