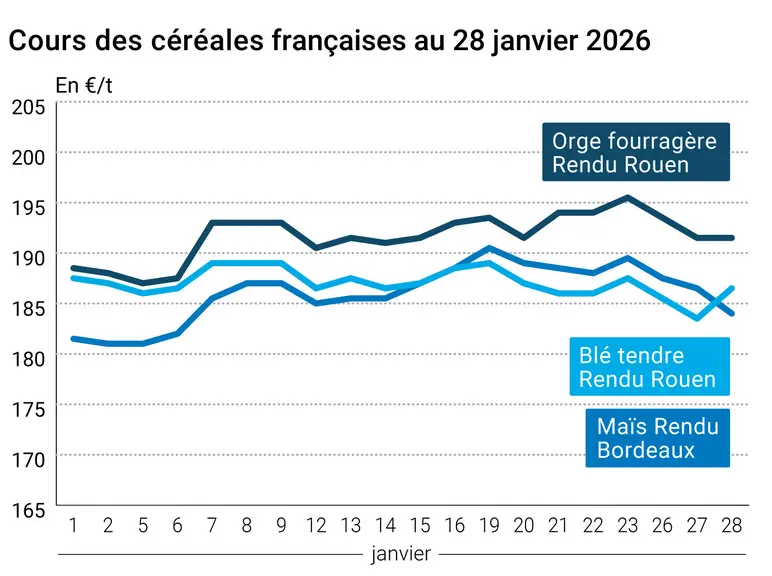
L’évolution des prix du blé, de l’orge et du maïs français entre le 27 et le 28 janvier 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé ont fortement progressé ce mercredi 28 janvier 2026 sur le CBOT, sur toutes les échéances (entre + 11 et + 12,75 cts$/boisseau pour les trois échéances les plus traitées ; entre 8 et 11 cts$/boisseau pour les suivantes). Le contrat le plus travaillé, mars, a même dépassé les 541 cts$/boisseau en séance avant de clôturer à 536 cts$/boisseau son plus haut niveau sur janvier 2026 et depuis le 10 décembre). La dynamique était positive aussi pour le maïs, mais de façon moindre avec des hausses comprises entre 1,5 et 3,5 cts$/boisseau pour l’ensemble des termes, avec +3,5 cts$/boisseau en clôture, à 430 cts$/boisseau, pour le terme le plus actif de mars. Sur Euronext, la situation était plus contrastée : le blé a progressé sur toutes les échéances, avec des hausses comprises entre + 2,25 et +2,75 €/t pour les trois échéances les plus rapprochées, également les plus traitées. En clôture, celle de mai, la plus active, est repassée au-dessus des 190 €/t, à 190,25 €/t. Le maïs européen a connu une dynamique bien moindre : l’échéance la plus traitée de juin est demeurée stable, à 190,5 €/t, alors que toutes les autres progressaient un tout petit peu, sauf celle d’août (en léger retrait de 0,25 €/t, à 194,25 €/t). Sur les marchés physiques hexagonaux, les prix du blé tendre ont progressé alors que ceux su maïs ont reculé. Ceux du blé dur et de l’orge fourragère sont stables.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Outre-Atlantique, la séance du blé sur le CBOT a été animée par des opérations d’achat techniques et de la part des fonds. La demande sur l’origine Etats-Unis demeure solide. Les tensions autour d’une intervention états-unienne en Iran et la hausse du baril de pétrole sont également des facteurs à prendre en compte. Par ailleurs, la Réserve fédérale des Etats-Unis (FED) a décidé hier de laisser ses taux directeurs inchangés. La semaine prochaine verra un certain nombre de publications de l’USDA qui éclaireront aussi sur les potentiels dommages que la récente vague de froid aurait pu occasionner (Midwest et Plaines), même s’il faudra attendre la fin de la période de dormance pour avoir une idée définitive des conséquences réelles. A suivre. D’après l’attaché agricole des Etats-Unis en Chine, les semis de blé d’hiver ont été retardés dans certaines régions en raison d’une récolte de maïs tardive. Une part de la production de blé du pays plus importante que d’habitude pourrait être fléchée vers des utilisations domestiques pour compenser la mauvaise qualité d’une partie de la production de maïs. En Europe, le blé s’est inscrit dans la dynamique états-unienne, reprenant le chemin de la hausse après deux séances de recul, mais en moins marquée. Du soutien est venu aussi des différents achats internationaux, comme celui de la Tunisie. Dans son rapport hebdomadaire de positions des traders, au vendredi 23 janvier 2026, Euronext note que les opérateurs dits financiers ont diminué leur position nette courte sur le blé (d'environ 6 200 lots) pour atteindre environ -138 300 lots.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
En maïs, les achats techniques et de la part des fonds ont dominé la séance sur le CBOT. On note quelques retards de transport en raison de l’état des routes états-uniennes liés à la vague de froid. Toujours sous surveillance, les conditions météorologiques en Argentine (conditions de culture dégradées au sud en raison de l’hyper sécheresse). Le marché a aussi intégré une déclaration du président états-unien sur la possibilité de vendre toute l’année de l’essence contenant 15 % d’éthanol (E15). Au 23 janvier 2026, la production hebdomadaire d’éthanol états-unien a diminué à 1,1114 million de barils par jour (-5 000 bbl/j versus la semaine précédente) et les stocks cumulés ont diminué à 25 400 millions de barils (-339 000 comparé à la semaine précédente).
En Europe, peu d’informations nouvelles sont venues influencer les opérateurs, l’écart entre le blé et le maïs se réduisant à nouveau sur le marché Euronext. La faiblesse du dollar pénalise fortement l’origine Europe sur les marchés d’exportation. Dans son rapport hebdomadaire de positions des traders d'Euronext, au vendredi 23 janvier 2026, Euronext note que les opérateurs financiers ont diminué leur position nette courte sur le maïs (d'environ 2 700 lots) pour atteindre environ -400 lots.
Fondamentaux :
Europe, blé tendre, production : vue à 143,9 Mt en 2026 contre 147,5 Mt en 2025 pour l’UE + Royaume-Uni (source : Coceral)
Europe, maïs, production : vue à 58,9 Mt en 2026 contre 57,1 Mt en 2025 pour l’UE + Royaume-Uni (source : Coceral)
Europe, orge, production : vue à 58,2 Mt en 2026 contre 63,2 Mt en 2025 pour l’UE + Royaume-Uni (source : Coceral)
Canada, blé tendre, production : vue à 40 Mt en décembre, un chiffre record, soit +3,4 Mt par rapport à la précédente estimation (source : Statistics Canada)
Russie, blé, production/exportation : vue à 91 Mt en 2025 pour la production et 41 Mt pour les exportations (source : ministère de l’Agriculture)
Russie, blé, exportations : vues à 45,7 Mt pour 2025-2026 (source : SovEcon)
Chine, blé, production/importations : vue à 140,07 Mt en 2025/2026 contre 140,099 Mt en 2024/2025 ; importations à 6 Mt contre 4,171 Mt (source : FAS-USDA)
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Tunisie, blé, appel d’offres : 100 000 t en blé dur et 100 000 t en blé meunie, avec clôture le 28 janvier et expédition prévue entre le 20 février et le 5 avril en fonction des origines retenues (source : ODC)
Marchés physiques français du 28 janvier 2026 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
févr.-mars
187,00
T
Rendu La Pallice
76/220/11 Récolte 2025
févr.-mars
187,00
N
Rendu Rouen
76/220/11 Récolte 2025
févr.-mars
186,50
N
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
févr.-mars
182,50
T
Fob Moselle
meunier Récolte 2025
févr.-mars
179,50
N
3,00
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
févr.
197,08
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
févr.
197,28
Départ Marne
BPMF 220 Hagberg Récolte 2025
févr.-mars
177,50
T
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
févr.-mars
178,50
N
Départ Sud-Est
meunier Récolte 2025
févr.-mars
195,00
N
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
févr.-mars
240,00-245,00
N
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
févr.-mars
240,00
N
Départ Sud-Est
normes semoulières Récolte 2025
févr.-mars
240,00
N
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
févr.-mars
184,00
N
-2,50
Rendu La Pallice
Récolte 2025
févr.-mars
187,00
N
Rendu Pontivy/Guingamp
Récolte 2025
févr.-juin
184,50
N
Fob Bordeaux
Récolte 2025
févr.-mars
188,00
N
-2,50
Fob Rhin
Récolte 2025
févr.-juin
194,00
V
-1,00
Récolte 2026
janv.-juin n+1
197,00
V
4,00
Départ Sud-Est
Récolte 2025
févr.-mars
195,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
févr.-mars
191,50
N
0,00
Rendu Pontivy/Guingamp
Récolte 2025
févr.-mars
197,50
N
7,00
Fob Moselle
sans limit. d'orgettes Récolte 2025
févr.-mars
173,50
N
1,00
Départ Eure/Eure-et-Loir
Récolte 2025
févr.-mars
179,50
T
0,00
Départ Sud-Est
65-67 kg/hl Récolte 2025
févr.-mars
190,00
N
3,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
janv.-juin
184,00
T
-2,50
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
janv.-juin
184,00
T
-3,00
Cotations des issues de meunerie du 27 janvier 2026
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
144,00-146,00
T
0,00
pellets
dispo.
154,00-156,00
T
0,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
159,00-161,00
T
-4,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
-3,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
-10,00
Cotations commerciales des produits laitiers du 22 janvier 2026
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2040,00
T
40,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
1010,00
T
0,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 28 janvier 2026
Devise
Valeur à la clôture
1 dollar US
0,8351 euro
1 euro
1,1974 dollar
Clôture du marché à terme de Chicago du 28 janvier 2026
Matières premières
Clôture
Chicago
Blé
536,00
cents/bois.
Maïs
430,00
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 28 janvier 2026
Blé meunier (Euronext)
Echéance
Clôture
Mars 2026
190,00
Mai 2026
190,25
Sept. 2026
195,50
Volume
93843
Maïs (Euronext)
Echéance
Clôture
Mars 2026
191,50
Juin 2026
190,50
Août 2026
194,25
Volume
2880
Cotations des marchés internationaux du 28 janvier 2026