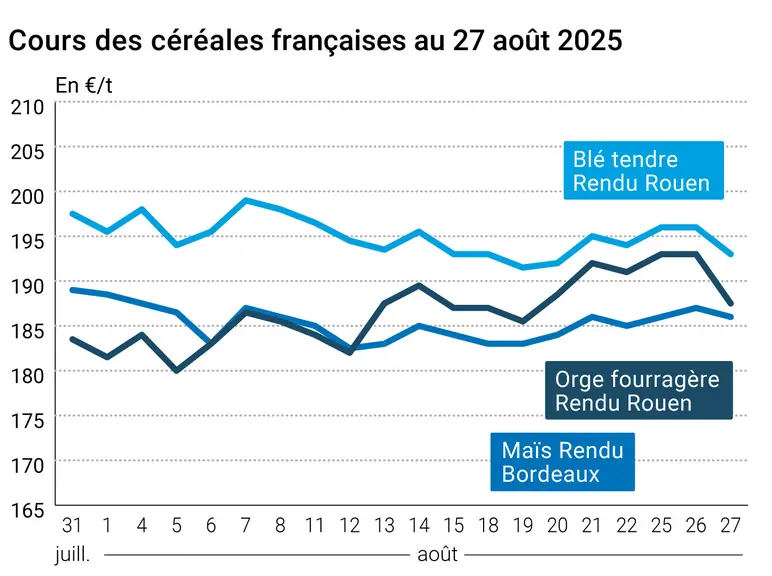
L’évolution des prix du blé, de l’orge et du maïs français entre le 25 et le 26 août 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont reculé ce mercredi 27 août 2025, tant sur Euronext que sur le Cbot et pour toutes les échéances. Le contrat blé à Chicago a cédé 7,5 cts$/boiss. sur l’échéance de décembre, la plus travaillée, passant sous les 525 cts$/boiss. Celle de mars, la deuxième la plus cotée, résiste encore au-dessus des 540 cts$.boiss. Le blé coté en Europe passe sous les 195 €/t pour l’échéance la plus active de décembre alors que celle de mars se maintient juste au-dessus des 200 €/t. A noter que la troisième échéance la plus travaillée, celle de mai 2026, cote au-dessus du seuil des 205 €/t. En maïs, l’échéance la plus active de novembre sur Euronext, passe en-dessous des 190 €/t. Sur les marchés physiques hexagonaux, les prix des céréales ont perdu terrain.
Le sentiment bien installé de très bonnes récoltes en blé et en maïs dans le monde déprime les marchés. La fermeté du dollar sur le marché des changes pèse aussi sur les dynamiques de cours, les tirant plutôt vers le bas depuis quelques jours. Le recul de l’euro ne favorise même pas les origines Europe. Et là où l’on attend une récolte ukrainienne en baisse, l’Australie annonce une moisson plutôt importante en volume, proche de celui de la campagne précédente (34,1 Mt). On attendra avec impatience la publication du service des statistiques agricoles australien Abares lundi 1er septembre. Les incertitudes géopolitiques au niveau mondial ont tendance aussi à paralyser les opérateurs. La séance US a été dominée par des opérations de ventes techniques et de la part des fonds. On attend un peu de pluie dans les plaines du sud, avec une extension possible vers l’est ensuite. Le blé coté à Minneapolis reculait de façon prononcée sous la pression de la récolte de blé de printemps et l’attente des chiffres de StatCan au Canada. Les semis précoces de blé dans le centre des Etats-Unis sont retardés en raison de pluies mais devraient reprendre de façon forte une fois cet épisode météorologique terminé, selon World Weather Inc. A surveiller également, les chiffres des ventes à l’exportation US, à paraître ce jour. En Europe, dans son rapport hebdomadaire de positions des traders, au vendredi 22 août, Euronext note que les opérateurs dits financiers ont diminué leur position nette courte sur le blé (d'environ 5 700 lots) pour atteindre environ -253 500 lots.
Le maïs coté sur le Cbot, où les ventes techniques et celles des fonds ont dominé la séance marquée par de faibles amplitudes de variations de cours, a à nouveau enregistré un recul, toujours en raison de l’assurance confirmée d’une très belle récolte US à venir et le renforcement du dollar face à l’euro. La demande internationale demeure solide. Cependant, JCI China, spécialiste de l’information agricole chinoise, estime que les importations de maïs par la Chine en juillet 2025 sont les plus faibles depuis septembre 2018. Au 22 aout 2025, la production hebdomadaire d’éthanol aux Etats-Unis a diminué à 1,070 million de barils par jour (- 2 000 bbl/j comparé à la semaine précédente) et les stocks cumulés ont diminué à 22,549 millions de barils (- 139 000 barils par rapport à la semaine précédente). Dans son rapport hebdomadaire de positions des traders, au 22 août, Euronext indique que les opérateurs dits financiers ont augmenté leur position nette courte sur le maïs (d'environ 800 lots) pour atteindre environ -11 500 lots. A surveiller cependant, la perspective d’une récolte plus faible que prévue dans toute l’Union européenne. En France, la coopérative bourguignonne Ynovae précise que les ensilages battent leur plein en ce moment, même si la forte pluviométrie de la semaine dernière a décalé les travaux de récolte de quelques jours ; ils ont redémarré le week-end du 23-24. Du côté de la Charente Maritime, on estime que les maïs 2025 s’annoncent corrects après une saison d’irrigation très intense. En Thiérache (Aisne, Ardennes, Nord et à cheval sur la Belgique), on est surpris par la précocité de l’activité maïs ensilage dès le mois d’août.
Fondamentaux :
Ukraine, blé, moisson : 21,8 Mt attendues en 2025 contre 22,7 Mt en 2024 (source : UAC et ministère de l’économie ukrainien)
Ukraine, maïs, moisson : 28 à 29 Mt attendues en 2025, légèrement supérieur à la précédente estimation (source : UAC et ministère de l’économie ukrainien)
Russie, blé, exportations : estimation à 6,4 Mt, en baisse de 36 % d’une année sur l’autre, pour la période juillet août (source : SovEcon)
Commerce international :
Taiwan, maïs fourrager, achat : 65 000 t origine Etats-Unis, vendeur CHS, livraison en deux périodes (1er-20 novembre et 16 novembre 5 décembre) (source : MFIG)
Jordanie, orge fourragère, achat : environ 60 000 t à 264,25 $/t C&F à Olam, livraison entre le 1er et le 15 novembre ; nouvel appel d’offres pour 120 000 t pour livraison entre le 1er et le 31octobre et le 1er et le 30 novembre (clôture le 3 septembre) (source : Prospex Agro)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.