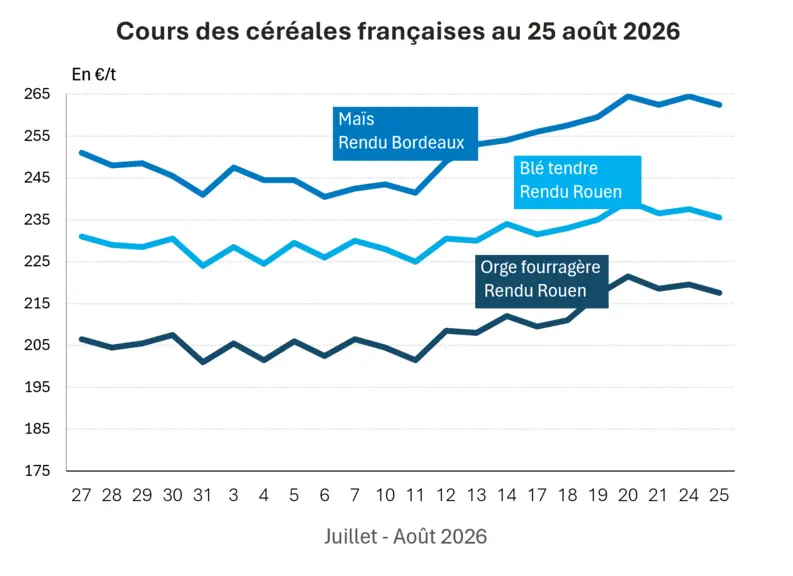
L’évolution des prix du blé, de l’orge et du maïs français entre le 24 et le 25 août 2026, expliquée par La Dépêche Le petit meunier.
Les essentiels :
Les cours du blé, à la recherche d’un nouveau souffle, s’ajustent en Europe.
Le maïs international intègre une possible baisse des rendements par rapport à ce qui était annoncé et à la baisse de la production UE.
Les cours des contrats sur le blé coté sur le Cbot ont progressé ce mardi 25 août 2026 : + 3,75 cts$/boiss., à 703,25 cts$/boiss., pour l’échéance la plus active de décembre 2026 et + 3,75 cts$/boiss. également, à 721,25 cts$/boiss., pour celle de mars 2027 (deuxième la plus traitée). La hausse valait pour toutes les échéances ouvertes aux négociations. Sur Euronext, la tendance était plutôt inverse : pas de changement, à 227,50 €/t pour le terme le plus rapproché de septembre 2026 et – 2,25 €/t, à 236,75 €/t, pour celui le plus dynamique de décembre 2026. Les prix reculaient pour les échéances jusqu’à mai 2027 compris mais progressaient pour celles comprises jusqu’à mai 2028 avant de perdre à nouveau du terrain pour les suivantes. En maïs, même dynamique : les échéances les plus rapprochées sur le Cbot ont clôturé au-dessus des 500 cts$/boiss. (523,50 cts$/boiss. pour celle de décembre 2026, la plus travaillée, et 538,50 cts$/boiss. pour celle de mars 2027, deuxième la plus active. Toutes les échéances ouvertes aux négociations ont progressé. Sur Euronext, les cours ont légèrement cédé du terrain (- 1,75 €/t, à 261,25 €/t, pour le terme le plus actif de novembre 2026 et – 2 €/t, à 254,50 €/t, pour celui de mars 2027). Les cours baissaient sur toutes les échéances ouvertes aux négociations jusqu’à novembre 2027 compris. Sur les marchés physiques hexagonaux, les prix du blé tendre, du maïs et de l’orge fourragère ont reculé. En blé dur, pas de changement par rapport à la veille.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le blé coté sur le Cbot a légèrement progressé ce mardi avec des différences entre les différentes places de référence outre-Atlantique (Chicago et Kansas City en hausse, Minneapolis sans changement). Les opérateurs prennent note de l’achèvement officiel de la moisson 2026 en blé d’hiver alors que celle en blé de printemps se poursuit, plutôt en avance par rapport aux différentes moyennes en la matière. Les professionnels commencent aussi à considérer les futures conditions de semis 2027 dans le pays, avec des sols plutôt secs dans les Plaines. Les conflits au Moyen-Orient et entre la Russie et l’Ukraine n’ont pas apporté de nouvelles informations pour peser sur le marché en ce début de semaine, le président étatsunien étant aussi préoccupé par sa bataille sur les tarifs douaniers avec le Canada. Les observateurs font remarquer que l’origine États-Unis n’est pas compétitive face à celles des autres pays exportateurs pour le moment.
Sur le plan international, il se dit que la Russie pourrait suspendre ses taxes à l’exportation sur les grains, à suivre. En Ukraine, la moisson des blés de printemps est terminée à 97 %. Les opérateurs commencent à se soucier de l’état des cultures et de la moisson en blé à venir au Canada, où la pression maladie, fongique notamment, s’accroît. Pour certains acheteurs internationaux, la situation pouvait paraître sans grande importance mais la difficulté des opérations de dégagement de la nouvelle récolte en zone mer Noire, en raison du conflit entre la Russie et l’Ukraine, a rendu plus sensible l’importance de la récolte canadienne de cette année. Le bulletin Wheat Market Outlook de SaskWheat.ca a signalé lundi que la moisson pourrait vraiment avancer cette semaine dans le pays.
En Europe, dans un contexte de recul des prix du pétrole et d’un statu quo de la situation entre la Russie et l’Ukraine, avec toujours des difficultés énormes à pouvoir expédier des grains au départ de la zone mer Noire, les prix n’ont que peu évolué. Les cours cotés en Europe de l’Ouest servent de références en ce moment et ceux des origines mer Noire, y compris en origine Bulgarie et Roumanie sur le marché physique, s’ajustent, intégrant aussi une très légère baisse de la prime de risque autour des départs mer Noire. Selon AgriColumn, en Roumanie, les productions de blé et d’orge devraient atteindre de nouveaux records : 13,4 Mt en blé, 3,4 Mt en orge. Un élément important de compréhension toutefois : selon certains spécialistes, seulement 58 à 60 % des volumes annoncés en blé sont de qualité cette année contre 78 % l’an passé.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
En maïs, les opérations d’achats techniques et de la part des fonds ont dominé la séance outre-Atlantique alors que la moisson commence dans la Corn Belt aux États-Unis. Les acteurs du marché mesurent l’impact du compte rendu du Pro Farmer Crop Tour, terminé vendredi 21 août, et qui affiche un potentiel de rendement inférieur à ce qui était généralement admis jusqu’à ce jour, notamment via les prévisions de l’USDA. Avec cette différence d’appréciation, le débat tourne autour de l’ampleur de la révision à la baisse que devrait annoncer l’USDA en septembre. Attention à des rendements qui seraient annoncés trop en baisse face à une demande internationale très forte et soutenue par la baisse de production en Europe. Autre sujet typiquement étatsunien sur le maïs, l’évolution des négociations avec le Canada sur les tarifs douaniers et leur impact potentiel sur la filière éthanol – même s’il n’est pas explicitement concerné, il pourrait y avoir des dommages collatéraux…
A l’international, en Argentine, le programme à l’exportation en maïs connaît une belle dynamique ces dernières semaines : rien que pour la journée du 24 août, des achats à l’exportation ont été faits totalisant 2,12 Mt (avec LDC, Bunge, Cargill, Aceitera General Deheza et Cofco comme acheteurs principaux). Un effet de la baisse plus que probable des exportations de l’Union européenne avec sa très mauvaise récolte annoncée cette année ? A suivre…
Le maïs coté sur Euronext a en partie effacé les gains engrangés la veille, sous l’influence du recul des prix du pétrole Les pluies attendues en Europe cette semaine ne devraient pas changer la donne. En France, les ensilages de maïs se poursuivent avec du dépit en Haute-Loire « récolte misérable dans les sols argileux » jamais vue de mémoire de paysan selon un exploitant de la région.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.