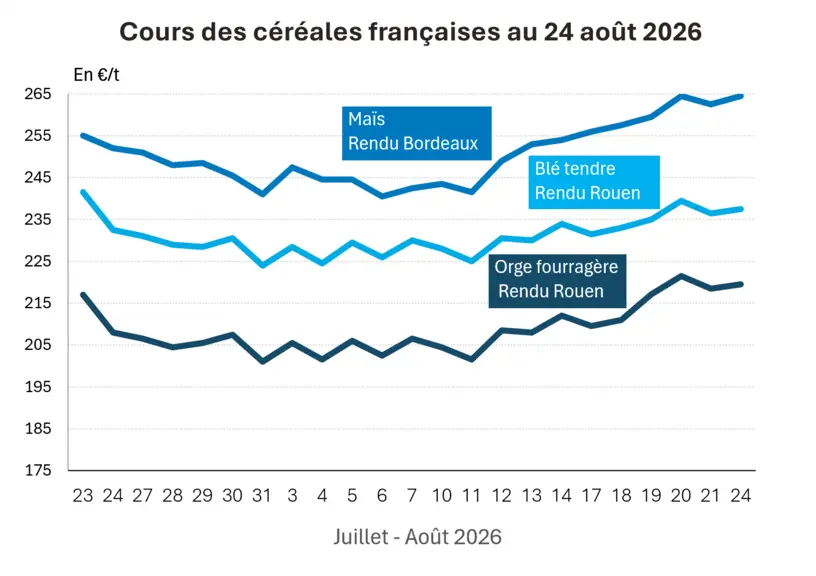
L’évolution des prix du blé, de l’orge et du maïs français entre le 21 et le 24 août 2026, expliquée par La Dépêche Le petit meunier.
Les essentiels :
Séance volatile sur le Cbot en blé et fin de moisson en blé d’hiver aux États-Unis
Les exportations en origines pays baltes et Roumanie à la hausse
Le Maroc va rependre ses importations de blé
La France a vendu un bateau de blé au Soudan
Nouvelle baisse du rendement en maïs dans l’UE
Les cours des contrats sur le blé ont progressé ce lundi 24 août 2026 sur le Cbot : + 0,25 ct$/boiss., à 699,50 cts$/boiss., pour le contrat le plus actif de décembre 2026 et + 1 ct/boiss., à 717,50 cts$/boiss. pour celui de mars 2027, le deuxième le plus traité. Toutes les échéances jusqu’à mars 2028 compris ont gagné du terrain. Même mouvement pour le maïs : + 7 cts$/boiss., à 515,50 cts$/boiss. pour l’échéance la plus traitée de décembre. La hausse valait pour toutes les échéances. Sur Euronext, la dynamique était la même : en blé, + 4 €/t, à 227,50 €/t, pour l’échéance la plus rapprochée de septembre 2026 et + 0,75 €/t, à 239 €/t pour celle de décembre 2026 ; en maïs, + 2 €/t, à 263 €/t, pour le terme de novembre 2026 et + 0,25 €/t, à 256,50 €/t, pour celui de mars 2027. Sur les marchés physiques hexagonaux, les prix du blé ont légèrement progressé tout comme ceux de l’orge fourragère. Les prix du blé dur sont inchangés.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le blé coté sur le Cbot a connu une très forte volatilité ce lundi (715 cts$/boiss. en séance au plus haut pour le contrat décembre 2026 et 731,25 cts$/boiss. pour celui de mars 2027). L’USDA a fait état, dans son rapport hebdomadaire du lundi sur les conditions de culture aux États-Unis, d’une moisson officiellement terminée en blé d’hiver alors qu’elle est avancée à 62 % en blé de printemps (contre 41 % la semaine passée, 51 % il y a un an et 52 % en moyenne cinq ans). Les conditions de culture "bonnes à excellentes" ressortent à 51 % pour la semaine arrêtée au 23 août 2026 contre 52 % la semaine passée et 49 % l’an passé. Les opérateurs surveillent toujours les problématiques de sortie des marchandises de la zone mer Noire et s’inquiètent de voir que les difficultés actuelles sur ces origines-là ne bénéficient pas à l’offre étatsunienne. Pour l’heure, ce sont plutôt les origines pays baltes et Roumanie, dont les chargements sont très dynamiques en ce moment, qui profitent des problèmes de dégagement via la mer Noire.
La France gagne également quelques parts de marché en Afrique. Selon AfricaPress.net et des données du London Stock Exchange Group, la France a vendu un bateau (environ 67 000 t) de blé au Soudan. Il partirait du port de Rouen dans les jours à venir avant de rejoindre le port de Dunkerque pour un complément. Ce serait une grande première depuis août 2008 pour la France. Le Soudan a un besoin important d’importation de blé (environ 2,8 Mt pour 2026-2027 selon l’USDA) et a déjà acheté 1,3 Mt entre janvier et juin 2026. Il est encore difficile de dire si la décision soudanaise de s’approvisionner en blé origine France est due à la difficulté de se procurer du blé en origine Russie (plus gros fournisseur traditionnel de ce pays d’Afrique de l’Est) ou si c’est le besoin grandissant de consommation dans le pays qui a conduit les autorités de Khartoum à considérer l’offre hexagonale. Ou un peu des deux et donc… à suivre ! Selon UkrAgroConsult, le Maroc, via l’ONICL, va reprendre ses importations de blé à partir du 16 septembre, après une interruption de trois mois, « pour faire face à des stocks en baisse et à des achats auprès des producteurs nationaux inférieurs aux prévisions ». À ce jour, le pays a acquis environ 600 000 tonnes de blé, couvrant seulement 12 % environ des besoins annuels des minoteries, alors que le gouvernement tablait sur un approvisionnement de 1,5 million de tonnes sur le marché intérieur. Le programme d’achat courra jusqu’à la fin de l’année 2026, avec des premières arrivées de bateaux prévues pour la fin septembre.
À l’international, les exportations de blé origine Canada (récolte entre août et octobre) sont potentiellement sous pression car le printemps très pluvieux et l’été très chaud ont apporté des maladies fongiques qui menacent le blé mais aussi le canola et les légumineuses. De son côté, le Kazakhstan a indiqué une baisse de 30 % de sa production de blé en raison de la chaleur et de la sécheresse persistantes. Au Royaume-Uni, le contrat à terme échéance novembre 2026 en blé fourrager a terminé la semaine passée en hausse (à 205 livres sterling la tonne) et au-dessus du niveau du contrat décembre 2026 coté sur Euronext en blé meunier. Selon l’AHBD, ceci signifie que les utilisateurs de blé britanniques pourraient être tentés d’importer du blé du continent, puisque potentiellement moins cher (la parité euro-livre sterling sera à suivre dans les jours à venir). Le gouvernement en Inde a annoncé, ce lundi 24 août, la levée de l’embargo sur les exportations de blé, de farine de blé et de certains coproduits issus du blé. Le pays a produit 120 Mt de blé cette année et prévoit de vendre aux pays voisins, à ses frontières, un certain volume de blé afin d’alléger la pression issue des difficultés de sortie des grains en zone mer Noire. Certains avancent le chiffre de 1 à 2 Mt pour les mois à venir, en fonction de la compétitivité prix face aux autres pays exportateurs.
En blé dur, Spiga Dorata pointait, en fin de semaine dernière, que le début de récolte au Canada connaissait son départ le plus lent depuis dix ans. Au 17 août, seulement 1 % des moissons étaient effectuées dans le Saskatchewan. Cette situation inquiète les opérateurs car il n'est pas rare q'une météorologie défavorable aux travaux des champs arrive dès début septembre.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté maïs, les opérateurs intègrent les informations issues du Pro Farmer Crop Tour, avec un potentiel de rendement étatsunien estimé inférieur à celui proposé par l’USDA lors de sa dernière mise à jour de juillet et au plus bas depuis six ans. À suivre… En Europe, l’observatoire JRS Mars a mis à jour ce lundi ses estimations de rendements en Europe : il est estimé à 6,61 t/ha ce mois-ci dans l’UE contre 6,93 t/ha le mois dernier. De plus, les craintes de voir El Niño peser sur la production de maïs au Brésil en 2027 sont venues aussi en soutien des cours. La tendance météorologique étatsunienne devrait ressembler pour la semaine du 24 au 31 août à celle de la semaine passée (températures proches des normales et pluies proches ou sous les normales de saison pour le maïs).
En Russie, le gouvernement étudie la possibilité d’introduire en 2027 des quotas temporaires à l’exportation sur le maïs, mais aussi sur l’orge, afin d’assurer l’approvisionnement de ses filières alimentation animale et de faire face à une baisse drastique des stocks nationaux (200 000 t à cette date, en baisse de 75 % par rapport à l’an passé). Le quota pourrait atteindre entre 3 Mt et 5 Mt.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
En Normandie, un producteur a indiqué qu’il avait terminé ses ensilages de maïs depuis le 17 août. « La qualité des maïs ne sera pas celle de 2025, mais nous avons pu remplir nos silos. Nous prendrons le temps d’analyser la valeur de ces fourrages d’ici quelques mois afin d’adapter au mieux nos rations pour permettre de continuer à produire nos merveilleux produits laitiers », a-t-il précisé dans un post sur LinkedIn.
Commerce international :
Russie, blé, exportations : révisées à 1,8 Mt pour le mois d’août contre 3,1 Mt auparavant, au plus bas depuis août 2010 (source : Interfax/Rusagrotrans)
Russie, blé, exportations : révisées à 1,9 Mt pour le mois d’août contre 2,2 Mt auparavant (source : SovEcon)
États-Unis, blé, inspections à l’exportation : pour la semaine se terminant le 20 août, 425 668 t, dans les attentes des analystes (source : USDA)
Etats-Unis, maïs, inspections à l’exportation : pour la semaine se terminant le 20 aout, 1 296 271 t, au-dessus des attentes des analystes (source : USDA)
Marchés physiques français du 24 août 2026 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2026
oct.-déc.
237,50
N
1,00
Rendu La Pallice
76/220/11 Récolte 2026
oct.-déc.
239,50
N
1,00
Rendu Rouen
76/220/11 Récolte 2026
oct.-déc.
237,50
N
1,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026
oct.-déc.
237,50
N
1,00
Fob Moselle
meunier Récolte 2026
août-sept.
222,00
N
1,00
meunier Récolte 2026
oct.-déc.
225,50
N
1,00
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2026
août
n.p.
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2026
août
n.p.
Départ Marne
BPMF 220 Hagberg Récolte 2026
oct.-déc.
228,50
N
1,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2026
août-déc.
219,50
N
1,00
Départ Sud-Est
meunier Récolte 2026
oct.-déc.
230,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2026
oct.-déc.
264,50
N
2,00
Rendu La Pallice
Récolte 2026
oct.-déc.
264,50
N
Rendu Pontivy/Guingamp
Récolte 2025
août-sept.
298,00
N
2,00
Récolte 2026
oct.-déc.
307,50
N
2,00
Fob Bordeaux
Récolte 2026
oct.-déc.
267,50
N
2,00
Fob Rhin
Récolte 2025
août-sept.
229,00
N
2,00
Départ Sud-Est
Récolte 2026
oct.-déc.
256,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2026
août-déc.
n.p.
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2026
août-déc.
n.p.
Départ Sud-Est
normes semoulières Récolte 2026
août-déc.
n.p.
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2026
oct.-déc.
219,50
N
1,00
Rendu Pontivy/Guingamp
Récolte 2026
août-sept.
223,50
N
1,00
Récolte 2026
oct.-déc.
226,50
N
1,00
Fob Moselle
sans limit. d'orgettes Récolte 2026
oct.-déc.
204,50
N
1,00
Départ Eure/Eure-et-Loir
Récolte 2026
août-déc.
206,50
N
1,00
Récolte 2026
oct.-déc.
206,50
N
1,00
Départ Sud-Est
65-67 kg/hl Récolte 2026
sept.-déc.
215,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2026
oct.-mars
inc.
Faro 11,5% max Port 500 t Récolte 2026
janv.-juin
213,00-215,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2026
oct.-mars
inc.
Planet 11,5% max Port 500 t Récolte 2026
janv.-juin
235,00-240,00
N
0,00
Cotations commerciales des produits laitiers du 20 août 2026
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2910,00
T
260,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
1450,00
T
85,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 24 août 2026
Devise
Valeur à la clôture
1 dollar US
0,8573 euro
1 euro
1,1664 dollar
Clôture du marché à terme de Chicago du 24 août 2026
Matières premières
Clôture
Chicago
Blé
681,75
cents/bois.
Maïs
491,50
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 24 août 2026
Blé meunier (Euronext)
Echéance
Clôture
Sept. 2026
227,50
Déc. 2026
239,00
Mars 2027
240,25
Volume
96208
Maïs (Euronext)
Echéance
Clôture
Nov. 2026
263,00
Mars 2027
256,50
Juin 2027
254,25
Volume
2532
Cotations des marchés internationaux du 24 août 2026