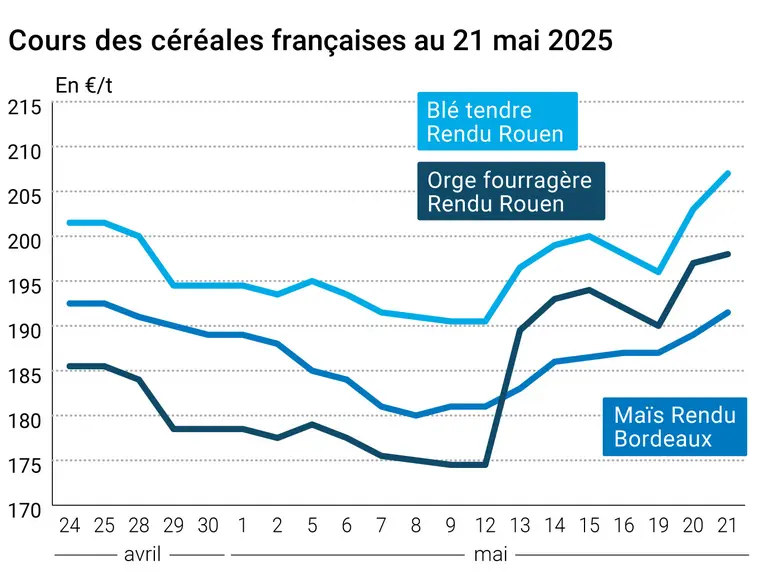
L’évolution des prix du blé, de l’orge et du maïs français entre le 20 et le 21 mai 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé tendre sur Euronext ont progressé sur l’ensemble des échéances ouvertes, entre le 20 et le 21 mai. Ils gagnent 3,00 €/t sur l’échéance septembre, pour repasser au-dessus de la barre psychologique des 210 €/t, et 3,25 €/t sur celle de décembre, pour repasser au-dessus de la barre psychologique des 220 €/t. Cette hausse tarifaire est purement technique, les perspectives de récolte à l’heure actuelle étant satisfaisantes. Les prix du maïs sur le marché à terme européen ont également grimpé sur l’ensemble des échéances ouvertes. Ils engrangent 3 €/t sur l’échéance juin, 5,50 €/t sur celle d’août et 4,50 €/t sur celle de novembre, pour repasser au-dessus de la barre psychologique des 200 €/t pour les deux premières échéances et de 205 €/t pour la troisième. Dans le dernier rapport hebdomadaire de positions des traders d'Euronext, au vendredi 16 mai 2025, les opérateurs dits financiers ont augmenté leur position nette courte sur le blé (d'environ 4 700 lots) pour atteindre environ -258 600 lots, et sur le maïs (d'environ 600 lots) pour atteindre environ -7 100 lots, rapporte WSD.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Sur le marché physique français, le blé tendre et l’orge fourragère en sympathie ont renchéri d’un jour sur l’autre sur la période juillet-septembre, gagnant respectivement 4 €/t et 1 €/t, et ce, dans le sillage du contrat blé sur Euronext. Le maïs a suivi la même tendance haussière sur la période mai-juin (+2,50 €/t), à l’image du contrat maïs sur le marché à terme européen. Les prix du blé dur ont engrangé 10 €/t.
Les cours du blé sur le CBOT ont gagné du terrain sur l’ensemble des échéances ouvertes, en raison de la couverture des positions courtes et des achats techniques. Ils gagnent 3,25 cts$/t sur l’échéance juillet, 4 cts$/t sur celle de septembre et 5,25 cts$/t sur celle de décembre. L’affaiblissement du dollar face à l’euro a favorisé la hausse des prix, sur un marché dominé par le weather market. Les cours du maïs sur le CBOT ont également grimpé sur l’ensemble des échéances ouvertes, en raison de la couverture des positions courtes et des achats techniques. Ils gagnent 6,50 cts$/t sur l’échéance juillet, 7,50 cts$/t sur celle de septembre et 7 cts$/t sur celle de décembre. La bonne demande tant pour l’alimentation animale que pour le secteur des biocarburants soutient les prix. Par ailleurs, les opérateurs surveillent l’avancée des semis, qui se déroulent à l’heure actuelle dans de bonnes conditions, et le développement des plantes aux Etats-Unis.
Les opérateurs ont les yeux fixés sur le ciel. Aux Etats-Unis, la perspective d’un temps plus sec localement dans les plaines méridionales et centrales pourrait pénaliser les cultures d’hiver. En Russie, comme dans le nord de l’Europe, le manque persistant de précipitations pourrait entamer le potentiel de rendement des récoltes. En Chine, le risque de sécheresse concerne 8 % de la région du Henan, qui représente à elle seule près de 25 % des surfaces de blé d’hiver du pays, selon le bureau météorologique national.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours du pétrole à New York (Nymex WTI, échéance juillet) et Londres (Brent, échéance juillet) se sont nettement repliés, perdant respectivement 0,46 $/t et 0,47 $/t. La hausse des stocks de brut états-unien d’une semaine sur l’autre a surpris les opérateurs qui s’attendaient à une révision à la baisse des réserves. Cependant, des rumeurs d’une possible attaque israélienne sur les infrastructures nucléaires iraniennes ont limité la baisse tarifaire. L’euro, pour la troisième journée consécutive, s’est renforcé face au dollar, passant de 1,1281 $ le 20 mai à 1,1330 $ le 21 mai (+0,40 %), selon Boursorama. Ce renchérissement de la monnaie européenne pénalise les exportations européennes sur le marché mondial. L’affaiblissement du dollar est à mettre en lien avec les perspectives de dégradation de la situation budgétaire états-unienne, après que les Républicains n’ont pas validé le projet de réforme fiscale de Donald Trump.
Côté géopolitique, la fondation juridique néerlandaise Global Rights Compliance (GRC) a indiqué le 21 mai que la Russie cible délibérément et méthodiquement les infrastructures agricoles de l'Ukraine afin de renforcer sa position d'exportateur mondial majeur de céréales. Dans le rapport validé par les autorités ukrainiennes, GRC a étudié les frappes russes dans la province d'Odessa, sur la mer Noire, entre juillet et octobre 2023, notamment « sur les ports de Tchornomorsk, Reni, et Izmaïl », et ayant visé à la fois les infrastructures et les récoltes céréalières, précise nos confrères d’Agra.
Fondamentaux :
Russie, blé, production : 81 Mt en 2025 (contre 79,7 Mt estimées auparavant), en baisse par rapport à la récolte 2024 (source : Sovecon)