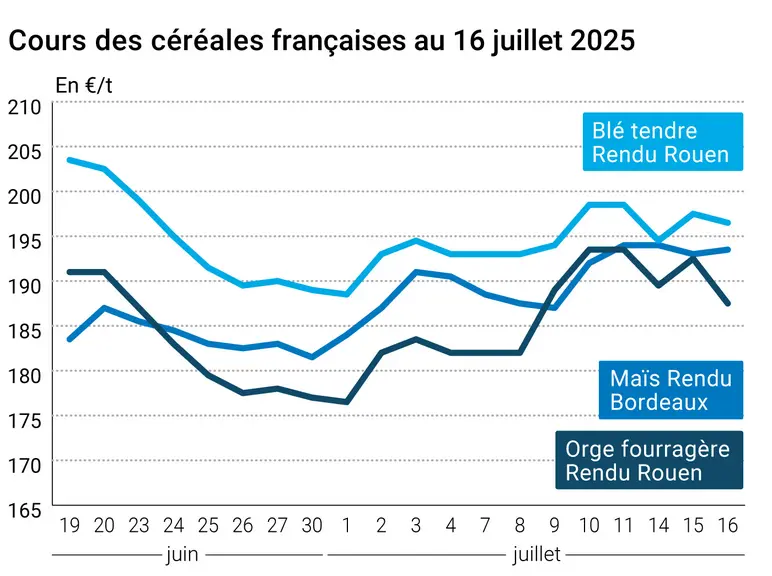
L’évolution des prix du blé, de l’orge et du maïs français entre le 15 et le 16 juillet 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours sur les principaux contrats à terme sur le blé ont cédé un peu de terrain sur Euronext ce mercredi 16 juillet 2025, et ce, sur toutes les échéances et sous la barre des 200 €/t pour l’échéance septembre notamment. A contrario, les cours du blé sur le CBOT ont gagné un tout petit peu de terrain tout comme ceux des contrats maïs des deux côtés de l’Atlantique. Sur les marchés physiques hexagonaux, les prix du blé tendre et de l’orge fourragère sont plutôt en baisse alors que ceux du maïs gagnent un peu de terrain. Ceux du blé dur sont en repli.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Outre-Atlantique, le dollar s'est déprécié face à l'euro, soutenant les prix sur le marché. Les moissons, qui se passent plutôt bien, ne sont pas un facteur haussier pour les prix, ni aux Etats-Unis, ni en Europe. Le rapport hebdomadaire de positions des traders d'Euronext, au vendredi 11 juillet 2025, note que les opérateurs dits financiers ont diminué leur position nette courte sur le blé (d'environ 13 700 lots) pour atteindre environ -239 800 lots. La dernière prévision de production pour la Russie a été revue à la hausse également. A surveiller cependant, pour ce pays, le rythme de la moisson et la qualité. Outre une offre céréalière mondiale plus que satisfaisante et attendue en progression, les risques (commerciaux comme géopolitiques) n’incitent pas au dynamisme. Seule la compétitivité prix fait la différence en ce moment. En France, des retours directs d’agriculteurs, post moisson, confirment les bons volumes et les qualités satisfaisantes, notamment en nord Bourgogne et en Haute-Marne. FranceAgriMer a présenté, ce mercredi 16 juillet, une prévision de production pour la nouvelle récolte ainsi que pour les exportations (voir Fondamentaux, ci-dessous).
Côté maïs, les cours sur le CBOT ont progressé pour la troisième séance consécutive, avec majoritairement des opérations de couverture courte et d’achats techniques. La météorologie plutôt favorable et l’accord commercial avec l’Indonésie ont animé le marché également. Outre-Atlantique, on surveille cependant de potentiels stress sur le plus long terme en rapport avec les phases de développement futur des cultures. On garde un œil aussi sur l’Argentine et le Brésil. En Europe, les opérateurs lorgnent le ciel dans l’attente de pluies qui seraient les bienvenues pour la culture. Dans le rapport hebdomadaire de positions des traders d'Euronext, au vendredi 11 juillet 2025, on note que les opérateurs dits financiers ont diminué leur position nette courte sur le maïs (d'environ 1 000 lots) pour atteindre environ -8 500 lots. Au 11 juillet 2025, la production hebdomadaire d’éthanol états-unien a augmenté à 1,087 millions de barils par jour (+2 000 barils par jour versus la semaine précédente) et les stocks cumulés ont diminué à 23,635 millions de barils (-324 000 barils par rapport à la semaine précédente).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Du point de vue logistique, à suivre, selon Asap Agri Solutions, un cabinet d’analyse en Ukraine, la navigation sur le Danube est difficile en ce moment pour acheminer les grains vers le port de Constanta, en raison de niveaux d’eaux très bas et des températures des eaux élevées. Conséquence : des capacités de transport réduites et une baisse des tonnages disponibles pour l’offre à l'exportation.
Fondamentaux :
Russe, blé, production : vue à 83,6 Mt, soit +600 000 t par rapport à la précédente prévision (source : SovEcon)
Ukraine, maïs, production : vue à 27,2 Mt, soit -2 % par rapport à la précédente, en raison d’une météo trop chaude et trop sèche (source : ministère de l’Agriculture ukrainien)
France, blé, production : vue à 32,576 Mt pour 2025-2026 contre 25,646 Mt l’an passé, soit +27 % (source : FranceAgriMer)
France, blé, exportations : vues à 14,324 Mt pour 2025/2026 contre 10,355 Mt en 2024, soit + 38 %, dont 7,5 Mt sur pays tiers (+ 114 % comparé à 2024) (source : FranceAgriMer)
France, blé, utilisations : vues à 14,249 mt pour 2025-2026 en domestique (+1 %), dont 2,268 Mt en amidonnerie (+4 %) (source : FranceAgriMer)
France, blé, stock final : vu à 3,867 Mt pour 2025-2026 contre 2,33 Mt (source : FranceAgriMer)
France, orge, production : vue à 11,776 Mt pour 2025-2026 contre 9,889 Mt en 2024 (source : FranceAgriMer)
France, orge, exportations : vues à 5,571 Mt pour 2025-2026 contre 5,263 Mt en 2024, dont 2,885 Mt sur pays tiers (source : FranceAgriMer)
France, blé dur, production : vue à 1,267 Mt pour 2025-2026 contre 1,223 Mt en 2024 (source : FranceAgriMer)
Commerce international :
Etats-Unis, blé, inspections à l’exportation : 439 533 t pour la semaine se terminant au 10 juillet, dans les attentes des analystes (source : USDA)
Etats-Unis, maïs, inspections à l’exportation : 1 287 159 t pour la semaine se terminant au 10 juillet, dans les attentes des analystes (source : USDA)
Brésil, maïs, exportations : vues à 4,6 Mt en juillet contre 4,34 Mt la semaine précédente (source : Anec)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
ERRATUM : L'indice IPAA en date du 2 juillet 2025 s'élevait bien à 158,80, mais en baisse de 5,78 points par rapport à celui du 25 juin 2025, et non -9,25 comme indiqué par erreur dans notre hebdomadaire n°4633 en date du 3 juillet 2025. Par ailleurs, l'indice IPAA en date du 9 juillet 2025 a atteint 161,02, en hausse de 2,22 points par rapport à celui du 2 juillet 2025.
Marchés physiques français du 16 juillet 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
juil.-sept.
196,00
T
-0,50
Rendu La Pallice
76/220/11 Récolte 2025
juil.-sept.
196,50
T
-1,50
Rendu Rouen
76/220/11 Récolte 2025
juil.-sept.
196,50
T
-1,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
juil.-sept.
196,50
N
1,00
Fob Moselle
meunier Récolte 2025
juil.-sept.
186,50
N
-3,00
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
juil.
200,21
0,91
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
juil.
201,00
1,37
Départ Marne
BPMF 220 Hagberg Récolte 2025
juil.-sept.
inc.
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
août-sept.
191,50
N
-2,00
Départ Sud-Est
meunier Récolte 2025
juil.-déc.
210,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
juil.-sept.
277,50
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
juil.-sept.
275,00
Départ Sud-Est
normes semoulières Récolte 2025
juil.-sept.
270,00
N
-2,50
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2024
juil.-sept.
193,50
N
0,50
Rendu La Pallice
Récolte 2024
juil.-sept.
inc.
Rendu Pontivy/Guingamp
Récolte 2024
juil.-sept.
209,50
T
-0,50
Fob Bordeaux
Récolte 2024
juil.-sept.
197,50
N
0,50
Fob Rhin
Récolte 2024
juil.-sept.
193,00
T
0,00
Récolte 2025
janv.-juin
205,00
T
0,00
Départ Sud-Est
Récolte 2024
juil.-sept.
200,00
T
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
juil.-sept.
187,50
T
-5,00
Rendu Pontivy/Guingamp
Récolte 2025
juil.-sept.
185,50
T
9,00
Fob Moselle
sans limit. d'orgettes Récolte 2025
juil.-sept.
168,50
N
-4,00
Départ Eure/Eure-et-Loir
Récolte 2025
juil.-sept.
176,50
T
8,00
Départ Sud-Est
65-67 kg/hl Récolte 2025
juil.-sept.
180,00
T
-5,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
oct.-mars
197,00-200,00
A/V
4,50
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
oct.-mars
215,00-222,00
T
0,00
Cotations des issues de meunerie du 15 juillet 2025
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
119,00-121,00
T
0,00
pellets
dispo.
129,00-131,00
T
-5,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
140,00-142,00
T
-4,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
0,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
0,00
Cotations commerciales des produits laitiers du 10 juillet 2025
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2410,00
N
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
800,00
N
Evolution dollar / euro du 16 juillet 2025
Devise
Valeur à la clôture
1 dollar US
0,8619 euro
1 euro
1,1602 dollar
Clôture du marché à terme de Chicago du 16 juillet 2025
Matières premières
Clôture
Chicago
Blé
541,25
cents/bois.
Maïs
405,25
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 16 juillet 2025
Blé meunier (Euronext)
Echéance
Clôture
Sept. 2025
198,50
Déc. 2025
207,75
Mars 2026
215,00
Volume
66648
Maïs (Euronext)
Echéance
Clôture
Août 2025
206,50
Nov. 2025
200,00
Mars 2026
206,00
Volume
2766
Cotations des marchés internationaux du 16 juillet 2025