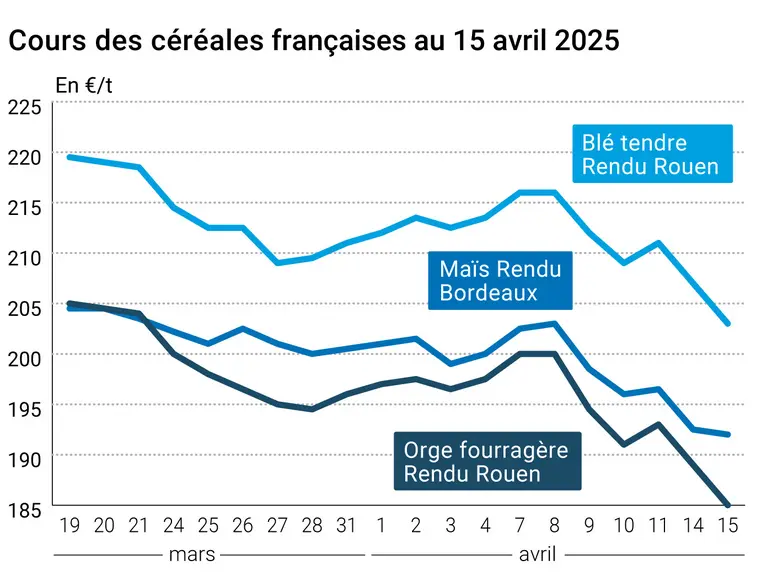
L’évolution des prix du blé, de l’orge et du maïs français entre le 14 et le 15 avril 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé sur Euronext ont baissé entre les séances du 14 et 15 avril 2025 sous l’effet des récentes publication Agreste des surfaces dans l’hexagone. Les prix de l’orge ont reculé en sympathie avec ceux du blé. En maïs, les prix sur Euronext ont enregistré des pertes modestes.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les prix du blé sur le marché français ont baissé significativement suite à la récente publication du ministère de l’agriculture qui anticipe désormais une hausse de 10 % de la sole en blé tendre sur un an, à 4,63 Mha, contre 4,57 Mha dans son rapport précédent. Du côté de la demande, l’Algérie a lancé un appel d’offres pour l’achat de blé avec un chargement en juin 2025. Notons aussi que la Jordanie a acheté 60 000 t de blé de force à 263 $/t CAF pour un chargement en août. En Argentine, la bourse de Buenos Aires estime la prochaine production de blé 2025/2026 à 20,5 Mt contre 18,6 Mt pour la campagne précédente. Toujours dans l’hémisphère sud, l’Australie a exporté 2,1 Mt en février dernier. Le rythme de ses exportations de blé se serait encore accru sur un mois selon Lachstock Consulting, avec 2,53 Mt prévu en avril contre 2,39 Mt estimé en mars. Par ailleurs, l’Afrique du Nord et notamment le Maroc continuent de diversifier leurs sources d’approvisionnement en blé. Le Kazakhstan aurait ainsi rejoint la liste des fournisseurs selon UkrAgroConsult après avoir conclu des accords pour l’expédition de 300 000 t vers ces destinations.
Les prix du maïs dans l’hexagone ont également enregistré de légères pertes en clôture sur Euronext, dans le sillage du blé. Le grain jaune pâtit notamment de son manque d’attractivité à l’export.
Sur le CBOT, les cours du blé ont reculé en raison de l’arrivée de meilleures conditions climatiques dans la ceinture céréalière aux États-Unis. Toutefois, l’état des cultures de blé se dégrade légèrement aux États-Unis selon l’USDA, avec 47 % des surfaces en bon ou excellent état, soit une perte de 1 % sur la dernière semaine. Notons que le recul des cours a été tempéré par la faiblesse du dollar.
Les cours du maïs à Chicago ont également baissé sous l’effet d’un manque de demande, malgré une vente de maïs états-unien au Portugal pour un volume de 110 000 tonnes. Le dernier rapport Crop Progress a signalé que 4% des surfaces prévues ont été semées au 13 avril, soit un retard de 1 % comparé à la moyenne des cinq dernières années. Les semis devraient continuer à prendre du retard la semaine prochaine avec l’annonce de prochaines précipitations dans plusieurs états.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Sur le plan géopolitique, la guerre commerciale se poursuit avec son lot quotidien de nouvelles sanctions et autres rétorsions laissant les opérateurs dans l’incertitude. Signalons par ailleurs que la Chine a réduit ses importations de céréales de 40,8 % sur un an à 22,7 Mt pour le premier trimestre, selon les douanes chinoises.
Sur le volet macroéconomique, l’euro a baissé face au dollar sous l’effet d’un consensus de nouvelle baisse attendue des taux d’intérêt dans l’UE. A New York, le cours du pétrole a peu fluctué. Les annonces de Donald Trump d’exempter partiellement l’industrie automobile de tarifs douaniers n’ont pas suffi à faire rebondir les prix qui restent plombés par une perspective de ralentissement économique lié à la guerre commerciale combinée à un maintien des hausses de production de brut par l’OPEP.
Fondamentaux :
États-Unis, blé, conditions de cultures : 47 % des surfaces en bon ou excellent état au 13 avril, en baisse de 1 % sur une semaine (Source : USDA)
États-Unis, maïs, semis : 4% de la surface plantée au 13 avril, contre 5 % pour la moyenne à cinq ans (Source : USDA)
France, blé, surfaces 2025-2026 : 4,63 Mha, en hausse de 10 % sur la campagne 2024-2025 (source Agreste)
France, orge, surfaces 2025-2026 : 1,7 Mha, en baisse de 3,6 % sur un an (source : Agreste)
Argentine, blé, production 2025-2026 : 20,5 Mt contre 18,6 Mt en 2024-2025 (source : Bourse de Buenos Aires)
Commerce international :
États-Unis, maïs, vente : 110 000 t au Portugal (source : USDA)
Chine, céréales, importations au premier trimestre : 22,7 Mt, en baisse de 40,8 % sur 1 an (source : administration des douanes chinoises)
Australie, blé, exportations : 2,1 Mt en février (source : bureau australien des statistiques)
Agenda :
17.04.2025 : Monde, blé-maïs-soja, rapport offre et demande (source : CIC)
Bulletin Céré’Obs de FranceAgriMer : (semaine 14, du 1er au 7 avril 2025)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Blé tendre d'hiver
75%
76%
64%
Orge d'hiver
72%
71%
67%
Orge de printemps
84%
86%
60%
Blé dur
79%
80%
70%
Maïs grain
Semis
S
S-1
N-1
Blé tendre d'hiver
Orge d'hiver
Orge de printemps
Blé dur
100%
Maïs grain
15%
2%
3%
Récolte
S
S-1
N-1
Blé tendre d'hiver
Orge d'hiver
Orge de printemps
Blé dur
Maïs grain
Marchés physiques français du 15 avril 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2024
avr.-juin
203,00
N
-4,00
Rendu La Pallice
76/220/11 Récolte 2024
avr.-juin
201,00
N
-4,00
Rendu Rouen
76/220/11 Récolte 2024
avr.-juin
203,00
N
-4,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2024
avr.-juin
198,00
N
-4,00
Fob Moselle
meunier Récolte 2024
avr.-juin
200,00
N
-4,00
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2024
avr.
215,88
-3,39
FCW Médium A3 classe 2 majo. incluses Récolte 2024
avr.
inc.
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2024
avr.
217,04
-3,43
Départ Marne
BPMF 220 Hagberg Récolte 2024
avr.-juin
205,00
N
-4,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
août-déc.
204,00
N
-4,00
Départ Sud-Est
meunier Récolte 2024
avr.-juin
inc.
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2024
avr.
280,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2024
avr.
inc.
Départ Sud-Est
normes semoulières Récolte 2024
avr.
inc.
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2024
avr.
192,00
N
-0,50
Rendu La Pallice
Récolte 2024
avr.-juin
194,00
N
-0,50
Rendu Pontivy/Guingamp
Récolte 2024
avr.-juin
192,00
N
-0,50
Fob Bordeaux
Récolte 2024
avr.
196,00
N
-0,50
Fob Rhin
Récolte 2024
avr.-juin
204,00
N
0,00
Récolte 2025
janv.-juin
208,00
N
0,00
Départ Sud-Est
Récolte 2024
avr.-juin
200,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2024
avr.-juin
185,00
N
-4,00
Rendu Pontivy/Guingamp
Récolte 2024
avr.-juin
199,00
N
-4,00
Fob Moselle
sans limit. d'orgettes Récolte 2024
avr.-juin
179,00
N
-4,00
Départ Eure/Eure-et-Loir
Récolte 2024
avr.-juin
180,00
N
-4,00
Départ Sud-Est
62/63 kg/hl Récolte 2024
avr.-juin
195,00
N
-5,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2024
avr.-juin
207,00-209,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2024
avr.-juin
220,00
N
0,00
Cotations des issues de meunerie du 8 avril 2025
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.