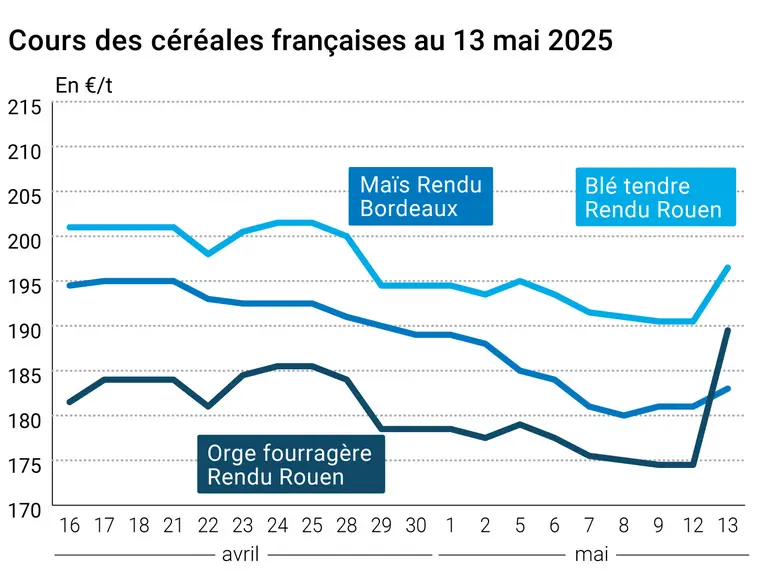
L’évolution des prix du blé, de l’orge et du maïs français entre le 12 et le 13 mai 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé sont restés stables sur Euronext sur l’échéance septembre 2025 (récolte 2025) entre les séances du 12 et du 13 avril. Ceux du maïs ont progressé de +1,75 €/t sur l’échéance juin 2025 (récolte 2024). Sur le marché physique, les prix de l’orge fourragère sont restés stables dans le sillage du blé tendre pour la récolte 2025 sur la période juillet-septembre. A noter que le bond des cours du blé tendre et de l'orge fourragère, visible sur le graphique, s'explique par le passage de la récolte 2024 (période mai-juin) à la récolte 2025 (période juillet-septembre).
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les cours du blé sur Euronext sont restés stables, tiraillés entre un rapport USDA baissier pour cette culture et a désescalade de la guerre douanière entre la Chine et les États-Unis. Par ailleurs, Agreste estime la superficie française de blé pour 2025-2026 à 4,595 Mha, contre 4,210 Mha pour 2024-2025. Sur le CBOT, le cours du blé a progressé modestement avec le soutien d’achats techniques. Le marché reste sous la pression de conditions favorables pour le blé aux États-Unis et des stocks états-uniens supérieurs aux attentes dans le rapport USDA du 12 mai.
Sur les marchés physiques français, les prix de l’orge fourragère sont restés stables en récolte 2025 pour la période estivale. La superficie en orge 2025-2026 est de 1,74 Mha, soit un recul de 5,4 % sur la campagne précédente et une baisse de 3,8 % sur la moyenne quinquennale.
En maïs, les cours sur Euronext ont progressé significativement sur l’échéance de juin et plus modestement sur les échéances suivantes avec le soutien de la baisse des surfaces françaises de semis 2025-2026. En effet, Agreste estime la superficie de maïs 2025 dans l’hexagone à 1,479 Mha, soit un recul de -7,6 % sur la campagne précédente et -3,3 % sur la moyenne des cinq dernières années. Sur le CBOT, les cours du maïs ont baissé sous la pression de l’avancée rapide des semis et des estimations de récolte 2025-2026 à plus de 400 Mt pour les États-Unis dans le dernier rapport USDA. De plus, les cours sont sous la pression de la concurrence sud-américaine avec une production estimée en hausse à 130 Mt pour le Brésil par l’USDA.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Sur le volet macroéconomique, l’euro a progressé face à dollar, en raison du ralentissement de l’inflation aux États-Unis, ouvrant la voie à un assouplissement de la politique monétaire de la Réserve fédérale des Etats-Unis (FED). À New York, le pétrole a progressé de nouveau fortement en clôture, avec le soutien de l’accord entre Pékin et Washington sur une baisse temporaire des droits de douanes réciproques. L’affaiblissement du dollar et des signes haussiers de la demande états-unienne pour l’or noir ont apporté un soutien supplémentaire aux cours.
Fondamentaux :
France, blé, surfaces 2025-2026 : 4,595 Mha, en progression de 9,1 % sur la campagne précédente et de 0,2 % sur la moyenne à 5 ans (source : Agreste)
France, blé dur, surfaces 2025-2026 : 0,222 Mha, en repli de 7,3 % sur la campagne précédente et de 13 % sur la moyenne à 5 ans (source : Agreste)
France, Orge, surfaces 2025-2026 : 1,741 Mha, en recul de 3,8 % sur la campagne précédente et de 5,4 % sur la moyenne à 5 ans (source : Agreste)
France, maïs, surfaces 2025-2026 : 1,479 Mha, en retrait de 7,6 % sur la campagne précédente et de 3,3 % sur la moyenne à 5 ans (source : Agreste)
Agenda :
14/05/2025 : France, blé orge maïs, Conseil spécialisé sur les grandes cultures (source : FranceAgriMer)
Export et import européens au 12 mai 2025 : (source : Commission européenne)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.