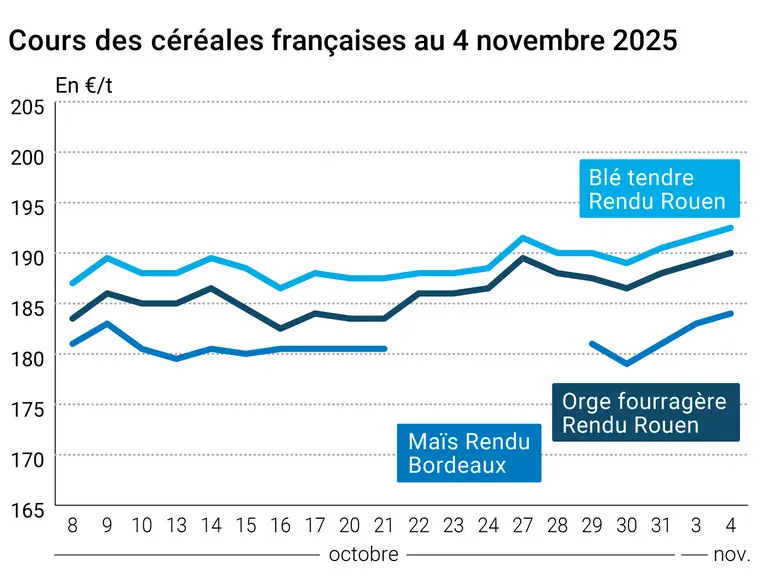
L’évolution des prix du blé, de l’orge et du maïs français entre le 3 et le 4 novembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont progressé sur le CBOT et sur Euronext ce mardi 4 novembre 2025 (troisième séance de hausse consécutive pour l’ensemble de ces matières), à l’exception du maïs coté à Chicago, en léger retrait pour la première fois depuis trois séances. A noter que l’échéance de décembre pour le blé états-unien, la plus traitée, a clôturé au-dessus des 550 cts$/boisseau. Son homologue sur Euronext frôle les 195 €/t. Les prix sur les marchés physiques hexagonaux ont également progressé en blé tendre, orge fourragère et maïs. Ils sont demeurés stables en blé dur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
La séance en blé outre-Atlantique a été animée par des informations de marché selon lesquelles la Chine s’intéresserait à l'origine états-unienne en particulier pour des départs Pacifique Nord-Ouest, mais aucune transaction commerciale n’a été confirmée pour le moment. Les opérateurs doivent toujours composer avec l’absence de publication officielle de l’USDA due au shutdown qui touche l’administration états-unienne. Autre élément important hier : les fonds procèdent à des rachats massifs de positions shorts. Le cabinet Peak Trading Research attire l’attention sur le fait que normalement, et sur une base historique, les cours du blé baissent en novembre. Les opérateurs suivent globalement l’avancée des semis d’hiver aux Etats-Unis (avec une météorologie plutôt favorable) et les différents stades d’avancement des récoltes et des ensemencements ailleurs dans le monde. A suivre, de potentiels dommages causés par le gel et les pluies sur une récolte en Argentine annoncée comme record. En Europe, c’est la paire euro-dollar qui a animé les marchés, avec un taux de change sous les 1,15 $, un niveau atteint pour la dernière fois en juillet. Théoriquement, ce mouvement est favorable aux origines Europe, toujours touchées par la rétention des producteurs à vendre leur production à des prix qui ne leur conviennent pas. En Ukraine, les prix ont tendance à monter en raison d’une faible offre et d’une demande croissante à l’exportation.
En maïs, ce sont des mouvements de prises de profit et de ventes techniques qui ont animé le CBOT. Globalement, les traders surveillent la météorologie sud-américaine et la récolte aux Etats-Unis. Des rumeurs circulent sur le fait que le sorgho pourrait remplacer le maïs dans la fabrication d’éthanol dans certaines zones des Etats-Unis. Sur Euronext, à noter l’expiration de l’échéance maïs ce mercredi 5 novembre. L’échéance mars 2026 prend désormais le relais comme échéance la plus traitée. Reuters signale que les autorités de régulation au Brésil ont donné leur feu vert à la navigation de barges sur la liaison Araguaia-Tocantins, ce qui permettrait l’exportation de maïs origine Brésil via le fleuve Amazone, qui viendrait en concurrence avec celui transporté sur le Mississippi.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté météorologie en Europe, les pluies demeureront très faibles sur l’ensemble du continent, favorisant ainsi la fin des travaux de semis des céréales d’hiver, alors que les températures apparaîtront comme légèrement supérieures aux normales de saison pour la période allant jusqu’au 10 novembre. En zone mer Noire, on note une absence de précipitations pour cette même période, là encore favorable aux semis tardifs de blé. L’humidité de la couche arable reste supérieure aux normales. Les températures présenteront des écarts de 4 à 5 °C au-dessus des normales saisonnières.
L’Union européenne a publié hier sa mise à jour hebdomadaire des exportations et importations européennes pour la semaine 18 terminée le 2 novembre (voir tableau ci-dessous).
Etats-Unis, maïs, rendement : vu à 186 boisseau par acre (bu/a), en hausse de 0,1 bu/a en octobre, ce qui donnerait une production à 16,748 milliards de boisseaux (source : StoneX)
Etats-Unis, blé d’hiver, semis : réalisés à 91 % au 2 novembre, contre 84 % la semaine passée (source : analystes privés)
Etats-Unis, maïs, récolte : terminée à 83 %, contre 72 % la semaine dernière et 91 % en 2024 (source : analystes privés)
Brésil, maïs, semis : réalisés à 60 % dans le centre-sud du pays (source : AgRural)
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Russie, blé, exportations : vues à 43,8 Mt pour 2025-2026, +400 000 t par rapport à la précédente estimation (source : SovEcon)
Philippines, blé fourrager, achat : 150 000 t en origine Australie (source : traders)
Ukraine, maïs, exportations : 1,09 Mt en octobre, contre seulement 61 000 t en septembre (source : UGA)
Iran, maïs fourrager, appel d’offres : 120 000 t avec clôture de l’offre le 4 novembre et des chargements en janvier-février, origines : Brésil, Europe, Russie, Ukraine et autres pays de la zone mer Noire (source : Slal/Prospex Agro)
Jordanie, blé, appel d’offres : nouvelle annulation du dernier appel d’offres en cours ; nouvel appel d’offres à venir la semaine prochaine (source : MIT)
Exportations et importations européennes pour la semaine 18 terminée le 2 novembre 2025 :
en tonnes
Cumulé 2025/26
S18 2025/26
Cumulé 2024/25
S18 2024/25
Blé tendre (export)
8 029 768
177 695
8 269 173
406 429
Orge (export)
3 759 141
89 981
1 731 343
82 413
Maïs (export)
412 119
19 120
504 555
74 901
Maïs (import)
5 375 058
244 413
7 289 407
444 503
Marchés physiques français du 4 novembre 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
nov.-déc.
192,50
N
1,00
Rendu La Pallice
76/220/11 Récolte 2025
nov.-déc.
193,00
N
1,00
Rendu Rouen
76/220/11 Récolte 2025
nov.-déc.
192,50
N
1,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
nov.-déc.
187,00
N
1,00
Fob Moselle
meunier Récolte 2025
nov.-déc.
184,00
N
1,00
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
nov.
201,12
1,10
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
nov.
201,12
1,10
Départ Marne
BPMF 220 Hagberg Récolte 2025
janv.-mars
182,00
N
0,50
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
nov.-déc.
184,00
N
1,00
Départ Sud-Est
meunier Récolte 2025
nov.-déc.
192,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
nov.-déc.
252,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
nov.-déc.
245,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2025
nov.-déc.
245,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
nov.-déc.
184,00
N
1,00
Rendu La Pallice
Récolte 2025
nov.-déc.
184,00
N
1,00
Rendu Pontivy/Guingamp
Récolte 2025
nov.-déc.
188,00
N
1,00
Fob Bordeaux
Récolte 2025
nov.-déc.
188,00
N
1,00
Fob Rhin
Récolte 2025
nov.-déc.
190,00
N
0,00
Récolte 2025
janv.-juin
192,50
N
0,50
Départ Sud-Est
Récolte 2025
nov.-juin
195,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
nov.-déc.
190,00
N
1,00
Rendu Pontivy/Guingamp
Récolte 2025
nov.-déc.
184,00
N
1,00
Fob Moselle
sans limit. d'orgettes Récolte 2025
nov.-déc.
177,00
N
1,00
Départ Eure/Eure-et-Loir
Récolte 2025
nov.-déc.
178,00
N
1,00
Départ Sud-Est
65-67 kg/hl Récolte 2025
nov.-déc.
185,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
janv.-juin
183,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
janv.-juin
188,00-200,00
N
0,00
Cotations des issues de meunerie du 4 novembre 2025
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
129,00-131,00
T
5,00
pellets
dispo.
134,00-136,00
T
5,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
154,00-156,00
T
5,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
164,00-166,00
T
5,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
10,00
Cotations commerciales des produits laitiers du 30 octobre 2025
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2070,00
N
0,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
950,00
N
0,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 4 novembre 2025
Devise
Valeur à la clôture
1 dollar US
0,8702 euro
1 euro
1,1491 dollar
Clôture du marché à terme de Chicago du 4 novembre 2025
Matières premières
Clôture
Chicago
Blé
550,25
cents/bois.
Maïs
431,50
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 4 novembre 2025
Blé meunier (Euronext)
Echéance
Clôture
Déc. 2025
194,75
Mars 2026
198,50
Mai 2026
202,50
Volume
85961
Maïs (Euronext)
Echéance
Clôture
Nov. 2025
193,00
Mars 2026
189,50
Juin 2026
192,75
Volume
2975
Cotations des marchés internationaux du 4 novembre 2025