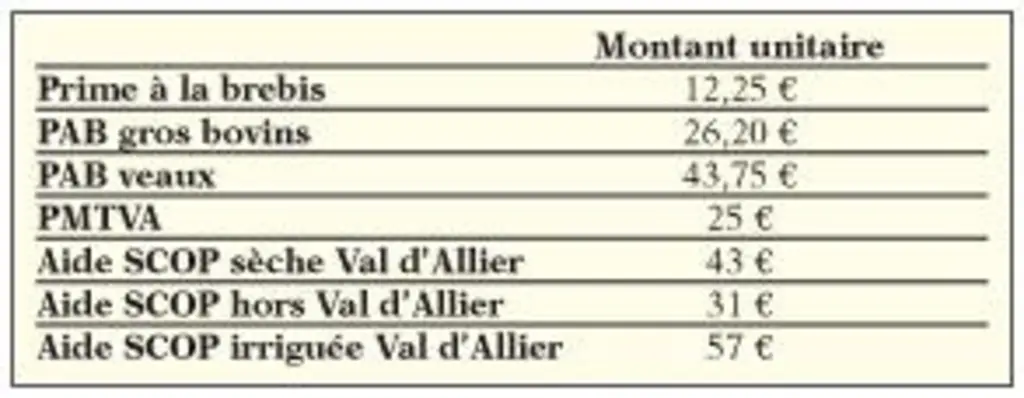
1. La revalorisation liée au découplage des anciennes aides Les éleveurs retrouveront 87,5% de la prime à la brebis et de la PAB et 50% de la part découplée de la PMTVA dans leurs DPU, pour les surfaces en céréales le retour sera de 44 % de la part qui restait couplée. 2. La revalorisation liée à la redistribution Pour les surfaces en légumes de plein champ il y aura création de DPU sur les ha non dotés d'une valeur de 100 € dans la limite des surfaces présentes l'année de référence Pour les surfaces en maïs ensilage la revalorisation sera de 20€/ha présent l'année de référence dans la limite de 15 ha. La transparence s'applique pour les GAEC. Pour les surfaces en herbe la revalorisation se fera sur la base des ha présents l'année de référence. La transparence Gaec s'applique.
Un exemple pour mieux comprendre Pierre Dupont a perçu l'année de référence 50 PMTVA, 20 PAB gros bovins et une aide SCOP sur 15 ha hors Val d'allier. Il bénéficiera d'une revalorisation globale de ses DPU de : (50x25) + (20x26,20) + (15x31) = 2239 € au titre du découplage. Cette même année, il a déclaré 65 ha de surface en herbe et 5 ha de maïs ensilage et 10 ha de céréales. Son chargement est supérieur à 0,8 ugb/ha. Il bénéficiera d'une revalorisation : - Pour l'herbe de (50x80) + (15x35) = 4525 € - Pour le maïs 5x20 = 100 € Soit 4625 € au titre de la redistribution. Sa revalorisation globale de DPU sera de 6864 €. Il ne touchera plus la PAB, les aides SCOP et moins de Pmtva ce qui représente pour lui 4610€ en moins. Après avoir été revalorisé, l'ensemble des DPU ainsi que la PMTVA subiront un prélèvement de 4,6 % qui sera redistribué à des productions spécifiques au travers des aides couplées de l'article 68. La modulation s'appliquera ensuite à l'ensemble des aides du premier pilier.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Pour chaque exploitation, l'administration va calculer, sur la base des aides perçues et des surfaces déclarées chaque année entre 2005 et 2008, quelle année permettra d'obtenir la meilleure revalorisation. Ce sera elle qui sera prise comme année de référence pour l'exploitation. Ainsi l'année de référence sera différente d'une exploitation à l'autre. Ce mode de calcul qui privilégie l'année la plus favorable pour chacun risque de conduire à un dépassement de l'enveloppe budgétaire. Dans ce cas un stabilisateur sera appliqué.