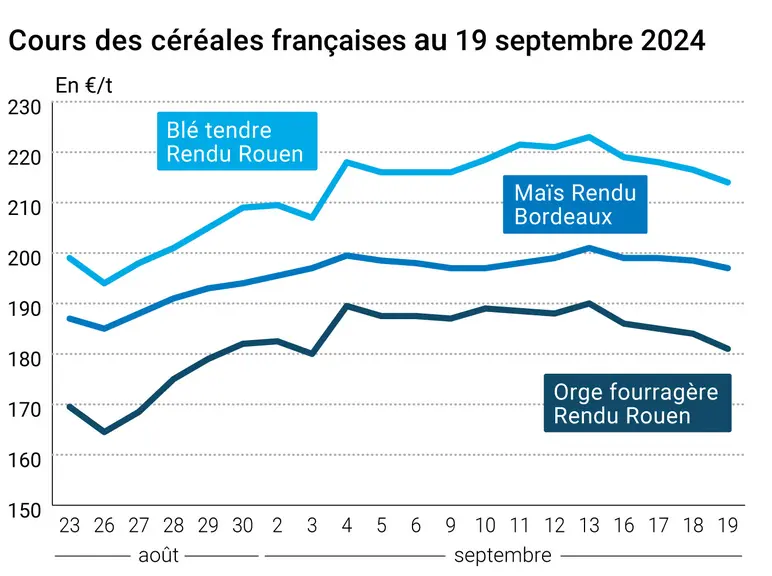
L’évolution des prix du blé, de l’orge et du maïs français entre le 18 et 19 septembre 2024, expliquée par La Dépêche Le petit meunier.
Les prix du blé tendre et du maïs ont cédé du terrain entre les 18 et 19 septembre sur Euronext et le marché physique hexagonal, suivant la baisse imprimée par le CBOT à Chicago. Ceux de l'orgefourragère française ont naturellement reculé.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Deux principaux éléments baissiers ont pesé sur les valeurs états-uniennes du blé et du maïs, et par ricochet européennes. Le premier : la hausse du dollar face à l'euro, pénalisant l'attractivité de l'origine états-unienne sur la scène internationale. Le second : les ventes extérieures hebdomadaires états-uniennes sont ressorties en dessous des attentes des opérateurs en blé, à seulement 258 000 t environ, selon l'USDA. En maïs, elles sont ressorties dans la fourchette basse des attentes du marché.
Concernant le marché à terme européen, le principal élément baissier est encore la concurrence des origines zone mer Noire. Cette concurrence peut se percevoir au travers du dernier achat tunisien de 125 000 t de marchandises, qui a fait la part belle aux origines du pourtour de la mer Noire. La Russie et l'Ukraine restent en effet très attractives. Signalons que la Jordanie a également fait l'acquisition de 60 000 t de blé tendre de qualité hard. Notons qu'au Brésil, les autorités locales ont décidé le 18 septembre d'accorder un quota d'importation de blé supplémentaire de 250 000 t exempté de droits de douanes, ce qui bénéficierait aux origines russe et états-unienne, selon l'association brésilienne de l'industrie du blé. Le dynamisme des chargements est toujours aussi indolent sur les ports français en blé et en orge, conséquence de l'attractivité de l'offre d'Europe de l'Est. Signalons néanmoins un chargement de 6 400 t de blé dur vers l'Italie depuis le silo des Sables d'Olonne.
Le CIC (Conseil international des céréales) table toujours sur une production mondiale record de grains en 2024-2025 entre les mois d'août et de septembre 2024. Notons que les stocks planétaires de fin de campagne 2024-2025 de blé ont été revus en légère hausse d'un mois sur l'autre, alors que ceux de maïs ont été quelque peu abaissés. Ce qui justifie en partie le recul moins marqué du maïs sur Euronext par rapport au blé.
Autre facteur ayant tempéré le recul du maïs : l'association ukrainienne des grains (UGA) a annoncé un disponible exportable à seulement 17 Mt, contre 18,5 Mt précédemment, et 30 Mt l'an dernier, en raison du déficit hydrique.
En Argentine, la logistique fluviale serait perturbée, freinant les exportations, en raison de basses eaux. Toutefois, des pluies sont attendues, ce qui résoudrait le problème.
A plus long terme, les autorités algériennes ont annoncé un objectif d'autosuffisance en blé dur dès la fin 2025, et dès 2026 en orge et en maïs.
Fondamentaux :
Monde, grains, production : 2 315 Mt en septembre 2024 pour la campagne commerciale 2024-2025, stable par rapport au mois d'août 2024 (source : CIC) ;
Monde, grains, stocks de fin de campagne : 581 Mt en septembre 2024 pour la campagne commerciale 2024-2025, stable par rapport au mois d'août 2024, et 591 Mt en 2023 (source : CIC) ;
Monde, blé, stocks de fin de campagne : 267 Mt en septembre 2024 pour la campagne commerciale 2024-2025, 266 Mt en août 2024, et 272 Mt en 2023 (source : CIC) ;
Monde, maïs, stocks de fin de campagne : 276 Mt en septembre 2024 pour la campagne commerciale 2024-2025, 277 Mt en août 2024, et 281 Mt en 2023 (source : CIC).
Commerce international :
Ukraine, maïs, exportations : 17 Mt pour 2024-2025, 18 Mt précédemment, et 30 Mt en 2023-2024 (source : UGA) ;
États-Unis, blé, ventes extérieures hebdomadaires états-uniennes : 257 800 t la semaine passée (source : USDA) ;
États-Unis, maïs, ventes extérieures hebdomadaires états-uniennes : 847 400 t la semaine passée (source : USDA) ;
Tunisie, blé tendre, achat : 125 000 t à 245,83-247,83 $/t, chargements octobre-novembre (source privée) ;
Tunisie, blé dur, achat : 100 000 t à 336,5-346,5 $/t, chargements octobre-novembre (source privée) ;
Jordanie, blé tendre hard, achat : 60 000 t à 265,95 $/t, chargements décembre (source privée).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Bulletin Céré'Obs de FranceAgriMer : (semaine 37, du 10 au 16 septembre 2024)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Maïs grain
80%
79%
81%
Marchés physiques français du 19 septembre 2024 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.