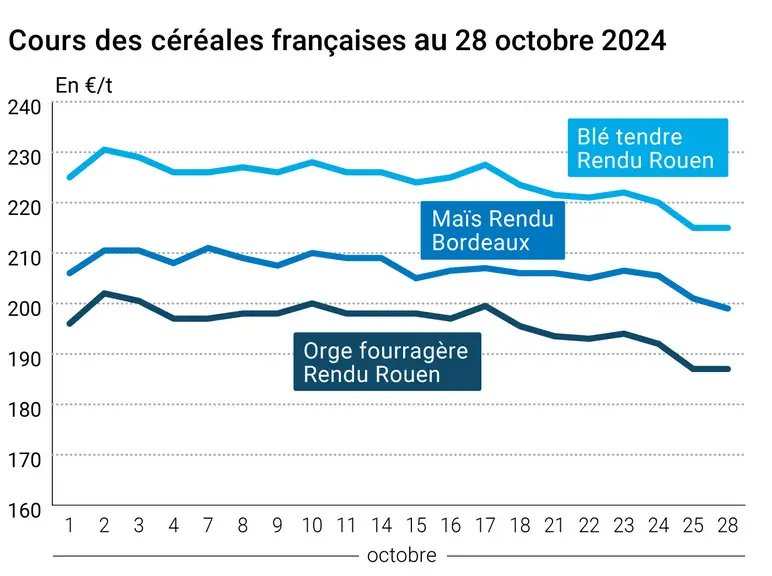
L’évolution des prix du blé, de l’orge et du maïs français entre le 25 et 28 octobre 2024, expliquée par La Dépêche Le petit meunier.
Lesprixdu blé tendre sur Euronext et le marché physique français se sont stabilisés entre les séances du 25 et du 28 octobre 2024. Ceux de l'orge fourragère ont fait de même sur les places hexagonales, pendant que ceux du maïs ont cédé du terrain.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Enblé tendre, les prix au départ de la Russie se stabilisent voire décrochent légèrement, et se situent en dessous des prix recommandés par les autorités locales. Les conditions de semis s'améliorent dans le pays, grâce aux pluies tombées et les températures plus élevées que d'habitude. D'autres précipitations pourraient survenir dans les prochains jours. Même constat du côté des États-Unis. Le Crop Progress établi par l'USDA indique que les semis d'hiver sont réalisés à 80 %, contre 84 % en moyenne sur les cinq dernières années. Le cabinet d'analyse russe Ikar confirme un effritement de la demande des chargeurs russes. Néanmoins, le rythme des expéditions nationales reste effréné, à environ 1 Mt par semaine. L'analyste SovEcon table sur des exportations russes pour le mois d'octobre à 5 Mt, ce qui constituerait un record pour ce mois, contre 4,7 Mt l'an dernier à la même époque, soit le précédent record. Des ventes techniques sont survenues sur le CBOT à Chicago, autre source de pression sur les cours internationaux. Signalons que l'Egypte a annoncé que 430 000 t de blé allaient être chargées en novembre.
La Tunisie a de son côté lancé un appel d'offres pour 75 000 t de blé dur, chargements novembre-décembre.
En maïs, l'effritement des valeurs européennes est lié à la baisse de celles états-uniennes sur le CBOT. La pression récolte aux États-Unis continue de peser sur les cours à Chicago. La moisson locale est réalisée à 81 %, contre 64 % en moyenne lors des cinq dernières années. Ajoutons à cela la concurrence farouche des origines argentines, brésiliennes et ukrainiennes. La potentielle élection de Donald Trump aux États-Unis fait craindre un retour des tensions commerciales avec la Chine voire d'autres pays, susceptible de frapper les exportations de graine jaune états-unienne. A noter que les silos des producteurs locaux sont pleins, ce qui implique qu'ils doivent vendre de la marchandise.
Autre élément baissier : la régression des cours du pétrole. Le marché a été rassuré de voir que les attaques d'Israël n'ont pas atteint les capacités productives de l'Iran.
L'observatoire des cultures de la Commission européenne, Mars, a revu en nette baisse sa projection de rendement moyen de maïs au sein de l'UE entre septembre et octobre. Sans effet majeur sur les valeurs internationales, le marché ayant déjà intégré cette donnée.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Fondamentaux :
UE, maïs, rendements : 6,65 t/ha en octobre 2025, 6,85 t/ha en septembre 2024 (source : Mars).
Commerce international :
Etats-Unis, maïs, ventes : 244 000 t, dont 124 000 t à destination du Japon et le reste vers une destination inconnue, livraison sur 2024-2025 (source : USDA) ;