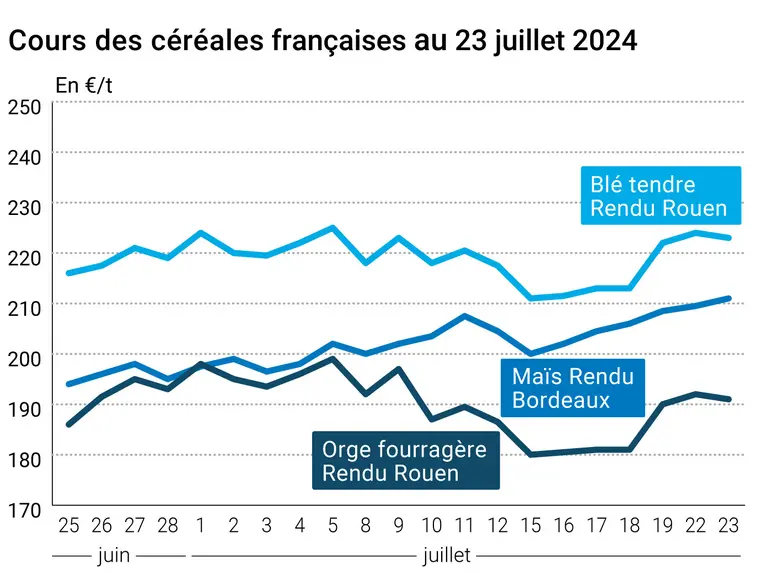
L’évolution des prix du blé, de l’orge et du maïs français entre le 22 et le 23 juillet 2024, expliquée par La Dépêche Le petit meunier.
Les prix du blé tendre ont légèrement reculé entre les séances du 22 et du 23 juillet sur Euronext et le marché physique français en rapproché (échéances septembre et décembre), compte tenu des échos de rendements plutôt bons en Russie. Les cotations du maïs ont quelque renchéri, alors que celles de l'orge fourragère ont suivi le blé tendre à la baisse.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
L’analyste Agricensus rapporte une bonne avancée des récoltes deblé en Russie. Elles seraient achevées à 37,8 %, soit 40,75 Mt collectées sur 11,42 Mha. Le rendement moyen serait en recul de 8 % d’un an sur l’autre, à 3,57 t/ha. Si les volumes sont bons, les débats sur la qualité persistent. Certains analystes estiment que les lots de qualité moindre seront plus importants que l’an dernier, alors que d’autres expliquent qu’ils seront à peu près stables annuellement. De plus, un bon nombre de secteurs restent encore à faucher. La SovEcon a de son côté légèrement relevé sa prévision de récolte 2024 de blé tendre en Russie, au-dessus des 84 Mt.
Autre élément baissier à court terme : l'analyste StoneX évoque des prix russes en base FOB toujours très compétitifs par rapport aux autres origines, notamment hexagonales, à un peu moins de 220 $/t. D'après la même source, l'origine états-unienne est également attractive. Enfin, notons l'indolence des exportations des Etats membres de l'UE, que ce soit en blé tendre ou en orge. La Commission européenne évoque des expéditions proche des 1,44 Mt depuis le début de la campagne 2024-2025 en blé tendre, contre 2,21 Mt l'an dernier à pareille époque. En orge, elles tombent à 533 000 t environ, contre près de 920 000 t l'année passée à la même période.
Les conditions de culture des espèces semées au printemps se détériorent au Canada et aux États-Unis, justifiant la hausse des valeurs sur Euronext sur les échéances plus éloignées (post-décembre). Néanmoins, un Crop tour effectué par le Wheat Quality Council aux États-Unis évoque de potentiels rendements record dans le sud du Dakota du Nord.
En France, les mauvais échos de récolte s'accumulent. La coopérative Valfrance évoque auprès de nos confrères d'Agra presse que les faibles volumes attendus pour 2024 permettront de faciliter la circulation sur la Seine lors des Jeux olympiques Paris 2024. Christophe Grison, son président, évoque un travail nécessaire des lots avant de les envoyer sur Rouen, les poids spécifiques n'étant pas toujours aux normes. Ces mauvais échos justifient également la légère hausse des valeurs sur Euronext après décembre.
Du côté du maïs, la hausse des prix sur Euronext a suivi celle observée sur le CBOT. La demande internationale se manifeste, en témoigne la nouvelle vente annoncée par l'USDA de 200 000 t à destination inconnue, à livrer sur la campagne commerciale 2024-2025. De plus, les marges de l'éthanolerie états-unienne seraient bonnes, stimulant la demande intérieure. Des achats techniques sont survenus sur le marché à terme de Chicago, en raison d'un marché jugé survendu. De plus, quelques inquiétudes émergent quant à l'état des cultures dans l'ouest du Midwest aux États-Unis. L'excès d'eau durant la fin du printemps et le début de l'été aurait provoqué plus de dégâts que prévu. Ensuite, un stress hydrique n'est pas à exclure dans les prochains jours, voire semaines. Les cours en Europe sont toujours soutenus par les inquiétudes quant aux productions en Ukraine, en Roumanie, en Bulgarie, etc.
Commerce international :
Etats-Unis, maïs, vente : 200 000 t à destination inconnue, livraison sur 2024-2025 (source : USDA).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.