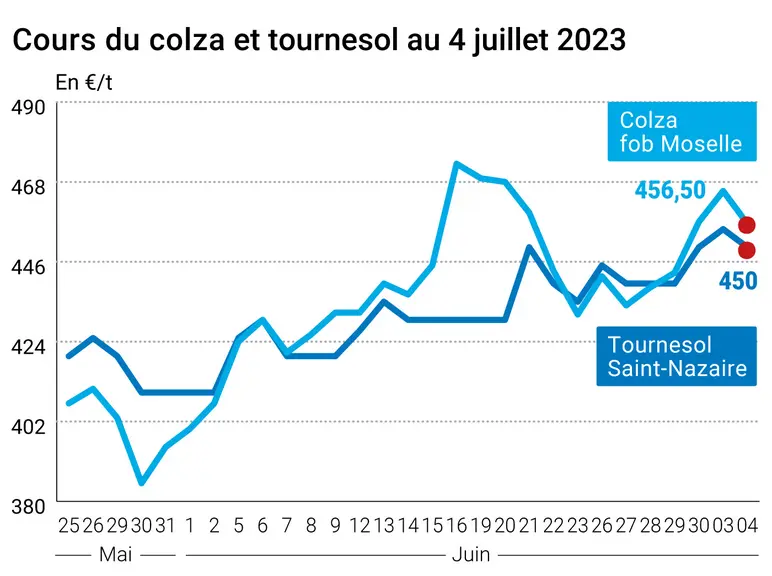
Les prix du colza ont cédé du terrain entre les 3 et 4 juillet sur Euronext et le marché physique français, dans le sillage de l'huile de palme à Kuala Lumpur. Et ce malgré des rendements en colza pour le moment plutôt décevants. Le marché à terme du CBOT à Chicago est clos aujourd'hui.

L’analyste Stratégie Grains a abaissé son estimation de production de colza 2023 au sein de l’UE (cf. Fondamentaux). Ceci en raison de la sécheresse qui a dégradé les potentiels dans certains pays du nord de l’Europe, notamment en Allemagne. Les importations ukrainiennes sont amenées à croître au sein de l’UE, en raison de la bonne profitabilité de la trituration européenne actuellement. Bien entendu, tout dépendra de l’avenir des corridors grains mer Noire : s’ils venaient à prendre fin, les routes alternatives seraient davantage sollicitées, ralentissant le rythme des importations.
En tournesol, les cotations se sont également effritées. Stratégie Grains a révisé à la baisse la production UE 2023, en recul de 350 000 t par rapport au mois antérieur, et en hausse de 19 % par rapport à 2022 (cf. Fondamentaux).
Fondamentaux
UE, colza, production : 19,8 Mt estimées en juin 2023 (contre 19,4 Mt en 2022), 20,4 Mt prévues en mai 2023 (source : Stratégie Grains).
UE, tournesol, production : 10,9 Mt estimées en juin 2023, 11,25 Mt prévues en mai 2023 (source : Stratégie Grains).
Export et import européens au 2 juillet 2023
(source : Commission européenne)
en t
Cumulé 2022/23
S53 2022/23
Cumulé 2021/22
S53 2021/22
Blé tendre (exportation)
31 141 947
204 094
2 909 972
254 045
Orge (exportation)
6 398 945
8 721
7 119 953
97 126
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.