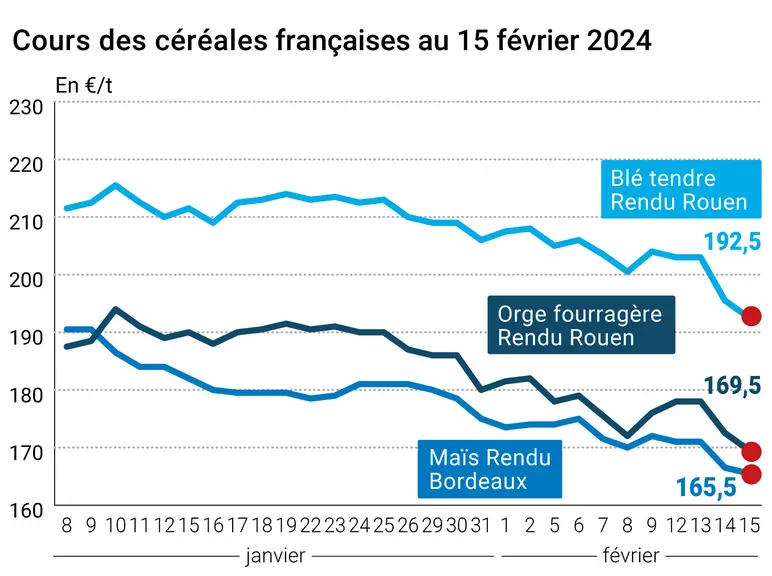
L’évolution des prix du blé, de l’orge et du maïs français entre le 14 et le 15 février, expliquée par La Dépêche Le petit meunier.
Les cours du blé tendre, du maïs et de l'orge fourragère ont régressé de concert entre les séances du 14 et du 15 février sur Euronext (pour le maïs et le blé tendre) et le marché physique français, en raison notamment des derniers chiffres donnés par l'USDA sur les stocks annuels aux États-Unis et les surfaces lors de son forum annuel organisé les 15 et 16 février.
Plus en détail, et si l'on se focalise dans un premier temps sur le blé tendre, l'USDA s'attend à une hausse des stocks de fin de campagne entre 2023/2024 et 2024/2025 aux États-Unis, qui passeraient de 17,9 Mt à 20,93 Mt. L'annonce de ces chiffres a fait pression sur les cours à Chicago, et par ricochet sur Euronext. Notons que le prix sur l'échéance mai du contrat à terme européen a franchi la barre psychologique des 200 €/t, constituant un plus bas depuis presque 3 ans (juillet 2021).
Il faut également ajouter une série de ventes techniques de la part des fonds, qui sont venues appuyer la tendance. Enfin, la compétitivité russe continue de s'affirmer, à laquelle il faut ajouter celle de l'Ukraine et de la Roumanie (par laquelle transite des origines ukrainiennes). En témoigne le dernier achat Égyptien, au travers du GASC: 180 000 t ont été retenues, dont 120 000 t d'origine ukrainienne et 60 000 t d'origine roumaine, à 255 $/t C&F, paiement à 270 jours, chargements avril. Les origines hexagonales et même russes n'étaient pas aussi attractives. Les acheteurs internationaux ne se pressent pas, alimentant le contexte baissier.
Les cours du maïs ont régressé pour les mêmes raisons : relèvement des prévisions de stocks aux États-Unis pour l'an prochain, faisant pression sur les prix à Chicago et par ricochet sur Euronext (qui ont atteint un plus bas depuis octobre 2020 sur l'échéance juin concernant le contrat à terme européen), ventes de la part des fonds, faible demande internationale. L'USDA table sur des stocks aux États-Unis à plus de 64 Mt en 2024/2025, contre 55 Mt environ en 2023/2024. Si la sole aux États-Unis est attendue en baisse entre 2023 et 2024, conséquence de prix mondiaux favorables au soja, elle atteindrait tout de même 91 millions d'acres (Ma), contre 94,6 Ma précédemment. Les rendements remonteraient en 2024 à 181 boisseaux par acre (bu/a), contre moins de 180 en 2023, compensant ainsi l'effritement des surfaces. Néanmoins, ce 181 bu/a est optimiste, car il constituerait un record. Par conséquent, il faut attendre de voir le comportement de la météo entre mars et septembre 2024 aux États-Unis.
Les ventes extérieures États-uniennes hebdomadaires en blé se sont affichées à un peu moins de 400 000 t selon l'USDA, un chiffre dans les attentes du marché. Celles en maïs sont ressorties à un peu plus de 1,3 Mt, là aussi dans les attentes du marché. Ainsi, ces chiffres n'ont pas eu d'effet notable sur les marchés.
Notons que le CIC (Conseil international des céréales) a publié de nouvelles prévisions de production mensuelles. Mais ces dernières ont évolué à la marge d'un mois sur l'autre, et n'ont donc guère eu d'effet sur les marchés.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.