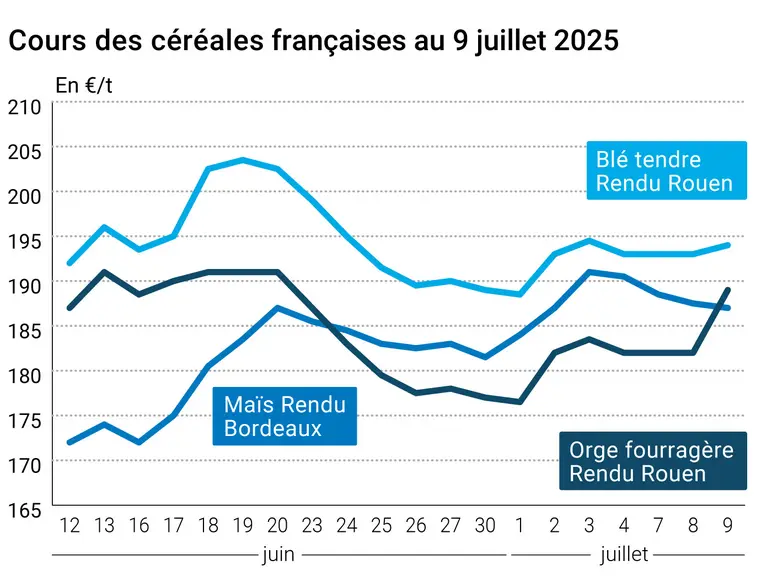
L’évolution des prix du blé, de l’orge et du maïs français entre le 8 et le 9 juillet 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé ont cédé un tout petit peu de terrain ce mercredi 9 juillet 2025 sur le CBOT, et ce pour toutes les échéances. Même constat pour le maïs coté sur Euronext. En revanche, les cours du maïs cotés à Chicago ont légèrement progressé tout comme ceux du blé en Europe, et pour toutes les échéances également sur les deux places. Sur les marchés physiques hexagonaux, les prix du blé tendre progressent très légèrement alors que ceux du maïs cèdent un tout petit peu de terrain. Les prix de l’orge fourragère ont fortement progressé.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
C’était journée de transition ce mercredi sur les marchés de matières premières agricoles céréalières, peut-être en attendant le rapport Wasde de l’USDA sur l’offre et la demande agricoles mondiales à paraître ce vendredi. Et surtout en l’absence d’évolution des fondamentaux et de calme du côté géopolitique (si l’on met de côté l’annonce du président états-unien de vouloir soumettre à un nouveau régime de taxe les produits importés du Brésil à partir du 1er août).
Côté blé états-unien, les opérateurs continuent de composer avec des informations satisfaisantes sur les volumes et les qualités moissonnés. Tout juste, on évoque des pluies qui pourraient légèrement retarder le début des moissons en red hard winter dans les Plaines. Il en va de même en Europe pour les fondamentaux, où l’on surveille à nouveau le retour ce la chaleur cette fin de semaine. La stabilisation de la paire euro-dollar joue plutôt comme un élément de soutien aux cours. Dans son rapport hebdomadaire de positions des traders, Euronext note, au vendredi 4 juillet 2025, que les opérateurs dits financiers ont augmenté leur position nette courte sur le blé (d'environ 1 100 lots) pour atteindre environ - 253 500 lots. En blé tendre et en orge en France, les retours du terrain confirment, pour le moment, des volumes et des qualités plutôt dans les moyennes quinquennales, avec de fortes hétérogénéités cependant. Au niveau mondial, les conditions sont plutôt sèches aussi en Australie et en Russie. Avec les nouvelles moissons, et donc une nouvelle campagne commerciale qui débute, on constate cependant que les écarts de prix affichés entre les différentes origines européennes ou de la zone mer Noire sont bien plus petits que l'an passé.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
En maïs, la séance sur le CBOT a été dominée par des opérations de couverture courte et des achats techniques, avec, en toile de fonds, une météorologie plutôt rassurante pour les cultures. En Europe, le retour de la chaleur crée quelques inquiétudes en période de floraison des maïs. Arvalis considère même que ce stade de floraison est plutôt précoce cette année. Au Brésil, on s’attend à une grosse récolte mais des questions se posent sur les volumes qui seront exportés par le Brésil face à la concurrence états-unienne et à une baisse importante de la demande de la Chine. La Conab doit publier une mise à jour de ses estimations ce jeudi. Dans son rapport hebdomadaire de positions des traders, Euronext note que, au vendredi 4 juillet 2025, les opérateurs financiers ont augmenté leur position nette courte sur le maïs (d'environ 400 lots) pour atteindre environ -9 500 lots. Outre-Atlantique, au 4 juillet 2025, la production hebdomadaire d’éthanol états-unien a augmenté à 1 085 millions de barils par jour (+ 9 000 barils par jour comparé à la semaine précédente) et les stocks cumulés ont diminué à 23 959 millions de barils (- 158 000 barils).
Fondamentaux :
Russie, blé, production : vue à 83 Mt pour la campagne 2025-2026, + 2 Mt par rapport à la précédente estimation (source : SovEcon)
Ukraine, blé, production : vue à 22,5 Mt pour 2025 (source : UGA)
Ukraine, maïs, production : vue à 29,26 Mt en 2025 (source : UGA)
Commerce international :
Ukraine, exportations : vues à près de 50 Mt toutes céréales et tous oléagineux confondus (soit + 5 % par rapport à la campagne précédente), dont 24 Mt en maïs et 16,5 Mt en blé (source : UGA)
Russie, blé, exportations : vues à 42,9 Mt pour la campagne 2025/2026, + 2 Mt par rapport à l’estimation précédente (source : SovEcon)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.