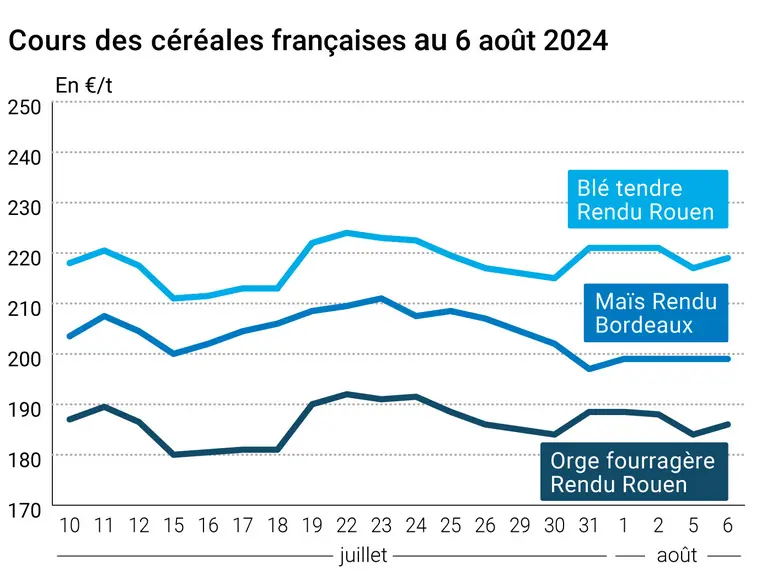
L’évolution des prix du blé, de l’orge et du maïs français entre le 5 et le 6 août 2024, expliquée par La Dépêche Le petit meunier.
Les cours du blé tendre ont rebondi entre les séances du 5 et du 6 août 2024 sur Euronext et le marché physique français, en raison notamment de l'annonce par l'Égypte d'un important appel d'offres. Signalons la nouvelle estimation de la production hexagonale 2024 d’Argus Media-Agritel, qui tombe désormais autour des 25 Mt. Ceux de l’orge fourragère ont suivi le mouvement haussier, alors que ceux du maïs se sont stabilisés.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
L’Égypte a annoncé le lancement d’un appel d’offres en blé tendre, pour un gros volume, le plus important jamais enregistré selon des sources privées, atteignant au maximum 3,8 Mt, pour des chargements prévus pour octobre 2024-avril 2025, soit une longue période. Les origines russes et mer Noire restent compétitives. Cette nouvelle a tout de même surpris le marché, justifiant l'essentiel du rebond des prix, sachant que les lots de qualité devraient être moins abondants que l'an dernier, que ce soit en provenance d'Europe de l'Ouest ou de Russie.
Argus Media-Agritel a annoncé la plus faible production française de blé tendre depuis 40 ans, tablant en 2024 sur un chiffre de 25,17 Mt, soit un recul de 27 % par rapport à la moyenne établie sur les cinq dernières années, et de presque 10 Mt par rapport à l'an dernier. Le rendement moyen est attendu à 5,93 t/ha, soit un chiffre encore plus bas que celui d'Arvalis et Intercéréales début juillet, qui émergeait à 6,4 t/ha. Bien entendu, d'autres pluies sont tombées depuis, dégradant encore les potentiels.
Autre élément haussier : l’analyste SovEcon rapporte une succincte hausse des prix au départ des ports russes. Certes, les stocks sont évalués à des niveaux records, à un peu plus de 20 Mt au 1er juillet 2024. Mais si l’on exclut les volumes de la nouvelle récolte, ils s’avèrent inférieurs à ceux de l’an dernier à la même époque fait valoir l'analyste, à 13,4 Mt selon Rosstat, contre 16,6 Mt l’an dernier à la même époque.
En Allemagne, les soucis de qualité se concentreraient dans le sud du pays, alors que le nord, zone où se trouvent les ports, s'en sortirait mieux
Enfin, le repli de l’euro face au dollar redonne de l’attractivité aux origines UE sur la scène internationale.
Les exportations de blé tendre et d’orge de l’UE restent bien en retard par rapport à l’an dernier à la même époque pour le moment, témoignant d’un manque de demande et d'attractivité des origines européennes, et tempérant le contexte haussier. Reste à savoir si l'Égypte passera quelques commandes auprès des pays de la zone euro, afin d'accélérer le rythme.
En maïs, les valeurs sur Euronext sont tiraillées entre divers éléments haussiers et baissiers. Le temps chaud et sec actuellement présent en France peut engendrer une dégradation des potentiels, les plantes étant à un stade de développement sensible. Mais pour le moment, les conditions de cultures restent globalement bonnes. Il s’agit d’observer ce qu’il se passe en Europe de l’Est, où les cultures souffrent bien davantage. Rappelons qu'une importante baisse annuelle des récoltes est attendue en Ukraine, en Bulgarie etc.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Les prix de la graine jaune ont reculé à Chicago, faisant pression sur les valeurs européennes. Ceci en raison d'une demande internationale jugée indolente. Ajoutons à cela la hausse du dollar par rapport aux monnaies concurrentes, pénalisant l'attractivité des origines états-uniennes sur la scène mondiale.
Notons le relèvement de la prévision de rendement aux États-Unis par l’analyste Soybean and Corn Advisor. D'autres experts ont toutefois revu à la baisse leurs projections de productivité, mais aussi de surface. Le rapport de l'USDA sur l'état de l'offre et de la demande mondiales sera à suivre de près le 12 août.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Fondamentaux :
France, blé tendre, récolte : 25,17 Mt en 2024, en repli de 27 % par rapport à la moyenne établie sur 2019-2023 (source : Argus Media-Agritel) ;
Russie, blé tendre, stocks : 20,3 Mt au 1er juillet 2024, ancienne et nouvelle récoltes confondues, constituant un record (source : SovEcon) ;
Russie, blé tendre, stocks : 13,4 Mt au 1er juillet 2024, en considérant seulement l’ancienne récolte (source : Rosstat) ;
États-Unis, maïs, rendement : 182 boisseaux par acre (bu/a) en 2024, 181,5 bu/a la semaine antérieure (source : Soybean and Corn Advisor).
Commerce international :
Égypte, blé tendre, appel d’offres : appel d’offres lancé le 6 août pour un volume maximum de 3,8 Mt, chargements octobre 2024-avril 2025 (source : privée);
Algérie, blé tendre, appel d'offres : lancement le 6 août, chargements octobre (source : privée).
Cotations des marchés physiques français du 6 août 2024 Base juillet pour les céréales
Blé tendre
Spécifications
Échéance
euro/t
Rendu Dunkerque
220/11 meunier Récolte 2024
août-sept.
218,00
N
Rendu La Pallice
76/220/11 Récolte 2024
août-sept.
220,00
N
Rendu Rouen
76/220/11 Récolte 2024
août-sept.
219,00
N
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2024
août-sept.
223,00
N
Fob Moselle
meunier Récolte 2024
août-sept.
215,00
N
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2024
août
222,73
FCW Médium A3 classe 2 majo. incluses Récolte 2024
août
inc.
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2024
août
224,43
Départ Marne
BPMF 220 Hagberg Récolte 2024
août-déc.
215,00
N
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2024
août-sept.
n.p.
Départ Sud-Est
meunier Récolte 2024
août-déc.
225,00
N
Blé dur
Spécifications
Échéance
euro/t
Rendu Port-la-Nouvelle
normes semoulières Récolte 2024
août-sept.
295,00-300,00
N
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2024
août-sept.
300,00
N
Départ Sud-Est
normes semoulières Récolte 2024
août-sept.
290,00
N
Maïs
Spécifications
Échéance
euro/t
Rendu Bordeaux
Récolte 2024
oct.-déc.
199,00
N
Rendu La Pallice
Récolte 2024
oct.-déc.
199,00
N
Rendu Pontivy/Guingamp
Récolte 2024
oct.-déc.
206,00
N
Fob Bordeaux
Récolte 2024
oct.-déc.
203,00
N
Fob Rhin
Récolte 2023
août-sept.
214,00
N
Récolte 2024
janv.-juin
207,00
N
Départ Sud-Est
Récolte 2023
août-sept.
205,00
N
Orge fourragère
Spécifications
Échéance
euro/t
Rendu Rouen
62-63 kg/hl Récolte 2024
août-sept.
186,00
N
Rendu Pontivy/Guingamp
Récolte 2024
août-sept.
199,00
N
Fob Moselle
sans limit. d'orgettes Récolte 2024
août-sept.
176,00
N
Départ Eure/Eure-et-Loir
Récolte 2024
août-sept.
182,00
N
Départ Sud-Est
62/63 kg/hl Récolte 2024
août-sept.
190,00
N
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Fob Creil
Faro 11,5% max Port 500 t Récolte 2024
oct.-mars
246,50
N
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Fob Creil
Planet 11,5% max Port 500 t Récolte 2024
oct.-mars
260,00
N
Issues de blé du 06/08
Spécifications
Échéance
euro/t
Départ Ile-de-France
Son fin blé tendre
dispo.
124,00-126,00
T
Son fin blé tendre pellets
dispo.
124,00-126,00
T
Remoulage demi-blanc
dispo.
144,00-146,00
T
Farine basse
dispo.
209,00-211,00
T
Cotations commerciales des produits laitiers du 1 août 2024