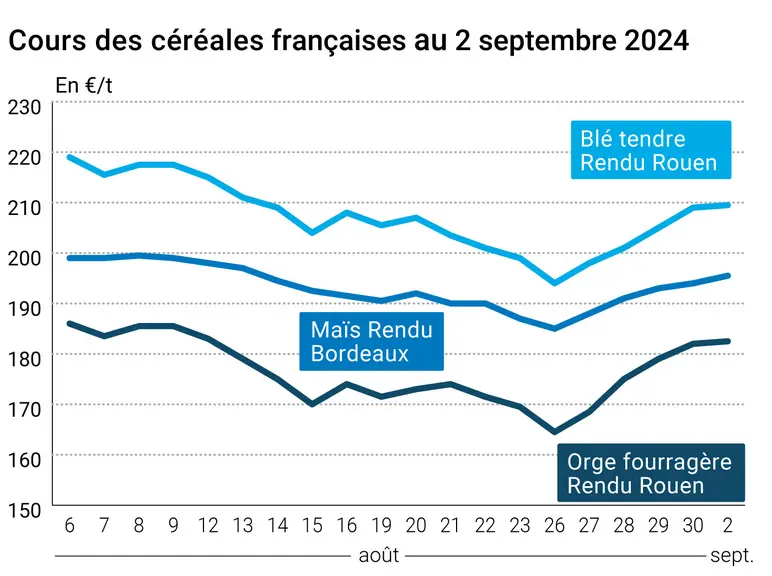
L’évolution des prix du blé, de l’orge et du maïs français entre le 30 août et le 2 septembre 2024, expliquée par La Dépêche Le petit meunier.
Les prix du blé tendre ont progressé quelque peu sur Euronext et le marché physique français. Ceux du maïs ont connu une évolution haussière un peu plus marquée. Les marchés à terme canadien et états-unien étaient clos hier.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En blé tendre, le succinct renchérissement des valeurs s'explique par des raisons techniques et par un marché qui continue d'enregistrer la baisse de la production dans l'Union européenne. Ensuite, des cargos français auraient été commandés par des acheteurs marocains la semaine passée. Signalons un élément haussier propre au marché européen : les eaux du Rhin sont de nouveau basses, engendrant une hausse du coût du fret fluvial. Néanmoins, la progression des cours a été tempérée par le fait que la Russie reste plus compétitive que les origines UE. De plus, les autorités australiennes ont significativement revu à la hausse leurs projections trimestrielles de production en blé et orge.
La hausse des prix du maïs est notamment liée à l’annonce d’un achat de marchandises brésiliennes ou argentines par l’Algérie, de 30 000 t, signe d’une certaine demande internationale. Le prolongement de la mousson en Inde pourrait par ailleurs dégrader les cultures dans le pays. Les semis brésiliens de la première récolte prennent du retard, d’après l’analyste brésilien Celeres, réalisés à seulement 8 % au 29 août 2024 dans la zone centre-sud du pays, contre 13 % l’an dernier à pareille époque. Toutefois, Celeres table sur des exportations 2024-2025 dépassant les 50 Mt, contre un peu plus de 43 Mt l’an dernier.
Fondamentaux :
Brésil, maïs, exportations : 51 Mt en 2024-2025, 43 Mt en 2023-2024 (source : Celeres) ;
Australie, blé, production : 31,8 Mt en septembre 2024, en hausse de 2,7 Mt par rapport à juin 2024 (source : Abares) ;
Australie, orge, production : 12,2 Mt en septembre 2024, en hausse de 700 000 t par rapport à juin 2024 (source : Abares).