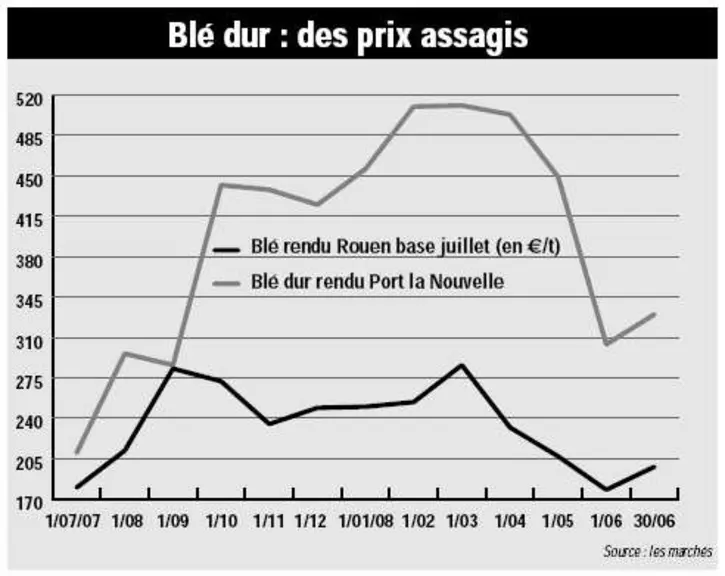
Les profits réalisés en blé tendre mettent à mal la culture du blé dur. Et les conditions météo ne sont guère favorables. Pendant ce temps, la demande reste forte.
La France est le deuxième producteur européen de blé dur (de l’ordre de 2,2 millions de tonnes) derrière l’Italie (4,5 Mt). Elle figure même en bonne place sur le plan mondial, dominé par le Canada avec plus de 5 millions de tonnes et la Turquie avec 3 Mt.
Cette culture est relativement stable en France, même si les surfaces -de l’ordre de 420 000 hectares, moyenne quinquennale 2003/2007-, après avoir fortement progressé en 2006 et 2007, ont enregistré pour la campagne 2008 une baisse de 3,4 %. Une baisse à mettre au débit des régions les moins traditionnelles -comme le Centre- tandis que le Sud- Sud-Ouest maintenait ses surfaces. Cette érosion des superficies dans les régions plus septentrionales est à mettre au compte des prix élevés des autres céréales et particulièrement du blé tendre, bien plus facile à cultiver, qui s’est révélé par ailleurs très rentable cette saison, avec de moindres risques de culture (notre graphique). La réduction des semis, l’an dernier, apparaît donc comme conjoncturelle.
Récolte 2008 : retard et incertitude sur la qualité
La production française de blé dur fournit la matière première à l’industrie nationale de la semoulerie (4 semouleries dont 3 du groupe Panzani). Celle-ci traite, bon an, mal an, quelque 700 000 tonnes de blé dur, pour en tirer de la semoule destinée à la fabrication des pâtes alimentaires, du couscous et accessoirement de certaines pâtisseries orientales.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Cette industrie a été confrontée, au cours de la campagne 2007/2008, à l’extrême tension des cours qui a frappé toutes les céréales et surtout par leur volatilité, rendant hasardeuse la gestion de ses approvisionnements. Une politique de contractualisation entre producteurs et organismes collecteurs se dessine ; elle permettrait d’atténuer les effets néfastes du manque de fluidité du marché.
L’exportation, principal débouché
Les semouliers observent avec une attention qui n’a d’égale que celle des producteurs, l’évolution de la végétation qui a une bonne dizaine de jours de retard sur la normale. Le volume de production ne semble pas en cause ; en revanche, des incertitudes demeurent quant à la qualité d’une production qui a souffert de pluies excessives, d’où la stagnation des affaires et des prix quasi nominaux 320/330 euros, aucun des acteurs du marché ne se risquant de s’engager dans l’immédiat.
L’autre grand débouché, en fait le principal, pour le blé dur français, c’est l’exportation. Elle a été estimée pour la campagne écoulée à 1,1 million de tonnes, dont 700 000 tonnes à destination de l’Union Européenne, en particulier l’Italie, et 400 000 tonnes vers les pays tiers, dont le Maghreb.
Là-bas, l’origine française est vivement concurrencée, notamment par la production canadienne, qui correspond mieux à la stricte exigence de ces pays en matière de qualité. Néanmoins, pour cette nouvelle campagne, compte tenu des gros besoins de l’Afrique du Nord, la demande pourrait s’y montrer moins exigeante qualitativement. Il est à noter d’ailleurs que des efforts importants sont entrepris par la filière pour l’amélioration de la production française, en particulier sur le choix des variétés. La conjoncture a priori favorable incite le conseil international des céréales (CIC) à prévoir une augmentation des exportations de l’Union européenne de 10 % en raison des gros volumes disponibles en blé dur de qualité moyenne. Dans le même temps, il faudra aussi compter, selon le CIC, avec la reprise des exportations canadiennes, liée à celle espérée de la production. Ainsi, les ventes extérieures canadiennes pourraient atteindre 4 Mt, contre 2,9 réalisées en 2007/2008, tandis que les exportations des Etats-Unis se maintiendraient au niveau de 2007/2008, à 1,1 million de tonnes.