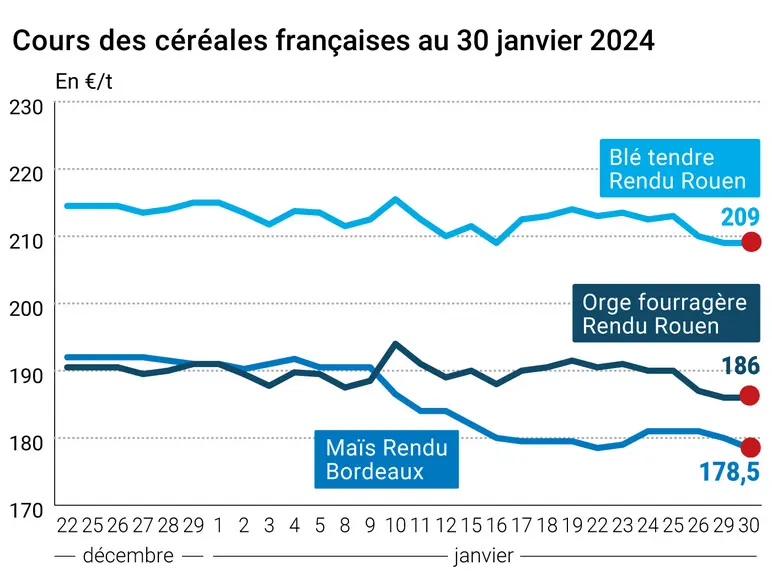
Les cours des principaux contrats à terme en blé et en maïs ont gagné du terrain ce mardi 30 janvier 2024 sur le CBOT, et ce, pour quasi toutes les échéances. La hausse était même supérieure à 10 cts$/boisseau en blé pour celles allant jusqu’à mai 2025. Les prix repassent au-dessus du niveau des 600 cts$/boisseau. Les échéances les plus éloignées en maïs états-unien avaient tendance à s’effriter. Sur Euronext, les cours étaient plutôt stables sur le rapproché alors que les échéances plus éloignées gagnaient du terrain en blé alors que l’ensemble des cotations reculaient un peu en maïs. Sur les marchés physiques hexagonaux, les prix du blé tendre, du blé dur et de l’orge fourragère demeuraient stables alors que ceux du maïs baissaient.
Sur le CBOT à Chicago, l’heure était aux prises de positions et aux achats à bon compte après les baisses des deux derniers jours, intervenant de plus en fin de mois en blé. Les cours du maïs réagissaient un peu plus à un élément fondamental, en l’occurrence la météo en Argentine (sécheresse). En Europe, ce sont les exportations de l’Union européenne (voir Fondamentaux) qui ont animé la séance avec une contradiction : elles se sont affichées en hausse sur une semaine par rapport à l’an passé mais demeurent en nette baisse sur les 31 premières semaines de campagne. Le manque de dynamisme des exportations de l’UE, sauf en maïs, et le manque de compétitivité des origines européennes restent le fil rouge des marchés.
En orge fourragère, et selon Grainli, les prix FOB spot ont tendance à se relever en Allemagne, en France ou encore en zone mer Noire alors que ceux de l'origine Australie corrigent à la baisse, les origines du pourtour de la mer Noire continuant d’être l’élément directeur des marchés.
Côté macroéconomie, la parité euro/dollar s’est stabilisée ce mardi mais elle s’établissait à 1,081 ce matin, contre 1,084 la veille. Les cours du pétrole n’affichaient pas de direction particulière en séance et ont fini par clôturer en hausse, les différents conflits armés dans le monde pesant sur les décisions des opérateurs.
En France, comme en Europe, les acteurs du commerce des grains gardent un œil sur l’évolution des manifestations des agriculteurs (mouvements principalement autour des grandes villes comme Paris mais aussi Lyon et Toulouse) et des déclarations des membres du gouvernement après le discours de politique générale du Premier ministre mardi. Le président de la République et le ministre de l’Agriculture seront aussi à Bruxelles cette semaine pour porter le débat au niveau de l’UE et de la Commission, notamment pour avancer sur la problématique des accords commerciaux internationaux, dont celui avec l’Amérique du Sud (Mercosur). Pour Bruno Le Maire, cet accord ne peut pas être signé en l’état. Cependant, sur ces dossiers, la situation était peu claire ce mardi soir quant au fait de savoir si les négociations étaient suspendues, comme l’avançait la France, ou si elles se poursuivaient, comme l’a indiqué la Commission européenne. Cette dernière a annoncé mardi qu'elle « envisageait d'adopter une nouvelle dérogation aux obligations de jachères dans la Politique agricole commune (PAC), dénoncées avec force dans les manifestations d'agriculteurs à travers l'Europe ». A noter que des agriculteurs espagnols et italiens ont également commencé à exprimer leur mécontentement sur le terrain.
Fondamentaux
UE, blé, exportations : 18 235 140 t exportées du 1er juillet 2023 au 28 janvier 2024 (453 188 t du 22 au 28 janvier), contre 19 227 396 t l’an passé à dates (source : Commission européenne) ;
UE, orge, exportations : 3 372 601 t exportées du 1er juillet 2023 au 28 janvier 2024 (32 580 t du 22 au 28 janvier), contre 3 406 072 t l’an passé à dates (source : Commission européenne) ;
UE, maïs, exportations : 2 399 011 t exportées du 1er juillet 2023 au 28 janvier 2024 (75 921 t du 22 au 28 janvier), contre 3 406 072 t l’an passé à dates (source : Commission européenne) ;
Mexique, maïs, production : estimée à 25,5 Mt en 2023-2024, comparé à 28,1 Mt en 2022-2023 ; importations prévues en hausse de 1 % (source : FAS/USDA) ;
Mexique, blé, production : estimée à 3,5 Mt en 2022-2023, en baisse de 3 % sur la campagne précédente ; importations prévues en hausse de 4 %, à 5,5 Mt (source : FAS/USDA)
Argentine, blé, moisson : estimée à 15,1 Mt en 2023-2024, un tout petit peu en-dessous de la prévision mais en hausse de 25 % par rapport à la campagne précédente (source : Buenos Aires Grains Exchange).
Brésil, maïs Safrinha, semis : 22 % réalisés dans le Paraná, le rythme le plus rapide depuis cinq ans, supérieur de 10 % aux moyennes récentes (source : Thomson Reuters) ;
Brésil, maïs, production : 115 Mt prévues sauf si persistance de la sécheresse dans le Centre et le Sud du pays (source : consultant) ;
Commerce international
Iran, orge fourragère, appel d’offres : 120 000 t prévues le 30 janvier, pour livraison sur mars-avril, en origines Russie, Ukraine, Kazakhstan, UE et zone mer Noire (source : analyste).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.