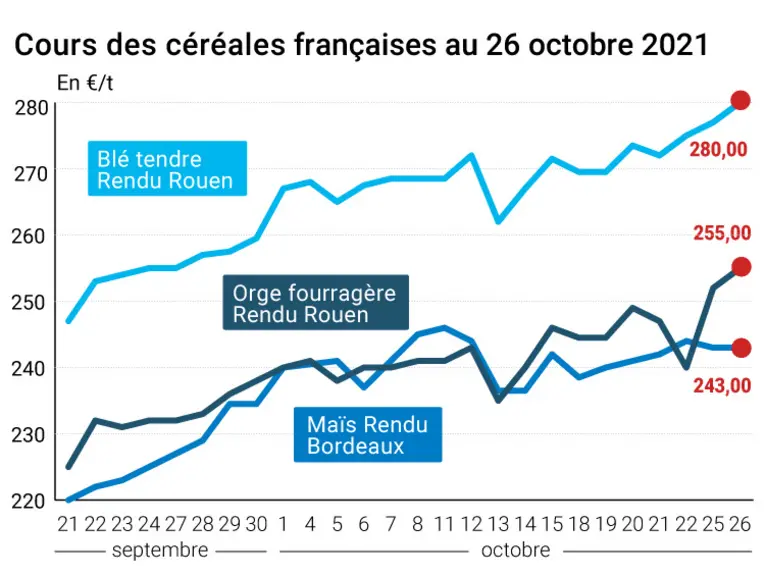
Les principaux cours des contrats Blé et Maïs ont évolué en ordre dispersé ce mardi 26 octobre 2021 : baisse pour toutes les échéances en blé sur le CBOT à Chicago mais hausse générale sur Euronext en Europe ; hausse pour toutes les échéances en maïs outre-Atlantique et plutôt haussier sur le Vieux Continent aussi à l’exception de l’échéance la plus rapprochée (novembre). Les prix sur les marchés physiques hexagonaux ont progressé en blé tendre et en orge fourragère mais sont restés stables en maïs et en blé dur.
Ce sont les mauvaises conditions météorologiques apparues aux Etats-Unis (dans l’est de la corn belt notamment), pénalisant les chantiers de récoltes, qui ont soutenu les cours en maïs alors que des prises de bénéfices ont eu lieu en blé (après un plus haut depuis deux mois, lundi 25 octobre). D’un point de vue plus général, les opérateurs sont gagnés par les incertitudes quant à la vigueur de la reprise économique mondiale, en raison du rebond du nombre de cas de Covid-19 à travers la planète et, particulièrement, en Chine et en Russie.
Le marché a aussi digéré le nouveau rapport hebdomadaire sur l’état des semis et l’avancement des récoltes aux Etats-Unis. Les semis de blé d’hiver ont progressé de 10 points sur la semaine 42 à 80 % des surfaces prévues (attentes à 81 %) contre 80 % pour la moyenne des cinq dernières années. Les premières données sur les conditions de culture "bonnes à excellentes" s’affichent à 46 % contre 41 % l’année dernière à la même époque. En maïs, la récolte atteint désormais 66 % des surfaces prévues en semaine 42 (+14 points sur la semaine, attentes à 65 % de la part des analystes), contre 53 % en moyenne quinquennale.
En Ukraine, les travaux de semis des cultures céréalières d’hiver ont été réalisés à 83 % atteignant 6,5 Mha sur les 7,84 Mha des surfaces prévues pour la récolte 2022, au 25 octobre et d’après le ministère de l’Agriculture. Les semis des blés d’hiver sont effectués sur 5,7 Mha, correspondant à 85 % des surfaces prévues, et les orges d’hiver à 983 000 ha, correspondant à 67 % des surfaces attendues.
Dynamisme des exportations céréalières européennes
Côté commerce international, l’Union européenne a exporté 8 989 589 t de blé tendre (+60 994 t en une semaine) depuis le début de la campagne 2021/2022 (semaine 17 terminée au 24 octobre) contre 7 233 325 t (+853 933 t en une semaine) l’an passé à la même époque. Les exportations grimpent à 2 856 009 t en orge (+10 135 t en une semaine) contre 2 741 126 t (+ 261 095 t) il y a un an. Enfin, en maïs, l’UE a exporté 1 177 227 t (+ 12 974 t) contre 544 578 t (+ 20 087 t) à date.
L’Egypte a lancé un appel d’offres en blé pour chargement le 1er décembre et a annoncé détenir des réserves stratégiques en blé équivalentes à six mois de consommation.
Marchés physiques français du 26 octobre 2021 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.