Marché des engrais : les prix de l’azote continuent de progresser, ceux du phosphore se maintiennent et celui de la potasse s’érode
L'appli RÉUSSIR vous accompagne désormais partout. Accédez à tous vos contenus en un clic.
« Sur l’ensemble de la campagne de commercialisation des engrais 2026-2027, les distributeurs français s’attendent à une baisse de 8 % des livraisons d’azote et de 20 % de celles de potasse. En phosphore, le recul de la demande pourrait atteindre entre 50 % et 60 % », estime un importateur d’engrais, après avoir sondé un certain nombre de coopératives et de négociants (cf. encadré en fin d’article). Les agriculteurs, confrontés à un problème de trésorerie, vont délaisser la fumure de fond (phosphore et potasse) pour privilégier l’apport en azote qui a une action plus directe sur le rendement des cultures.
Lire aussi : Marché des engrais : les prix sont haussiers et devraient le rester à court terme
Pour l’heure, la demande en engrais est inexistante. Les agriculteurs sont accaparés par les travaux des champs, les conditions climatiques étant réunies pour semer les céréales d’hiver (blé et orge). Les distributeurs sont, de leur côté, occupés à livrer les commandes passées cet été.
Dans ce contexte, les carnets de commandes se vident et les stocks s’accumulent dans les entrepôts et autres tankers sur les ports français d’importation, notamment en urée et solution azotée.
Les prix des engrais azotés sur le marché physique français ont grimpé en octobre 2026, entre 5 €/t et 10 €/t par rapport au mois précédent. De fait, si la hausse des disponibilités sur le sol hexagonal est un facteur de baisse des cours, le fort raffermissement du gaz naturel (qui renchérit directement les coûts de fabrication de l’ammoniac, matière première essentielle à la production des engrais azotés) prend le dessus. « Il fragilise davantage la compétitivité des industriels européens, déjà confrontés à plusieurs arrêts de production », commente Web Agri.
Lire aussi : La hausse des cours des engrais azotés devrait s’amplifier, dans le sillage de la flambée du prix du gaz naturel
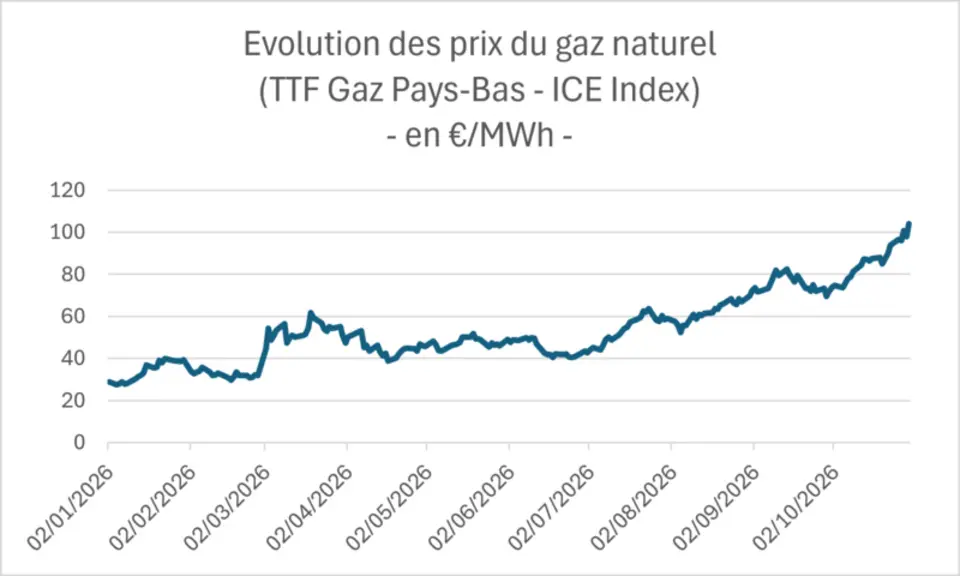
Le prix du gaz naturel européen (TTF Gaz Pays-Bas/ICE Index) a de fait progressé de 40 % sur le mois d’octobre 2026, passant de 74 €/KWh à 104 €/KWh. Depuis le 1er janvier 2026, il a plus que triplé (cf. Graphique ci-dessus).
En urée, le retour de l’urée chinoise sur le marché mondial a conduit à une détente des cours d’une cinquantaine d’euros la tonne début octobre. La Chine a de fait annoncé une hausse du quota alloué à l’exportation : les analystes tablent désormais sur des sorties de 6,3 Mt d’urée chinoise en 2026, contre 4,9 Mt auparavant. Cependant, cette baisse tarifaire a été de courte durée. Les prix de l’urée sur le marché physique français ont vite repris le chemin de la hausse, gagnant 10 €/t sur le mois. Et ce, dans le sillage de l’urée égyptienne qui est soutenue par la demande indienne, dont les trois quarts des besoins ne sont pas encore couverts. Par ailleurs, la décision de l’Algérie d’interdire ses exportations d’urée vers la France ne va pas dans le sens d’une détente du marché. Pour rappel, un tiers des besoins en urée de l’Hexagone provient de ce pays.
Les prix de l’ammonitrate renchérissent également, gagnant respectivement 10 €/t en octobre, dans le sillage de coûts de production prohibitifs, qui limitent l’offre européenne.
« Avec son titre de 30 et les pertes à l’épandage, la solution azotée [dont le prix a grimpé de 5 €/t en octobre, NDLR] reste la plus chère à l’unité d’azote, autour de 1,80 €. […] Une large part des besoins n’étant pas encore couverte, les disponibilités pourraient se tendre au retour des achats de sortie d’hiver », alerte Agryco.
Dans ce contexte haussier, la demande en engrais azotés est quasiment inexistante. « La faiblesse de la demande freine la répercussion des hausses de coûts », commente le site de vente en ligne de produits agricoles.
Cependant, la poursuite des guerres qui opposent la Russie et l’Ukraine, d’un côté, et les États-Unis et l’Iran, de l’autre, conduit à un rétrécissement de l’offre mondiale d’azote, en raison des bombardements d’usines de fabrication d’engrais et autres installations énergétiques, qui amputent l’approvisionnement de l’Europe en gaz naturel liquéfié. À l’approche de l’hiver, les capacités de stockage européennes en la matière ne sont remplies qu’aux trois quarts environ, soit en baisse de 15 points par rapport à la moyenne quinquennale. Dans ce contexte, les perspectives d’évolution des prix des engrais azotés sont haussières. « Si l’on enregistre une reprise dynamique de la demande, on assistera à une forte progression des tarifs côté offre », anticipe un distributeur.
Les prix des engrais phosphatés sur le marché physique français se maintiennent d’un mois sur l’autre, à la suite du ralentissement de la demande brésilienne et indienne. Seul le cours du ternaire progresserait, sur un marché globalement inerte.
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
« À ces niveaux de prix, les producteurs d’engrais européens et le fournisseur marocain OCP perdent de l’argent. Ils raisonnent actuellement sur “comment limiter les pertes’’ et non pas “quels bénéfices engranger’’ », commente un distributeur hexagonal.
Reste que le haut niveau des cours des engrais phosphatés et, dans une moindre mesure, potassiques freine les velléités d’achats des agriculteurs, qui subissent un effet ciseaux entre baisse des prix des céréales et hausse des coûts de production. Les prix d’achat des moyens de production agricole ont ainsi augmenté de 10,5 % sur un an, contre une hausse de 4,9 % des prix agricoles à la production, selon les dernières données de l’Insee publiées le 30 octobre 2026.
Au vu de la situation, les distributeurs estiment que la fumure de fond en cette campagne culturale 2026-2027 sera sacrifiée au profit de l’apport azoté, le principal facteur d’élaboration du rendement des céréales et de la teneur en protéines des blés.
Lire aussi : Comment évolue le prix du GNR ?
L’évolution des prix des engrais phosphatés est liée à celle du soufre, indispensable à leur fabrication. Provenant essentiellement du Moyen-Orient, sa disponibilité dépend de la capacité des États producteurs locaux à l’extraire et des conditions de navigation dans le détroit d’Ormuz, actuellement fortement perturbées par la guerre que se livrent les États-Unis et l’Iran.
Le prix de la potasse sur le marché physique français s’est quelque peu replié en octobre, cédant 5 €/t sur le mois.
« Le marché mondial est bien approvisionné : les stocks et les nouvelles capacités de production pèsent sur les perspectives, et rien ne laisse attendre de hausse à court terme », indique Agryco.
| Prix des engrais au stade du distributeur (paiement à 30 jours) | ||
| En €/t | août 2026 | sept-26 |
| Ammonitrates 33.5 | ||
| Départ usine vrac (granulés) | 520-520 | 520-555 |
| Importation départ port (perlée) | ||
| Urée | ||
| Départ port vrac (granulés) | 540-505 | 505-555 |
| Solutions azotées | ||
| Départ Rouen | 390-425 | 425-450 |
| Ternaires (15-15-15) | ||
| Franco vrac camion | 600-600 | 600-610 |
| Di-ammonique phosphate (DAP) | ||
| Départ port vrac | 875-875 | 875-880 |
| Superphosphate triple (TSP) | ||
| Départ port vrac | 675-675 | 675-680 |
| Binaire PK (0-25-25) | ||
| Rendu silo | 630-630 | 630-630 |
| Potasse KCl (60%) | ||
| Départ vrac (compacté) | 355-355 | 355-360 |
| Pour chaque engrais, les prix indiqués correspondent aux cours de début et de fin de mois. | ||
| Source : La Dépêche Le petit meunier | ||
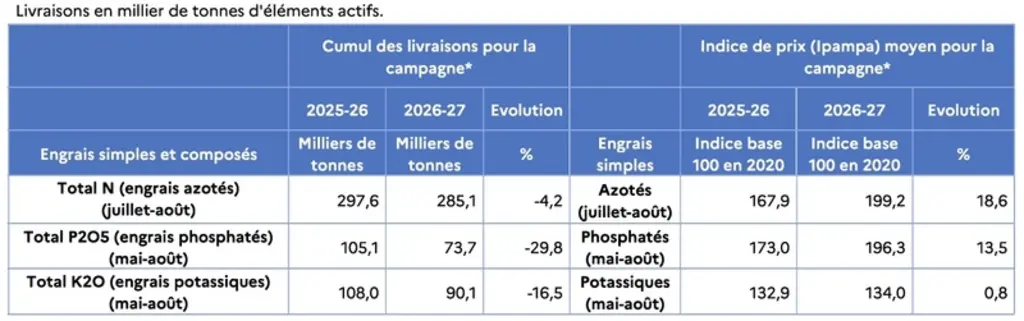
Sur le début de la campagne 2026-2027, soit juillet-août 2026 pour les engrais azotés et mai-août 2026 pour les engrais phosphatés et potassiques, et selon des estimations encore provisoires, les quantités d’engrais livrées seraient inférieures à celles de la campagne précédente aux mêmes périodes, indique la note de conjoncture d’Agreste dédiée aux engrais, publiée le 30 octobre 2026.
« La baisse serait très marquée pour les engrais phosphatés (- 30 %) et les engrais potassiques (-17 %) qui atteindraient des niveaux très bas. Elle serait nettement plus limitée pour les engrais azotés (- 4 % sur un an), dont les livraisons auraient connu un léger rebond à l’été 2026 après le creux du mois de mai. En parallèle, les prix moyens des engrais simples azotés et phosphatés en début de campagne connaissent de fortes hausses par rapport à la même période de la campagne précédente (respectivement + 19 % et + 14 %). Les prix des engrais simples potassiques sont en très légère hausse (+ 0,8 %) », commente Youcef Boulfrad du Service de la statistique et de la prospective d’Agreste.
Évolution des livraisons d’engrais et des prix en début de campagne 2026-2027
* Les campagnes de livraison des engrais s’entendent de juillet à juin pour l’azote et de mai à avril pour le phosphate et la potasse. Les données vont jusqu’à août 2026, dernier mois disponible au moment de cette publication. Les données des campagnes 2025-2026 et 2026-2027 sont encore provisoires et pourront être révisées.
Sources : France Fertilisants - Calculs SSP, lnsee
L’évolution des prix du blé, orge et du maïs français entre le 4 et le 5 novembre 2026, expliquée par La Dépêche Le petit…
Face à une pénurie de fourrages qui menace l'équilibre des exploitations et fait peser un risque de décapitalisationsur les…
L’évolution des prix du colza et du tournesol français entre le 3 et le 4 octobre 2026, expliquée par La Dépêche Le petit…