Marché des céréales du 9 novembre 2026 – Le blé recule sous la pression russe, le maïs porté par les attentes du Wasde
L'appli RÉUSSIR vous accompagne désormais partout. Accédez à tous vos contenus en un clic.
Les essentiels pour l’euro/dollar et le pétrole
Les marchés céréaliers évoluent sans direction commune. Le blé poursuit son repli sous l’effet de la baisse des prix russes à l’exportation et d’une demande internationale peu dynamique, tandis que le maïs bénéficie d’un soutien lié aux attentes entourant le prochain rapport WASDE de l’USDA.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les cours du blé sur le CBoT reculaient de 3 à 4,5 cents/boisseau selon les échéances ce lundi, sous la pression des prix du blé russe. Selon les données de SovEcon, le blé russe destiné à l’exportation via les ports baltes a reculé à 257 $/t durant la semaine du 2 au 8 novembre, soit une baisse de 4 $/t, ou 1,5 %, sur une semaine et d’environ 7 % par rapport aux niveaux observés à la mi-octobre.
Sur l’échéance décembre 2026, le blé perdait 3,25 cents pour s’établir à 588 cents/boisseau. Sur l’échéance mars 2027, le cours reculait de 2,25 cents à 600,5 cents/boisseau, tandis que l’échéance mai abandonnait 2,5 cents à 606 cents/boisseau.
Du côté de l’orge, les résultats des derniers appels d’offres témoignent également d’un repli des prix, selon GrainTrade. L’Office tunisien des céréales a notamment acheté 100 000 tonnes d’orge à un prix moyen de 292,88 $/t, soit 12,8 $/t de moins que lors du précédent appel d’offres du 2 septembre.
Andrey Sizov, directeur de SovEcon, a accordé une interview exclusive à la revue Miller Magazine. Selon lui, la Russie parvient à limiter l’impact des perturbations en mer Noire grâce à une forte augmentation des expéditions de céréales via les ports baltes.
Les flux transitant par cette voie atteignent désormais jusqu’à 1,4 Mt par mois, permettant aux exportations russes de remonter à environ 3 Mt mensuelles. Malgré cette adaptation, les volumes restent nettement inférieurs aux niveaux habituellement observés avant la crise.
Face à l’absence probable d’un cessez-le-feu en mer Noire avant le printemps 2027, SovEcon a abaissé sa prévision d’exportations de blé russe pour la campagne 2026/27 à 36 Mt. Les contraintes logistiques et ferroviaires, ainsi que les incertitudes politiques dans les pays baltes, limitent toutefois les possibilités d’expansion des flux.
Sizov estime par ailleurs que la récente baisse des cours mondiaux du blé apparaît excessive. Selon lui, le marché sous-estimé encore les difficultés persistantes des exportations russes et se montre trop optimiste quant à un retour rapide à la normale du trafic en mer Noire.
Les cours du blé sur Euronext progressaient de 1,25 €/t sur l’échéance décembre, à 226,75 €/t, mais cédaient de 1 à 2 €/t sur les échéances suivantes. Sur mars 2027, ils reculaient de 0,25 €/t à 222,75 €/t, tandis que l’échéance mai perdait 1,25 €/t à 221,50 €/t.
Les exportations de blé de l’Union européenne atteignaient 9,7 Mt, contre 9,4 Mt à la même période l’an dernier, soit une hausse de 3 %. À l’inverse, les exportations d’orge chutaient de 40 % sur un an, à seulement 2,5 Mt.L’Arabie
saoudite demeure le premier client de l'Union européenne. Les exportations à destination du royaume dépassaient 1,2 Mt au 1er novembre 2026, contre moins de 700 000 tonnes à la même date lors de la campagne précédente.
La France envisage de reconstituer des réserves stratégiques de céréales afin de renforcer sa sécurité alimentaire face aux risques géopolitiques, climatiques et logistiques. Un dispositif européen de réserves céréalières est également à l’étude pour 2028.
Bien que la France dispose d’importantes capacités de stockage privées, elle ne possède plus de stocks publics depuis les années 1950.
Les autorités soulignent que les céréales détenues par les opérateurs privés pourraient être exportées en période de tension, réduisant ainsi leur disponibilité sur le marché intérieur. Les organisations agricoles estiment donc nécessaire de disposer de réserves garanties, à l’image de plusieurs pays qui renforcent actuellement leur sécurité alimentaire.
Les cours du maïs au CBoT de Chicago évoluaient à nouveau en baisse ce lundi, abandonnant de 2 à 3 cents/boisseau selon les échéances. Les opérateurs restent dans l’attente du rapport WASDE de l’USDA, certains analystes anticipant une révision à la baisse de la production américaine de maïs.
L’USDA a par ailleurs annoncé une vente exceptionnelle de 110 000 tonnes de maïs à destination du Mexique pour la campagne 2026/27.
Sur l’échéance décembre 2026, le maïs reculait de 2,25 cents à 439,25 cents/boisseau. L’échéance mars 2027 perdait 3 cents à 452,25 cents/boisseau, tandis que l’échéance mai abandonnait 2,75 cents à 460,75 cents/boisseau.
Les conditions météorologiques demeurent favorables en Amérique du Sud, où le retour des pluies au Brésil et en Argentine devrait améliorer les réserves hydriques et soutenir le potentiel de production du maïs.
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Les importations de maïs de l’Égypte sont tombées à 777 300 tonnes en octobre 2026, soit une baisse de 35 % sur un mois et de 42 % sur un an. Ce recul s’explique par des stocks abondants, représentant environ un mois et demi de consommation, une demande limitée des importateurs et la volatilité de la livre égyptiennLe Brésil demeure largement dominant avec plus de 96 % des volumes importés. À l’inverse, le maïs ukrainien a totalement disparu des achats égyptiens.
Les opérateurs anticipent une nouvelle baisse des importations en novembre, malgré le recul des prix mondiaux du maïs.
Les cours du maïs sur Euronext progressaient de 1,75 à 2,50 €/t sur les échéances rapprochées, tandis qu’ils reculaient de 0,75 €/t sur les échéances les plus éloignées, au-delà de novembre 2027.
Sur l’échéance mars 2027, la plus active, le maïs gagnait 2,50 €/t à 249,75 €/t. L’échéance juin 2027 progressait quant à elle de 2 €/t à 247,25 €/t.
Les exportations de maïs de l’Union européenne atteignaient un peu plus de 454 000 tonnes au 1er novembre, contre moins de 450 000 tonnes un an plus tôt à la même date. Les importations, en revanche, bondissaient de 34 % pour atteindre 7,4 Mt, contre 5,5 Mt en 2025.
Cette progression est principalement portée par les achats de maïs brésilien. Les importations en provenance du Brésil ont augmenté de près de 120 000 tonnes, contre seulement 35 000 tonnes pour les États-Unis et 60 000 tonnes pour l’Ukraine.
Fondamentaux :
Marchés physiques français du 9 novembre 2026 (base juillet pour les céréales)
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2026 | nov.-déc. | 226,00 | N | 1,50 |
| Rendu La Pallice | 76/220/11 Récolte 2026 | nov.-déc. | 230,00 | N | 1,50 |
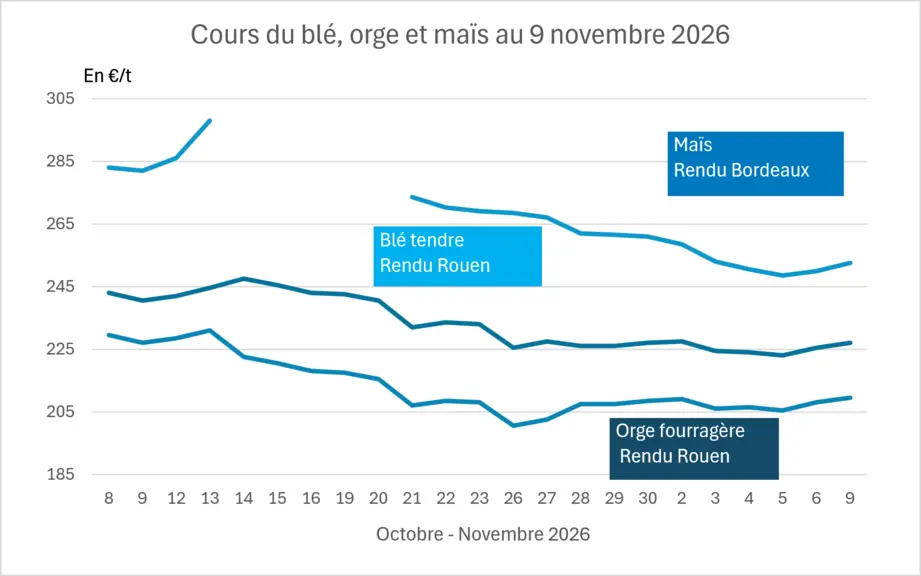
| Rendu Rouen | 76/220/11 Récolte 2026 | nov.-déc. | 227,00 | N | 1,50 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026 | nov.-déc. | 233,00 | N | 1,50 |
| Fob Moselle | meunier Récolte 2026 | nov.-déc. | 207,50 | N | 1,50 |
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2026 | nov. | n.p. | ||
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2026 | nov. | n.p. | ||
| Départ Marne | BPMF 220 Hagberg Récolte 2026 | nov.-déc. | inc. | ||
| BPMF 220 Hagberg Récolte 2026 | janv.-mars | 210,50 | N | -0,50 | |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2026 | nov.-déc. | 219,00 | N | 1,50 |
| BPMF 76 kg/hl Récolte 2026 | janv.-mars | 211,00 | N | -0,50 | |
| Départ Sud-Est | meunier Récolte 2026 | nov.-déc. | 210,00 | N | 0,00 |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2026 | janv.-mars | 252,50 | N | 2,50 |
| Rendu La Pallice | Récolte 2026 | janv.-mars | 252,50 | N | 2,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | nov.-déc. | 289,50 | N | 2,50 |
| Fob Bordeaux | Récolte 2026 | nov.-déc. | inc. | ||
| Fob Rhin | Récolte 2026 | nov.-déc. | 252,00 | N | 2,50 |
| Récolte 2026 | janv.-juin | 252,50 | N | 2,00 | |
| Départ Sud-Est | Récolte 2026 | nov.-déc. | inc. | ||
| Récolte 2026 | janv.-juin | 280,00 | N | 0,00 |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2026 | nov.-déc. | 209,50 | N | 1,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | nov.-déc. | 219,00 | N | 1,50 |
| Fob Moselle | sans limit. d'orgettes Récolte 2026 | nov.-déc. | 185,50 | N | 1,50 |
| Départ Eure/Eure-et-Loir | Récolte 2026 | nov.-déc. | 197,50 | N | 1,50 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2026 | nov.-déc. | 225,00 | N | 0,00 |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2026 | nov.-déc. | 300,00 | N | 0,00 |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2026 | nov.-déc. | 285,00 | N | 0,00 |
| Départ Sud-Est | normes semoulières Récolte 2026 | nov.-déc. | 290,00 | N | 0,00 |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2026 | janv.-juin | 210,00-211,00 | N | 0,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2026 | janv.-juin | 238,00 | N | 0,00 |
Cotations des issues de meunerie du 3 novembre 2026
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 179,00-181,00 | T | 0,00 | |
| pellets | dispo. | 194,00-196,00 | T | 0,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 194,00-196,00 | T | 0,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 184,00-186,00 | T | -10,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
Cotations commerciales des produits laitiers du 5 novembre 2026
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 3610,00 | T | -45,00 |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 1650,00 | N | 0,00 |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 9 novembre 2026
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8934 euro |
| 1 euro | 1,1193 dollar |
Clôture du marché à terme de Chicago du 9 novembre 2026
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 588,00 | cents/bois. |
| Maïs | 439,25 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
Clôture du marché à terme Euronext du 9 novembre 2026
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Déc. 2026 | 226,75 |
| Mars 2027 | 222,75 |
| Mai 2027 | 221,50 |
| Volume | 141066 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Mars 2027 | 249,75 |
| Juin 2027 | 247,25 |
| Août 2027 | 248,00 |
| Volume | 2876 |
Cotations des marchés internationaux du 9 novembre 2026
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Déc. 2026 | 86,85 $ |
| Indices des frets maritimes | du 9 novembre | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 2854 | 49,00 |
| Baltic Panamax Index (BPI) | 2037 | 34,00 |
| Baltic Capesize Index (BCI) | 4459 | 115,00 |
| Baltic Supramax Index (BSI) | 1810 | -5,00 |
| Baltic Handysize Index (BHSI) | 1025 | 2,00 |
Le tonnage d’aliments pour animaux produit en France a progressé en août 2026. Cette hausse volumique s’accompagne…
Depuis le début de la guerre au Moyen-Orient, le prix du GNR a pris plus de 60 centimes le litre en moyenne en France,…
Les Français vivant en zone rurale ont des habitudes de consommation spécifiques, pointe Nielsen IQ dans une récente étude.…