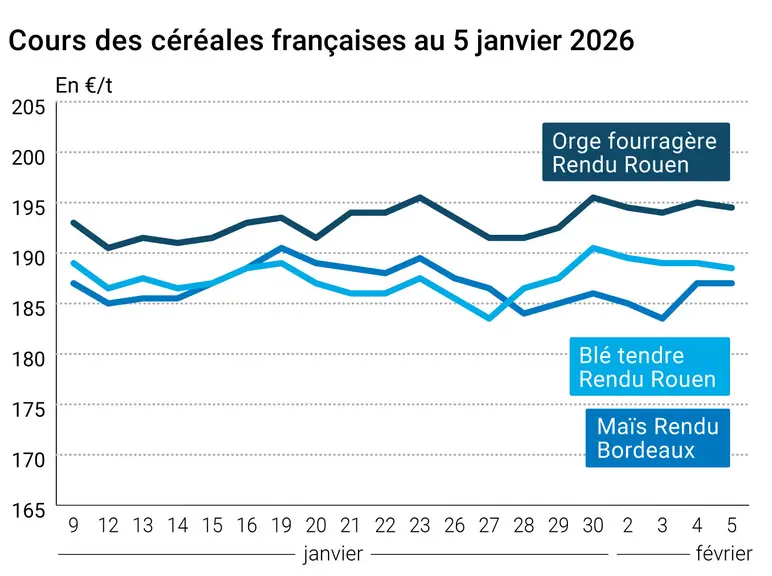
L’évolution des prix du blé, de l’orge et du maïs français entre le 4 et le 5 février 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours des contrats à terme sur le blé et sur le maïs ont bien progressé ce jeudi 5 février 2026 sur le CBOT, engrangeant des hausses sur toutes les échéances. Leurs homologues sur Euronext ont globalement enregistré des gains mais beaucoup moins forts. Les prix sur les marchés physiques en France ont cédé un tout petit peu de terrain en blé tendre et en orge fourragère alors qu’ils sont restés stables en blé dur et en maïs.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Outre Atlantique, où les cours du blé sur le CBOT ont progressé de plus de 6,25 cts$/boisseau sur toutes les échéances (clôture au plus haut du mois pour l’échéance de mars, à 535,25 cts$/boisseau, soit + 8,5 cts$/boisseau sur la séance), ce sont les opérations des fonds et les achats techniques qui ont animé la séance. On surveille le retour d’un temps plus chaud aux Etats-Unis, faisant fondre les récentes couches neigeuses ce qui inquiète un peu les opérateurs en cas de retour violent d’une vague de froid sans chute de neige, notamment sur le Midwest et sur les Plaines. Les ventes hebdomadaires à l’exportation sont un peu plus faibles que la semaine passée mais reste au-dessus de leur moyenne quinquennale. Attention cependant, des réservations d’achats effectuées les semaines précédentes, sous le libellé destination inconnue, ont été annulées cette semaine précise l’USDA dans son rapport hebdomadaire. Globalement, les acteurs des marchés scrutent aussi les conditions de culture en Europe et en sone mer Noire et la météorologie en Australie (pluies sur l’ensemble de l’est de la Nouvelle-Galles du Sud et de l’ouest australien, un frein potentiel pour les récoltes de blé ; températures plus chaudes que les normales à l’ouest). Par ailleurs, le bureau des affaires agricoles états-unien en Ukraine vient d’actualiser ses prévisions de production et d’exportations pour le pays (voir ci-dessous). Selon le premier ministre russe, la récente vague de froid qui a touché le pays n’a pas occasionné de dégâts aux cultures. En Europe sur Euronext, les cours du blé ont progressé entre les échéances de mai 2026 et mai 2027, cédant un tout petit peu de terrain sur l’échéance la plus rapprochée de mars. A noter que l’échéance de mai est devenue hier celle la plus traitée, progressant elle de 0,25 €/t à 192,25 €/t. Celle de septembre a clôturé en hausse de 0,75 €/t à 196,50 €/t. La problématique majeure des origines Europe et France en particulier demeure la compétitivité à l’export face aux origines mer Noire ou argentines, même dans un contexte d’une paire euro-dollar un peu moins défavorable aux produits européens.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté maïs, les progressions des cours ont été plus fortes pour les échéances de 2026 que sur les suivantes sur le CBOT, au plus haut du mois de février en clôture, à 435 cts$/boisseau sur mars, et depuis le 9 janvier 2026. Ce sont les opérations des fonds et les achats techniques qui ont animé la séance. Les opérateurs ont toujours un œil sur la météorologie sud-américaine, avec des pluies attendues et bienvenues en Argentine, alors que les conditions de culture se dégradent d’une semaine sur l’autre dans ce pays. Il faudra cependant surveiller ces pluies qui risquent de ne pas toucher toutes les zones qui en ont vraiment besoin. Au Brésil, des pluies soutenues continuent de tomber sur la partie centrale et à l’Est du pays, favorables aux cultures de maïs de première récolte mais potentiellement pouvant ralentir les semis de la seconde récolte. Sur Euronext, l’échéance en cours de mars a clôturé inchangé, à 191,50 €/t, alors que celle de juin (la plus traitée) a gagné un tout petit peu de terrain, à 191,75 €/t (+ 0,50 €/t). Le terme d’août a cédé 0,25 €/t et celui de novembre a gagné 0,50 €/t. Les suivants étaient tous inchangés en clôture. La demande intracommunautaire demeure soutenue.
La semaine prochaine, l’USDA fera paraître une mise à jour de son rapport Wasde sur l’offre et la demande mondiales agricoles (le 10 février) alors que la Conab présentera ses chiffres pour le Brésil le 12 février. FranceAgriMer tiendra un conseil spécialisé grandes cultures le 11 février et publiera, le 12 février, son rapport Céré’Obs (après deux mois d’interruption). A suivre…
Fondamentaux :
Russie, blé, conditions de culture : jugées normales à 97 % au 5 février contre 87 % l’an passé à la même date (source : Premier ministre du pays)
Ukraine, maïs, production : vue à 30 Mt en 2025/2026 contre 26,867 Mt en 2024/2025 (source : FAS-USDA en Ukraine)
Ukraine, maïs, moisson : 92 % réalisée sur la campagne 2025/2026 (source : FAS-USDA en Ukraine)
Ukraine, maïs, exportations : vues à 23,2 Mt en 2025/2026 contre 20,018 Mt en 2024/2025 (source : FAS-USDA en Ukraine)
Ukraine, blé, production : vue à 23,5 Mt en 2025/2026 contre 23,373 Mt en 2024/2025 (source : FAS-USDA en Ukraine)
Ukraine, blé, exportations : vues à 14,3 Mt en 2025/2026 contre 15,751 Mt en 2024/2025 (source : FAS-USDA en Ukraine)
Argentine, maïs, conditions de culture : bonnes à excellentes en recul de 2 % sur une semaine et normales à mauvaises en recul de 1 % (source privée)
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Etats-Unis, blé, ventes hebdomadaires à l’exportation : 414 900 t, dans les attentes des analystes, pour la semaine se terminant le 29 janvier ; les Philippines et Taiwan ont été les plus gros acheteurs (source : USDA)
Etats-Unis, maïs, ventes hebdomadaires à l’exportation : 1 057 600 t, dans les attentes des analystes, pour la semaine se terminant le 29 janvier (source : USDA)
Marchés physiques français du 5 février 2026 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
févr.-mars
189,00
N
-0,50
Rendu La Pallice
76/220/11 Récolte 2025
févr.-mars
189,00
N
-0,50
Rendu Rouen
76/220/11 Récolte 2025
févr.-mars
188,50
N
-0,50
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
févr.-mars
191,00
N
-0,50
Fob Moselle
meunier Récolte 2025
févr.-mars
181,50
N
-0,50
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
févr.
201,21
N
-0,30
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
févr.
201,21
N
-0,30
Départ Marne
BPMF 220 Hagberg Récolte 2025
févr.-mars
180,50
N
-0,50
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
févr.-mars
181,50
N
-0,50
Départ Sud-Est
meunier Récolte 2025
févr.-mars
195,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
févr.-mars
242,50
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
févr.-mars
240,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2025
févr.-mars
242,50
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
févr.-mars
187,00
N
0,00
Rendu La Pallice
Récolte 2025
févr.-mars
188,00
N
0,00
Rendu Pontivy/Guingamp
Récolte 2025
févr.-juin
190,50
N
0,50
Fob Bordeaux
Récolte 2025
févr.-mars
191,00
N
0,00
Fob Rhin
Récolte 2025
févr.-juin
192,50
N
0,50
Récolte 2026
janv.-juin
194,00
N
0,00
Départ Sud-Est
Récolte 2025
févr.-juin
195,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
févr.-mars
194,50
N
-0,50
Rendu Pontivy/Guingamp
Récolte 2025
févr.-mars
194,50
N
-0,50
Fob Moselle
sans limit. d'orgettes Récolte 2025
févr.-mars
175,50
N
-0,50
Départ Eure/Eure-et-Loir
Récolte 2025
févr.-mars
180,50
N
-0,50
Départ Sud-Est
65-67 kg/hl Récolte 2025
févr.-mars
187,50
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
févr.-juin
186,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
févr.-juin
186,50
N
0,00
Cotations des issues de meunerie du 3 février 2026
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
144,00-146,00
T
0,00
pellets
dispo.
154,00-156,00
T
0,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
159,00-161,00
T
0,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
164,00-166,00
T
-5,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
164,00-166,00
T
-5,00
Cotations commerciales des produits laitiers du 5 février 2026
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2040,00
N
0,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
1045,00
T
4,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 5 février 2026
Devise
Valeur à la clôture
1 dollar US
0,8476 euro
1 euro
1,1798 dollar
Clôture du marché à terme de Chicago du 5 février 2026
Matières premières
Clôture
Chicago
Blé
535,25
cents/bois.
Maïs
435,00
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 5 février 2026
Blé meunier (Euronext)
Echéance
Clôture
Mars 2026
193,50
Mai 2026
192,25
Sept. 2026
196,50
Volume
109944
Maïs (Euronext)
Echéance
Clôture
Mars 2026
191,50
Juin 2026
191,75
Août 2026
195,00
Volume
3261
Cotations des marchés internationaux du 5 février 2026