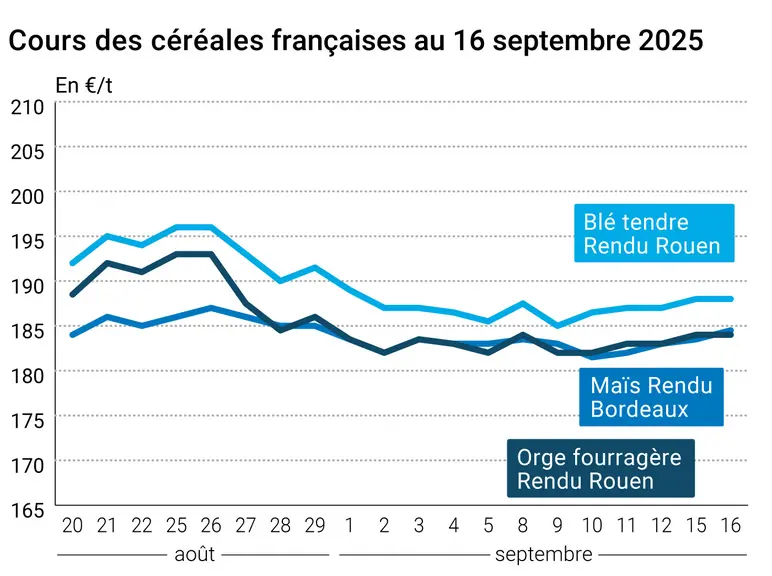
L’évolution des prix du blé, de l’orge et du maïs français entre le 15 et le 16 septembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé sont restés stables sur Euronext entre les séances du 15 et 16 septembre 2025. Ceux du maïs ont progressé de 1€/t sur le contrat novembre.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
À Chicago, la faiblesse du dollar a soutenu les cours du blé sur le CBOT avec des gains en clôture de séance. La compétitivité du blé états-unien trouve un écho à l’export. En effet, l'Indonésie s'apprête à acheter 500 000 tonnes de blé états-unien, le Bangladesh en acquerra 250 000 tonnes et le Sri Lanka 100 000 tonnes. De plus, les retards de livraisons des origines issues de la zone mer Noire ont motivé les meuniers asiatiques à réorienter leurs approvisionnements vers le blé états-unien. Le prix du blé est resté stable sur Euronext pour l’échéance de décembre et sur la période octobre-décembre sur le marché physique avec le soutien du blé états-unien modéré par la progression de l’euro. En France, le ministère de l’Agriculture a actualisé ses données et augmente la récolte 2025 de blé tendre de 200 000 t à 33,3 Mt. En UE, les exportations accusent toujours un retard important avec un cumul à 3,78 Mt, soit une baisse de 34 % sur la campagne précédente.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Sur Euronext et les marchés physiques français, les prix du maïs ont progressé de 1 €/t sur le contrat novembre et ont enregistré de légers gains de +0,25 €/t sur les échéances mars et juin. En France, le ministère français de l’Agriculture réduit la récolte 2025 de 300 000 t à 13,6 Mt, soit un recul de 8 % sur un an. Cet été, les vagues de chaleur ont affecté le potentiel de rendement des cultures, estimé à 87,5 q/ha et en recul de 7 % sous la moyenne quinquennale. Les régions les plus impactées par des pertes de rendements se situent en Pays de Loire, Occitanie et en Auvergne-Rhône-Alpes. À l’inverse, les rendements progressent en Ile-de-France. Signalons aussi la production de maïs fourrage en baisse à 15 Mt, soit un recul de 8,5 % sur les cinq campagnes précédentes. À la suite des épisodes de canicules pendant l’été, Agreste estime la récolte 2025 de maïs en UE à 57,4 Mt, contre 59,8 Mt en juillet. Côté commerce, signalons que les exportations ukrainiennes de maïs sont inexistantes depuis septembre avec des stocks au plus bas et le retard sur l’arrivée de la nouvelle récolte. En Italie, un manque d’offre de qualité se manifeste alors que le maïs brésilien à l’importation présente des taux de mycotoxines trop élevées, ce qui fait augmenter les prix sur les ports italiens. Le marché européen peut donc envisager de s’approvisionner en Ukraine avec une production de 31,3 Mt, en progression sur un an, et un disponible exportable de 26 Mt. À Chicago, les cours du maïs ont progressé sur le CBOT à la faveur de la faiblesse du dollar et en raison de rendements décevants aux États-Unis. En effet, les premières parcelles récoltées montrent des rendements inférieurs aux estimations de l’USDA et celles des producteurs. Les cultures semblent avoir subi les conséquences de maladies et de la sécheresse sur les parcelles les plus précoces.
Sur le plan macroéconomique, l’euro a progressé face au dollar au-dessus de 1,18 dollar et retrouve son plus haut niveau depuis quatre ans. Une nouvelle fois, le billet vert s’est affaibli dans l’attente cette semaine d’une baisse des taux d’intérêt états-uniens par la Réserve fédérale des Eatts-Unis (FED). À New York, le prix du pétrole WTI a progressé de 2,09 % avec les craintes de l'aggravation du conflit russo-ukrainien et son impact sur l’approvisionnement russe.
Fondamentaux :
France, blé, production 2025-2026 : 33,3 Mt, en hausse de 0,2 Mt sur juillet (source : Agreste)
France, maïs, production 2025-2026 : 13,6 Mt, soit une baisse de 8 % sur la moyenne à cinq ans (source : Agreste)
France, maïs, rendement 2025-2026 : 87,5 q/ha, soit une baisse de 7% sur la moyenne à cinq ans (source : Agreste)
UE, maïs, production 2025-2026 : 57,4 Mt contre 59,8 Mt en juillet (source : Agreste)
Ukraine, maïs, production 2025-2026 : 31,3 Mt dont 26 Mt exportable (source : Argus Media)
Marchés physiques français du 16 septembre 2025 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.