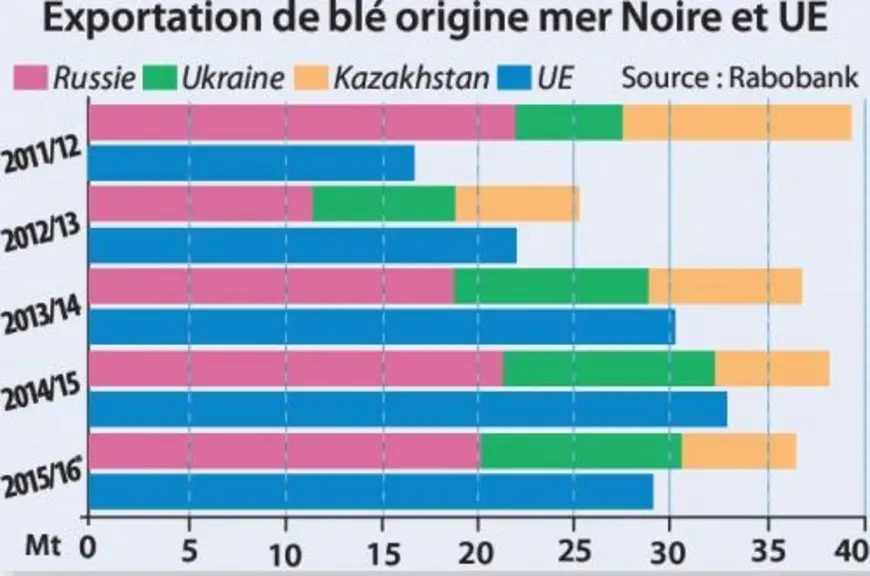
P « our la deuxième saison consécutive, les stocks mondiaux de grains sont en hausse », s'est exprimé le président du CIC Etsuo Kitahara le 9 juin à Londres. Et d'ajouter que tous les indices des prix (blé, maïs, orge et soja) sont baissiers par rapport à 2014, sous la pression de l'offre mondiale. Cependant, les analystes présents voient des éléments haussiers pour fin 2015-début 2016. Stefan Vogel, responsable du bureau d'analyse des marchés des grains/oléagineux chez Rabobank, estime que, si les prix du blé tendre perdraient encore du terrain durant le 2e trimestre 2015, ils pourraient repartir en légère hausse à partir du 3e trimestre. « Les productions de l'UE et en mer Noire devraient baisser en 2015/2016, équilibrant l'offre et la demande pour cette campagne. » Et d'ajouter que « les exportations UE reculeraient de 10 %, au profit de la Russie, plus compétitive grâce à la faiblesse du rouble ». Les prix tomberaient autour des 505 cts/bu sur Chicago lors du 2e trimestre 2015 pour remonter progressivement à 530 cts/bu au 1er trimestre 2016.
Déficit en maïs sur la NR ?
Pour le maïs, un déficit d'offre est attendu pour la première fois en 2015/2016 depuis trois nk ans, selon l'analyste. Bien que les productions chinoise et brésilienne soient revues à la hausse d'un an sur l'autre, celle des États-Unis pourrait être moins élevée que prévu. Ajoutons à cela les baisses de production de l'Union euro40 péenne, en Ukraine, etc. « L'USDA a souvent tendance à surestimer les rendements US. S'ils se trouvent en dessous des 160 bu/acre, l'équilibre offre/demande s'en retrouverait affecté. » Et ainsi tirer les prix vers le haut, partant de 370 cts/bu au 2e trimestre 2015, pour graduellement atteindre 400 cts/bu au 2e trimestre 2016.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
En soja, la reprise est plutôt projetée pour le 2e trimestre 2016. Malgré la demande chinoise, la forte production mondiale (Amé-rique latine, notamment) pèserait plus durablement. « Les prix poursuivraient leur repli en 2015, pour atteindre un plus bas lors du 1er trimestre 2016, à 880 cts/bu, et remonter ensuite vers 900 cts/bu au 2e trimestre 2016 ». Tout en précisant qu'un rendement US en-dessous des 44 bu/acre pourrait changer la donne.
L'analyste a tempéré ses projections, suspendus aux évolutions de divers facteurs (change, géopolitique, pétrole, climat...) et à l'appétit de la Chine. Cette dernière « importerait peu ou pas de maïs. En revanche, elle devrait continuer à acheter de gros volumes d'orges pour 2015/2016, pour 6,5 Mt, ainsi que des drêches », projette Abdolreza Abbassian, secrétaire général de l'agence Amis (Agricultural Market Information System). Kevin Cler