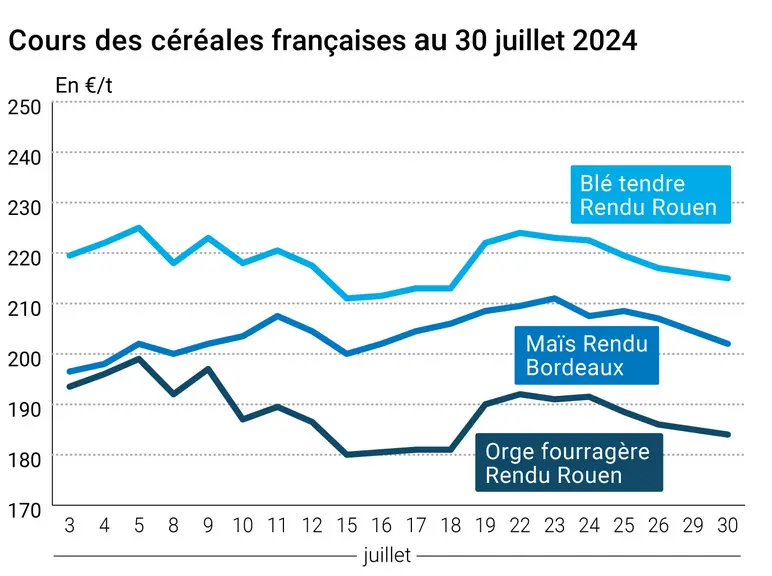
L’évolution des prix du blé, de l’orge et du maïs français entre le 29 et le 30 juillet 2024, expliquée par La Dépêche Le petit meunier.
Lesprix du blé tendre ont à nouveau cédé un peu de terrain entre les 29 et 30 juillet sur Euronext et le marché physique français, en raison notamment de l'indolence des exportations européennes, signe à la fois d'une demande internationale assez discrète et d'un manque de compétitivité. Ceux de l'orge fourragère et du maïs ont également reculé.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le marché français à l'exportation est pour l’instant atone. « Seules 160 000 t de blé de la récolte 2023 à destination de l’Egypte ont été chargées sur les installations portuaires du groupe Sica Atlantique en juillet. Et, le programme de chargement du mois d’août est quasiment vide », se désespère Pierre-Jean Huré directeur commercial du groupe Sica-Atlantique, basé sur le grand port maritime de La Rochelle.
L'analyste StoneX rapporte que le blé d'origine états-unienne est actuellement la plus attractive en base FOB. En revanche, en base C&F, l’histoire peut être différente. La même source précise que les prix au départ de la Russie restent compétitifs, mais progressent, dépassant légèrement les 220 $/t FOB. Des pluies sont rapportées dans les régions centrales de la Russie, susceptibles de dégrader la qualité des blés de printemps. Mais la demande internationale reste réduite, freinant le mouvement haussier. Des ventes techniques sont rapportées sur le CBOT à Chicago, pesant sur les valeurs états-uniennes mais aussi européennes.
En Argentine, les cultures entrent dans un période de risque de dégâts de gel, soulève StoneX. Ajoutons à cela un déficit hydrique qui s'installerait.
La Tunisie a acheté 125 000 t de blé tendre et 50 000 t de blé dur. Ajoutons à cela l'achat jordanien de 50 000 t de blé de force.
Concernant le maïs, le repli des prix sur Euronext s'explique par leur retrait sur le CBOT à Chicago. Des ventes techniques sont survenues sur le contrat à terme états-unien, et le marché continue d'enregistrer les bonnes perspectives de moissons outre-Atlantique. Notons que le maïs ukrainien a beaucoup perdu en compétitivité, et est désormais une des origines les plus onéreuses, rapporte l’analyste StoneX. Ceci en raison des pertes prévisionnels de rendement. Certains analystes privés, les plus pessimistes, se rapprochent de la barre des 20 Mt pour 2024. Mais il est encore trop tôt pour se prononcer.
Commerce international :
Tunisie, blé tendre, achat : 125 000 t à 244-246 $/t C&F, chargements août-octobre (source privée);
Tunisie, blé dur, achat : 50 000 t à 323-326 $/t C&F chargements août-octobre (source privée);
Jordanie, blé tendre de force, achat : 50 000 t à 256 $/t C&F, chargements octobre (source privée).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Export et import européens au 28 juillet, en tonnes : (source : Commission européenne)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.