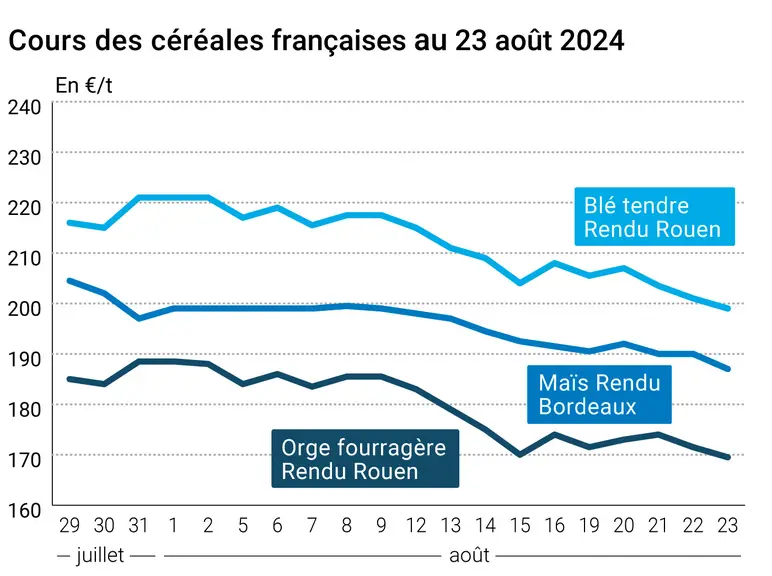
L’évolution des prix du blé, de l’orge et du maïs français entre le 22 et le 23 août 2024, expliquée par La Dépêche Le petit meunier.
Les prix des principaux contrats à terme sur le blé et sur le maïs étaient tous en baisse ce vendredi 23 août 2024, tant sur le CBOT que sur Euronext et pour la quasi-totalité des échéances. Seules exceptions : le maïs états-unien, stable sur des échéances éloignées (post décembre 2025) et le blé européen, également stable à partir de septembre 2025. Le boisseau de blé à Chicago se dirige tout droit vers le niveau des 500 cst$ pour l’échéance de septembre alors que les deux échéances les plus travaillées se replient vers les 525 cts$/boisseau pour décembre et sous les 550 cts$/boisseau pour mars. En Europe, la tonne de blé, échéance septembre, est passée sous les 195 € alors que l’échéance mars 2025, désormais la plus travaillée, se replie mais résiste au-dessus des 216 €/t. Le maïs états-unien a également reculé, nettement sous la barre des 370 cts$/boisseau alors qu’il se dirige vers les 190 €/t sur le Vieux-Continent. Sur le marché physique hexagonal, les prix du blé tendre ont reculé (sous les 200 €/t pour les rendus Rouen, Dunkerque et La Pallice), tout comme l’orge fourragère et le maïs. Ceux du blé dur étaient stables.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Outre-Atlantique, les opérateurs nord-américains étaient inquiets par la grève déclenchée dans les transports de fret ferroviaire canadiens mais la situation semble se régler : le gouvernement, par la voix du Conseil canadien des relations industrielles (CCRI), a ordonné samedi le retour au travail des employés du fret ferroviaire, imposant par ailleurs un arbitrage pour régler le conflit, selon l’AFP. Sur les marchés internationaux, on aura noté que les pluies des derniers jours en Argentine auront été suffisamment abondantes pour améliorer les conditions de culture dans le pays, selon la Bourse des grains de Buenos Aires. De même, la séance aura aussi été marquée par un recul du dollar face aux autres devises.
En maïs, les opérateurs continuaient de suivre le Pro Farmer Crop Tour aux Etats-Unis, avec des résultats mitigés concernant les échantillons testés en matière de rendement en fonction des états visités. Les cours de la graine jaune européenne souffraient plutôt du regain de vigueur de l’euro face au dollar et d’un léger retard de développement annoncé par FranceAgriMer.
Attention aux évènements à venir dans le conflit russo-ukrainien : alors que l’Ukraine multiplie les offensives sur le territoire russe, la Russie commence à bombarder des sites de production énergétique en Ukraine. Par ailleurs, selon Reuters, le gouvernement ukrainien aurait mis en place un nouveau système de prix minimum à l’exportation des grains pour rééquilibrer des prix de vente locaux en nette hausse face à des prix à l’export maintenus très bas pour cause de concurrence avec les blés russes.
Côté macroéconomie, le climat des affaires en France s'est "partiellement" redressé en août mais reste en dessous de sa moyenne historique et du niveau constaté avant les élections législatives anticipées, a indiqué vendredi l'Insee. En Allemagne, paraît ce jour l’indicateur du moral des entrepreneurs. Lors du rassemblement d’économistes mondiaux à Jackson Hole, aux Etats-Unis à la fin de la semaine dernière, le président de la Réserve fédérale des Etats-Unis (FED) a tenu un discours appelant clairement à une baisse très prochaine des taux d’intérêts outre-Atlantique. Son homologue en Europe, la Banque centrale européenne (BCE), serait dans la même logique. Les cours du pétrole ont fini en nette hausse vendredi, propulsés par la perspective d'un assouplissement monétaire imminent aux Etats-Unis, qui s'ajoute à un regain de tension au Moyen-Orient et des facteurs techniques. La parité euro-dollar s’est établie à 1,119 $ vendredi contre 1,111 $ jeudi.
Fondamentaux :
Argentine, blé, semis : au 21 août, 100 % réalisés, à l’identique de l’année précédente et de la moyenne cinq ans (source : Bourse des céréales) ;
Argentine, maïs, récolte : au 21 août, 99 % réalisées versus 97 % l’an passé et 99 % pour la moyenne cinq ans (source : Bourse des céréales) ;
Argentine, blé, conditions de culture : au 21 août, les conditions "bonnes à très bonnes" atteignent 39 % contre 40 % la semaine passée et 23 % l’an dernier (source : Bourse des céréales) ;
Argentine, maïs, conditions de culture : au 21 août, les conditions "bonnes à très bonnes" s’élèvent à 27 % contre 24 % il y a une semaine et 14 % un an plus tôt (source : Bourse des céréales) ;
Royaume-Uni, blé, production : estimation à 11,7 Mt au mieux (10,82 Mt au pire) contre une moyenne quinquennale à 13,9 Mt (meilleure récolte en 2019 à 16,2 Mt et moins bonne en 2020 à 9,7 Mt) (source : AHDB) ;
Roumanie, blé et orge, exportations portuaires : le port de Constanta a expédié 1,79 Mt de blé et 639 000 t d’orge entre le 1er juillet 2024 et le 17 août 2024 (source : AGRIColumn) ;
UE, blé, importations : 462 324 t en provenance d’Ukraine, 144 164 t en provenance du Canada et 128 470 t en provenance de Moldavie entre le 1er juillet et le 17 août 2024 (source : AGRIColumn) ;
UE, blé, exportations : la Roumanie aurait exporté 1 434 943 t de blé entre le 1er juillet et le 20 août 2024 contre 497 873 t pour la Roumanie et 374 239 t pour l’Allemagne ; suivent ensuite la Bulgarie, la Lituanie et la Pologne (source : AGRIColumn).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.