COTidienne Marché des céréales du 29 octobre 2026 : Les cours du blé rebondissent alors que ceux du maïs restent sous pression
- - 10 min
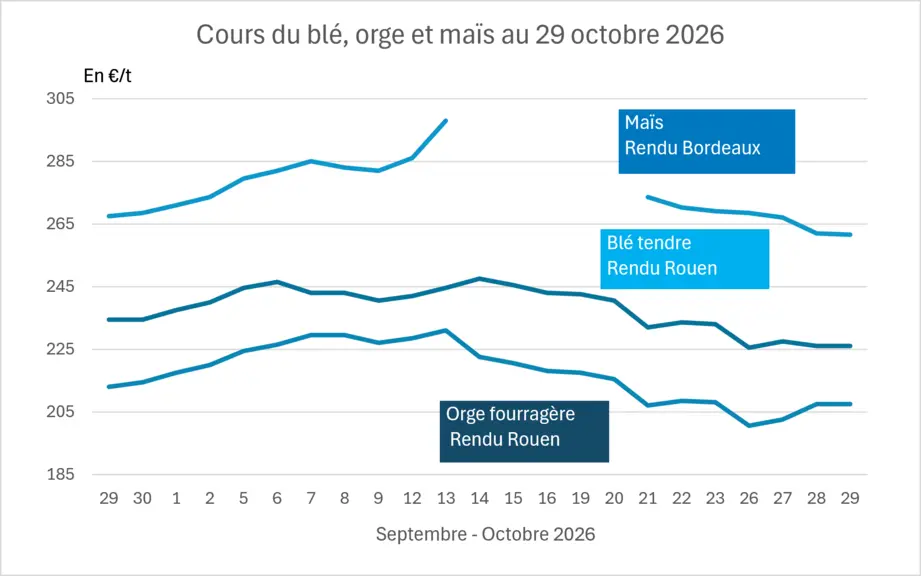
Graphique prix blé maïs orge France au 29 octobre 2026 Crédits : © Réussir SA

L’évolution des prix du blé, de l’orge et du maïs français entre le 28 et le 29 octobre 2026, expliquée par La Dépêche Le petit meunier.   

Les essentiels sur le marché des céréales
  • Une réouverture de la mer d'Azov encore fragile et risquée.
  • Des échanges mondiaux de blé en retrait.
  • Une production mondiale de maïs toujours abondante.

Les essentiels pour l'euro/dollar et le pétrole

Le contrat Brent échéance décembre poursuivait sa hausse jeudi, gagnant 1,15 % à 115,66 $/baril, tandis que le West Texas Intermediate (WTI) échéance novembre progressait de 0,79 % à 102,89 $/baril. Les forces armées iraniennes ont indiqué que quatre navires avaient pris feu dans le détroit d'Ormuz après avoir heurté des mines, alors que les tensions demeurent vives avec l'Arabie saoudite.

Vendredi matin à 6 h 10 (heure de Paris), les cours du pétrole continuaient de progresser, le Brent dépassant les 116 $/baril et le WTI les 103 $/baril.

L'euro restait à un niveau faible, même s'il s'est légèrement apprécié face au dollar jeudi. Il s'échangeait à 1,1194 $, contre 1,1152 $ la veille. Les chiffres de l'inflation et de la croissance aux États-Unis soutiennent toujours le billet vert, tandis que la BCE a maintenu ses taux directeurs inchangés.


Les cours du blé ont légèrement rebondi sur le CBOT et Euronext, tandis que ceux du maïs poursuivaient leur repli sous l'effet d'une offre mondiale abondante. Les échanges internationaux de blé ralentissent et la reprise du trafic maritime en mer d'Azov demeure précaire, alors que plusieurs pays importateurs devront prochainement revenir aux achats.
 
Les cours du blé rebondissent au-dessus de 600 cents/boisseau sur le CBOT
 
Les cours du blé ont progressé de 1 à 5 cents par boisseau selon les échéances, soutenus par la hausse du pétrole et par un ralentissement des flux commerciaux mondiaux.

L'échéance décembre 2026, la plus active, a gagné 4,75 cents pour atteindre 603,75 cents/boisseau. Les échéances mars et mai 2027 ont respectivement progressé de 4 et 2,25 cents pour s'établir à 617,25 et 622,25 cents/boisseau.

La Russie a autorisé une reprise limitée des exportations de céréales via la mer d'Azov après plusieurs mois de restrictions liées aux risques d'attaques de drones. Toutefois, cette réouverture pourrait être temporaire, les autorisations de transit par le détroit de Kertch n'étant valables que jusqu'au 15 novembre 2026. Bien que plusieurs navires aient déjà repris leur route vers la mer Noire, le corridor d'exportation n'est pas encore pleinement rétabli. Les risques pesant sur les infrastructures portuaires et le trafic maritime demeurent élevés.

Le blé Euronext se maintient entre 226 et 227 €/t

Dans le sillage du CBOT, les cours du blé sur Euronext ont progressé de moins de 1 €/t.

L'échéance décembre 2026 se maintenait à 227 €/t, tandis que les échéances mars et mai 2027 gagnaient chacune 0,25 €/t à respectivement 226 et 226,50 €/t.

Les conditions météorologiques restent favorables dans les principaux bassins de production. En Argentine, l'amélioration de l'humidité des sols favorise une bonne levée des cultures. En Australie, les pluies restent localement bénéfiques en Nouvelle-Galles du Sud et dans l'État de Victoria, même si elles pourraient ralentir les premiers travaux de récolte dans l'est du pays.

Les exportations françaises demeurent limitées. Le port de Rouen a chargé moins de 90 000 tonnes de blé la semaine dernière, tandis que La Pallice a expédié moins de 40 000 tonnes, dont 33 000 tonnes à destination du sultanat d'Oman.

Les exportations mondiales de blé ralentissent, un soutien potentiel pour les prix

Au cours des trois premiers mois et demi de la campagne 2026/27, les principaux exportateurs mondiaux ont réduit leurs expéditions de près de 9,3 millions de tonnes par rapport à la même période l'an dernier. Les volumes cumulés des États-Unis, de l'Australie, de l'Argentine, de l'Ukraine, de la Russie et de l'Union européenne atteignent ainsi environ 44,7 millions de tonnes.

Ce recul provient principalement de la Russie et de l'Ukraine, dont les exportations cumulées sont inférieures de 7,5 millions de tonnes à celles de l'an passé. Les exportations américaines reculent également de 3,7 millions de tonnes. La hausse des ventes canadiennes et européennes (+1 % pour l’UE au 25 Octobre) n'a compensé qu'une partie de ce déficit.

Pour de nombreux analystes, cette contraction de l'offre exportable pourrait progressivement soutenir les prix mondiaux. Les acheteurs internationaux devront reconstituer leurs couvertures alors que les disponibilités en provenance de la mer Noire demeurent limitées.

La Russie devrait néanmoins accélérer légèrement son rythme d'expédition en octobre avec environ 3 millions de tonnes exportées, contre 2,9 millions en septembre.

Les cours du maïs reculent légèrement sur le CBOT

Les cours du maïs à Chicago ont terminé en légère baisse, la plupart des échéances perdant moins d'un cent par boisseau.

L'échéance décembre 2026, toujours la plus active, reculait de 0,50 cents à 451,25 cents/boisseau, tandis que l'échéance mars 2027 cédait 0,25 cents à 464,75 cents/boisseau.

Le maïs mondial sous pression face à l'abondance de l'offre

Les marchés du maïs restent pénalisés par des perspectives de production particulièrement favorables. À Chicago, le contrat décembre évolue désormais sous les niveaux observés à la même période l'an dernier.

Les conditions de production restent encourageantes en Amérique. Aux États-Unis, 60 % des surfaces étaient récoltées au 25 octobre. Au Brésil, les semis de la première récolte atteignaient 58 % des surfaces prévues et les exportations d'octobre pourraient atteindre 6,1 millions de tonnes. En Argentine, l'USDA a relevé sa prévision de récolte à 62 millions de tonnes pour la campagne 2026/27.


Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici  


En Europe, les importations continuent de progresser. Depuis le début de campagne, l'Union européenne a importé plus de 7 millions de tonnes de maïs, principalement en provenance des États-Unis. Le Brésil est désormais le deuxième fournisseur de l'Union européenne devant l'Ukraine, dont les difficultés logistiques persistent.

Le maïs européen poursuit son léger repli

Dans le sillage du marché américain, les cours du maïs sur Euronext perdaient généralement moins de 1 €/t, à l'exception de l'échéance novembre, peu liquide, qui progressait de 20,75 €/t à 308,75 €/t.

L'échéance mars 2027, désormais la plus travaillée, reculait de 0,25 €/t à 259,25 €/t. L'échéance mai 2027 perdait quant à elle 1 €/t à 256,25 €/t.

Le maïs ukrainien sous pression avec un risque de baisse des surfaces en 2027

Le marché ukrainien du maïs traverse une période particulièrement difficile. À Odessa, les prix tournent autour de 160 $/t, un niveau jugé insuffisant pour assurer la rentabilité des producteurs.

Face à cette situation, les agriculteurs ralentissent le rythme des récoltes et privilégient parfois le stockage au champ. Fin octobre, seulement 30 % des surfaces avaient été récoltées et certains analystes estiment qu'une partie significative de la production pourrait rester non récoltée si les conditions de marché ne s'améliorent pas.

Les exportations restent entravées par les difficultés d'accès aux ports de la mer Noire et par la saturation des infrastructures ferroviaires vers l'Europe occidentale. Bien que les prix observés à la frontière européenne soient de 20 à 30 $/t supérieurs à ceux d'Odessa, les capacités de transport demeurent insuffisantes pour réorienter des volumes importants.

Cette situation pourrait avoir des conséquences durables. Les producteurs ukrainiens envisageraient de réduire les surfaces de maïs de près d'un million d'hectares dès la campagne 2027, au profit du tournesol et du soja, jugés plus rentables et plus faciles à exporter.


Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.

marché à terme
Suivi
Suivre

Marchés physiques français du 29 octobre 2026 (base juillet pour les céréales)

Blé tendreSpécificationsÉchéanceeuro/t Variation
Rendu Dunkerque220/11 meunier Récolte 2026oct.-déc.226,50N0,00
Rendu La Pallice76/220/11 Récolte 2026oct.-déc.230,50N0,00
Rendu Rouen76/220/11 Récolte 2026oct.-déc.226,00N0,00
Rendu Pontivy/Guingampfourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026oct.-déc.233,00N0,00
Fob Mosellemeunier Récolte 2026oct.-déc.207,50N0,00
Fob RouenFCW Supérieur A2 classe 1 majo. incluses Récolte 2026oct.232,69N 
Fob La PalliceFAW Supérieur A2 classe 1 majo. incluses Récolte 2026oct.235,69N 
Départ MarneBPMF 220 Hagberg Récolte 2026oct.-déc.202,50N0,00
 BPMF 220 Hagberg Récolte 2026janv.-mars213,00N0,50
Départ Eure/Eure-et-LoirBPMF 76 kg/hl Récolte 2026oct.-déc.218,50N0,00
Départ Sud-Estmeunier Récolte 2026oct.-déc.225,00N0,00
MaïsSpécificationsÉchéanceeuro/t Variation
Rendu BordeauxRécolte 2026janv.-mars261,50N-0,50
Rendu La PalliceRécolte 2026janv.-mars261,50N-0,50
Rendu Pontivy/GuingampRécolte 2026oct.-déc.331,50N-0,50
Fob BordeauxRécolte 2026oct.-déc.inc.  
Fob RhinRécolte 2026oct.-déc.287,00N21,00
 Récolte 2026janv.-juin267,00N-1,00
Départ Sud-EstRécolte 2026oct.-déc.inc.  
 Récolte 2026janv.-juin280,00N0,00
Blé durSpécificationsÉchéanceeuro/t Variation
Rendu Port-la-Nouvellenormes semoulières Récolte 2026oct.-déc.310,00N0,00
Départ Eure/Eure-et-Loirnormes semoulières Récolte 2026oct.-déc.292,00N0,00
Départ Sud-Estnormes semoulières Récolte 2026oct.-déc.295,00N0,00
Orge fourragèreSpécificationsÉchéanceeuro/t Variation
Rendu Rouen62-63 kg/hl Récolte 2026oct.-déc.207,50N0,00
Rendu Pontivy/GuingampRécolte 2026oct.-déc.219,50N0,00
Fob Mosellesans limit. d'orgettes Récolte 2026oct.-déc.206,50N0,00
Départ Eure/Eure-et-LoirRécolte 2026oct.-déc.198,50N0,00
Départ Sud-Est65-67 kg/hl Récolte 2026oct.-déc.215,00N0,00
Orge de brasserie - Hiver 6 rangsSpécificationsÉchéanceeuro/t Variation
Fob CreilFaro 11,5% max Port 500 t Récolte 2026janv.-juin214,00-215,00N0,00
Orge de brasserie - PrintempsSpécificationsÉchéanceeuro/t Variation
Fob CreilPlanet 11,5% max Port 500 t Récolte 2026janv.-juin236,00-238,00N0,00
PoisSpécificationsÉchéanceeuro/t Variation
Départ Marnefourrager Récolte 2026oct.-déc.inc.  
Départ Somme/Oisefourrager Récolte 2026oct.-déc.inc.  

Cotations des issues de meunerie du 27 octobre 2026

Son fin blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.179,00-181,00T-5,00
 pelletsdispo.194,00-196,00T-5,00
Remoulage demi-blancSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.194,00-196,00T-5,00
Farine basse blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.194,00-196,00T-5,00
Gruau de blé durSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.199,00-201,00T-5,00

Cotations commerciales des produits laitiers du 29 octobre 2026

Poudre de laitSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours 5% H BT vracdispo.3655,00T55,00
Poudre de lactosérumSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours, BILA pH 6 vracdispo.1650,00N0,00
BabeurreSpécificationsÉchéanceeuro/t Variation
 sans normedispo.n.p.  
 normes hollandaisesdispo.n.p.  

Evolution dollar / euro du 29 octobre 2026

DeviseValeur à la clôture
1 dollar US0,8985 euro
1 euro1,1130 dollar

Clôture du marché à terme de Chicago du 29 octobre 2026

Matières premièresClôtureChicago
Blé603,75cents/bois.
Maïs451,25cents/bois.
Ethanol2,161$/gallon

Clôture du marché à terme Euronext du 29 octobre 2026

Blé meunier (Euronext)
EchéanceClôture
Déc. 2026227,00
Mars 2027226,00
Mai 2027226,50
Volume121164
Maïs (Euronext)
EchéanceClôture
Nov. 2026308,75
Mars 2027259,25
Juin 2027256,25
Volume2985


Cotations des marchés internationaux du 29 octobre 2026

EnergieEchéanceValeur à la clôture
Pétrole (Nymex)Déc. 2026102,00 $
Indices des frets maritimesdu 28 octobreVariation
Baltic Dry Index (BDI)265249,00
Baltic Panamax Index (BPI)1965-56,00
Baltic Capesize Index (BCI)3886184,00
Baltic Supramax Index (BSI)1878-5,00
Baltic Handysize Index (BHSI)1017-3,00

Plus d’articles sur ce thème

Contenus partenaires