COTidienne Marché des céréales du 2 novembre 2026 : La poursuite des frappes sur les navires en mer Noire pousse les prix du blé à la hausse
- - 9 min
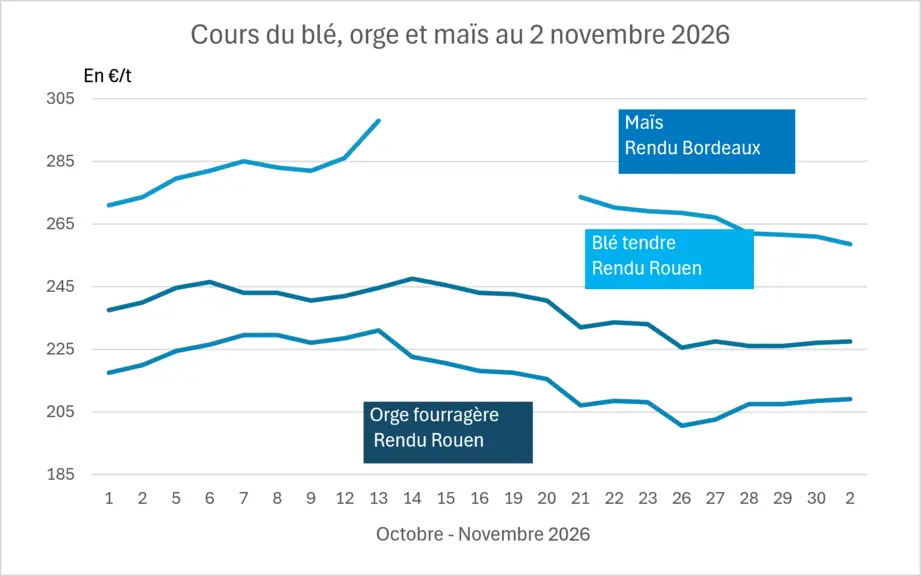
Graphique prix blé maïs orge France au 2 novembre 2026 Crédits : © Réussir SA

L’évolution des prix du blé, de l’orge et du maïs français entre le 30 octobre et le 2 novembre 2026, expliquée par La Dépêche Le petit meunier.   

Les essentiels sur le marché des céréales
  • Hausse des cours du blé aux États-Unis et sur Euronext sur le rapproché avec les frappes sur les navires en Mer Noire.
  • La baisse des prix du pétrole pèse sur les cotations du maïs européen.
  • Premières conditions de culture du blé d’hiver aux États-Unis à 44 % bonnes à excellentes.

Les essentiels pour l'euro/dollar et le pétrole

Ce lundi 2 novembre, le dollar s'appréciait une nouvelle fois face à l'euro. La monnaie unique s'échangeait à 1,1189 dollar, contre 1,1205 dollar la veille. L'euro est resté relativement insensible à la décision de l'agence Fitch d'abaisser la perspective de la note souveraine française de « stable » à « négative ».


Les cours du pétrole ont fortement chuté dans le sillage des discussions en cours concernant les conflits russo-ukrainien et irano-américain. L'Iran s'est déclaré favorable à une réouverture sous conditions du détroit d'Ormuz dans les prochains jours. Par ailleurs, selon le conseiller russe Yuri Ushakov, le président Vladimir Poutine serait disposé à échanger directement avec son homologue ukrainien.


Dans ce contexte, le Brent perdait 9,8 % à 104,32 $/baril, tandis que le WTI reculait de 7,3 % à 96,29 $/baril, alors même que l'OPEP maintenait ses objectifs de production.

La géopolitique soutient les prix du blé tendre aux États-Unis
 
Les cotations du blé tendre ont gagné 3 centimes sur le contrat décembre du CBOT entre le 2 et le 3 novembre, s’établissant à 6,065 $/b. La hausse s’est étendue aux autres échéances du contrat blé sur Chicago et au blé d’hiver et de printemps à Kansas City et Minneapolis. Le conflit en mer Noire et les perturbations logistiques qui en découlent continuent de soutenir les prix du blé. Ce week-end, la Russie a en effet frappé un navire vraquier au sud d’Odessa, tandis que les drones ukrainiens continuent de viser les raffineries de pétrole russes.

Par ailleurs, les premiers chiffres de condition de culture pour le blé d’hiver sont ressortis à 44 % de surfaces notées bonnes à excellentes hier soir. Les exportations états-uniennes de blé continuent de montrer des signes de faiblesse. La semaine dernière, les inspections à l’exportation étaient ainsi en recul de 36 % en cumul d’un an sur l’autre. Les chiffres hebdomadaires ont déçu hier, mais cela n’est pas parvenu à contrebalancer l’influence haussière de la situation en mer Noire.
 
Dans l’hémisphère sud, la Bourse de Rosario a relevé sa prévision de production de blé en Argentine à 23,8 Mt. En Australie, d’après Lachstock Consulting, le risque de pluies mène à des inquiétudes sur les futurs temps de chute de Hagberg, et pourrait entraîner de la germination sur pieds et des problèmes de séchage. Les premiers échos de la récolte locale d’orge font état d’un bon taux de qualité brassicole.
 
Les cours du maïs quasi stables sur le CBOT
 
Les prix du maïs ont peu évolué hier à Chicago, gagnant seulement 0,005 $/b sur le contrat décembre, qui a clôturé à 4,4825 $/b. Ils ont évolué entre pression baissière du relâchement des prix de l’énergie et haussière de la vente exceptionnelle annoncée à destination du Mexique. Les pluies continuent de perturber la récolte. Celle-ci était estimée à 74 % des surfaces en place par l’USDA dans son rapport Crop Progress. Les inspections à l’exportation sont ressorties dans les attentes du marché.
 
Les prix du blé en hausse sur le contrat décembre d’Euronext mais en baisse sur les échéances suivantes
 
Les cotations du blé européen ont suivi celles de Chicago sur le contrat décembre d’Euronext. Elles ont gagné 0,25 €/t à 228,25 €/t sur décembre, mais ont cédé 0,75 €/t sur mars et 1,25 €/t sur mai. Sur le rapproché, les tensions en mer Noire continuaient d’inquiéter. Les navires continuent d’attendre au niveau du canal de Sulina entre le Danube et la mer Noire. La production et les stocks européens ont par ailleurs été révisés en baisse à la fin du mois dernier par la Commission européenne. En revanche, les exportations ukrainiennes de blé montraient des signes de reprise la semaine dernière, progressant de 12,9 %. Toujours en mer Noire, les semis russes de blé d’hiver stagnent toujours avec la sécheresse, qui touche aussi une partie de l’Ukraine. SovEcon les estime au plus bas à date depuis 2013.
 
Recul des cotations du maïs sur Euronext
 
Les prix du maïs ont cédé du terrain sur Euronext sous l’influence de la baisse de ceux du pétrole. Ils ont perdu 31,25 €/t sur le contrat novembre à 276,50 €/t, 2,50 €/t sur mars à 256,25 €/t, 2,50 €/t également sur juin et 3,25 €/t sur août. La révision en baisse de la production européenne par la Commission européenne à 47 Mt n’est pas parvenue à inverser la tendance. En Ukraine, la récolte était réalisée à hauteur de 37,5 % au 2 novembre.
 
Commerce international :

  • Corée du Sud, maïs, appel d’offres : 70 000 t provenance Amérique du sud ou Afrique du sud, livraison février (source : Lachstock Consulting)
  • États-Unis, blé, inspections à l’exportation : 75 413 t au 29 octobre soit -41,3 % par rapport à la semaine précédente et -78,5 % à la semaine correspondante en 2025 (source : USDA)
  • États-Unis, maïs, inspections à l’exportation : 884 766 t au 29 octobre, soit +38,6 % par rapport à la semaine précédente et -48,3 % par rapport à 2025 (source : USDA)
  • États-Unis, maïs, vente exceptionnelle : 1 729 740 t au Mexique dont 1 135 380 sur 2026-2027 et 594 360 sur 2027-2028 (source : USDA)
  •  

Marchés physiques français du 2 novembre 2026 (base juillet pour les céréales)

Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.

Blé tendreSpécificationsÉchéanceeuro/t Variation
Rendu Dunkerque220/11 meunier Récolte 2026nov.-déc.228,00N 
Rendu La Pallice76/220/11 Récolte 2026nov.-déc.232,00N 
Rendu Rouen76/220/11 Récolte 2026nov.-déc.227,50N 
Rendu Pontivy/Guingampfourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026nov.-déc.234,50N 
Fob Mosellemeunier Récolte 2026nov.-déc.209,00N 
Fob La PalliceFAW Supérieur A2 classe 1 majo. incluses Récolte 2026nov.n.p.  
Fob RouenFCW Supérieur A2 classe 1 majo. incluses Récolte 2026nov.n.p.  
Départ MarneBPMF 220 Hagberg Récolte 2026nov.-déc.204,00N 
 BPMF 220 Hagberg Récolte 2026janv.-mars214,00N-1,00
Départ Eure/Eure-et-LoirBPMF 76 kg/hl Récolte 2026nov.-déc.220,00N 
Départ Sud-Estmeunier Récolte 2026nov.-déc.225,00N 
MaïsSpécificationsÉchéanceeuro/t Variation
Rendu BordeauxRécolte 2026janv.-mars258,50N-2,50
Rendu La PalliceRécolte 2026janv.-mars258,50N-2,50
Rendu Pontivy/GuingampRécolte 2026nov.-déc.299,00N 
Fob BordeauxRécolte 2026nov.-déc.inc.  
Fob RhinRécolte 2026nov.-déc.254,50N 
 Récolte 2026janv.-juin264,00N-2,50
Départ Sud-EstRécolte 2026nov.-déc.inc.  
 Récolte 2026janv.-juin280,00N0,00
Orge fourragèreSpécificationsÉchéanceeuro/t Variation
Rendu Rouen62-63 kg/hl Récolte 2026nov.-déc.209,00N 
Rendu Pontivy/GuingampRécolte 2026nov.-déc.221,00N 
Fob Mosellesans limit. d'orgettes Récolte 2026nov.-déc.208,00N 
Départ Eure/Eure-et-LoirRécolte 2026nov.-déc.200,00N 
Départ Sud-Est65-67 kg/hl Récolte 2026nov.-déc.215,00N 
Blé durSpécificationsÉchéanceeuro/t Variation
Rendu Port-la-Nouvellenormes semoulières Récolte 2026nov.-déc.310,00N 
Départ Eure/Eure-et-Loirnormes semoulières Récolte 2026nov.-déc.292,00N 
Départ Sud-Estnormes semoulières Récolte 2026nov.-déc.295,00N 
Orge de brasserie - Hiver 6 rangsSpécificationsÉchéanceeuro/t Variation
Fob CreilFaro 11,5% max Port 500 t Récolte 2026janv.-juin214,00-215,00N0,00
Orge de brasserie - PrintempsSpécificationsÉchéanceeuro/t Variation
Fob CreilPlanet 11,5% max Port 500 t Récolte 2026janv.-juin236,00-238,00N0,00
PoisSpécificationsÉchéanceeuro/t Variation
Départ Marnefourrager Récolte 2026nov.-déc.inc.  
Départ Somme/Oisefourrager Récolte 2026nov.-déc.inc.  

Cotations des issues de meunerie du 27 octobre 2026

Son fin blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.179,00-181,00T-5,00
 pelletsdispo.194,00-196,00T-5,00
Remoulage demi-blancSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.194,00-196,00T-5,00
Farine basse blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.194,00-196,00T-5,00
Gruau de blé durSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.199,00-201,00T-5,00

Cotations commerciales des produits laitiers du 29 octobre 2026

Poudre de laitSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours 5% H BT vracdispo.3655,00T55,00
Poudre de lactosérumSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours, BILA pH 6 vracdispo.1650,00N0,00
BabeurreSpécificationsÉchéanceeuro/t Variation
 sans normedispo.n.p.  
 normes hollandaisesdispo.n.p.  

Evolution dollar / euro du 2 novembre 2026

DeviseValeur à la clôture
1 dollar US0,8916 euro
1 euro1,1216 dollar

Clôture du marché à terme de Chicago du 2 novembre 2026

Matières premièresClôtureChicago
Blé606,50cents/bois.
Maïs448,25cents/bois.
Ethanol2,161$/gallon

Clôture du marché à terme Euronext du 2 novembre 2026

Blé meunier (Euronext)
EchéanceClôture
Déc. 2026228,25
Mars 2027227,25
Mai 2027227,25
Volume80691
Maïs (Euronext)
EchéanceClôture
Nov. 2026276,50
Mars 2027256,25
Juin 2027253,50
Volume2520

Cotations des marchés internationaux du 2 novembre 2026

EnergieEchéanceValeur à la clôture
Pétrole (Nymex)Déc. 202696,46 $
Indices des frets maritimesdu 2 novembreVariation
Baltic Dry Index (BDI)2648-66,00
Baltic Panamax Index (BPI)1874-15,00
Baltic Capesize Index (BCI)3963-163,00
Baltic Supramax Index (BSI)1856-9,00
Baltic Handysize Index (BHSI)10140,00

Plus d’articles sur ce thème

Contenus partenaires