Marché des céréales et du sucre du 9 au 16 septembre 2026 - Les cours du blé tendre ont peu évolué cette semaine malgré des grandes incertitudes sur le plan géopolitique
L’évolution hebdomadaire des prix des céréales (blé tendre, blé dur, orge fourragère, orge de brasserie, maïs et autres céréales secondaires) et du sucre, ainsi que des coûts du fret fluvial, sur le marché physique français entre le 9 et le 16 septembre 2026, expliquée par La Dépêche Le petit meunier.
L’évolution hebdomadaire des prix des céréales (blé tendre, blé dur, orge fourragère, orge de brasserie, maïs et autres céréales secondaires) et du sucre, ainsi que des coûts du fret fluvial, sur le marché physique français entre le 9 et le 16 septembre 2026, expliquée par La Dépêche Le petit meunier.

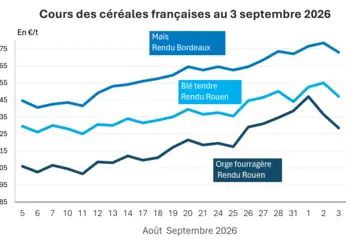
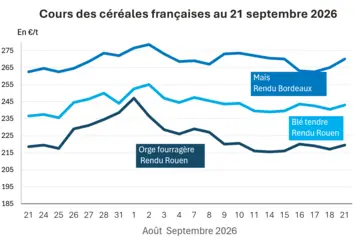
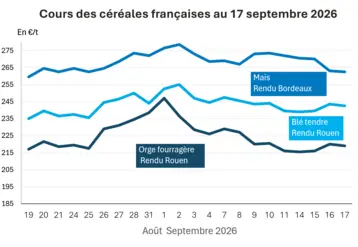
Le prix du blé tendre en rendu Rouen – sa place de référence sur le marché physique français – n’a pas évolué entre le 9 et le 16 septembre 2026 : il stagne donc à 243,50 €/t sur la période octobre-décembre. Sur Euronext, le marché à terme européen, les cours ont très légèrement reculé, de 0,25 €/t, à 244,50 €/t sur l’échéance décembre 2026 mais ont un peu progressé, de 2 €/t, à 246,50 €/t sur l’échéance mars 2027. Sur le CBOT, les cours ont également gagné un peu de terrain : + 2 cts$/boiss., à 730,75 cts$/boiss. sur l’échéance de décembre 2026 et + 2,50 cts$/boiss., à 746,75 cts$/boiss. sur celle de mars 2027.
Les opérateurs ont intégré les différents rapports de marché (Wasde/USDA, Conab au Brésil, Agreste et FranceAgriMer) : haussiers pour le maïs notamment. Ils ont aussi pris en compte la prise du détroit de Bal-el-Mandeb en mer Rouge et de nouvelles frappes entre la Russie et l’Ukraine. Les difficultés sont toujours aussi grandes pour sortir les grains issus de la récolte 2026 en zone mer Noire. Pour certains opérateurs, l’heure de vérité approche pour les exportations : les pays traditionnellement importateurs, mais qui disposent néanmoins d’une petite production locale qu’ils vont avoir consommée en interne, vont devoir prendre position sur les marchés internationaux et choisir leur fournisseur. Les origines Roumanie/Bulgarie, mer Baltique et Amériques sont les plus compétitives au niveau prix en ce moment.
En France, les achats de blé par les fabricants d’aliments pour animaux (FAB) sont toujours importants, en particulier dans l’ouest du territoire compte tenu de réapprovisionnement nécessaire et de prise de position après la période de congés. Si les FAB sont a priori couverts jusqu’à la fin de l’année, certains sont quand même au marché pour des compléments. Mais la plupart d’entre eux se positionnent aujourd’hui pour les périodes janvier-juin 2027. Ils utilisent au maximum le blé tendre fourrager, qui est de bonne qualité cette année dans le pays. D’autant que les agriculteurs ont profité de la hausse des cours sur l’échéance mars sur Euronext pour se positionner vendeur. Dans le Grand Est, le marché reste très calme, avec toujours les basses eaux sur la Moselle. Le marché est un peu déséquilibré, avec des intervenants qui sont sous pression et qui ont tendance « à brader » le blé tendre fourrager sur le rapproché.
Les meuniers sont également à l’achat mais plutôt sur la période janvier-mars 2027.
Côté champs, agriculteurs et organismes stockeurs commencent à s’inquiéter face à une obligation de différer les semis de blé tendre si la pluie n’arrive pas.
Frets fluviaux : les niveaux d’eau du Rhin, de la Moselle et du Danube demeurent bas
Les prix de base du fret fluvial en France n’ont pas évolué en cette semaine du 9 au 16 septembre 2026.
Les niveaux de la Moselle et du Rhin demeurent bas, ce qui renchérit les coûts de fret (moins de tonnes transportées à charges équivalentes).
Le Danube est dans la même situation, avec des niveaux bas à très bas qui entravent le fret de marchandises.
Sur le bassin de la Seine, l’activité à destination des terminaux céréaliers du port de Rouen (Sénalia, Socomac et BZ) est quasiment à l’arrêt : la demande de dégagement de la part des chargeurs existe mais les capacités de stockage portuaires sont saturées, en l’absence de demande à l’exportation. La réception de grains devrait reprendre la semaine prochaine, à la faveur de l’arrivée d’un certain nombre de navires sur les quais du port rouennais.
L’activité sur l’intracommunautaire est faible, ce qui est classique pour un mois de septembre.
Maïs
Un marché en attente des récoltes
Les cours du maïs rendu Bordeaux, sa place de référence en France, ont reculé de 10 €/t, à 263 €/t pour la semaine allant du 9 au 16 septembre 2026 pour la période octobre décembre. Sur Euronext, ils ont cédé 3 €/t, à 262 €/t, pour l’échéance de novembre 2026. Idem sur le CBOT avec un recul de 6,5 cts$/boisseau, à 534,25 cts$/boisseau pour celle de décembre 2026. Le rapport Wasde sur l’offre et la demande agricoles mondiales de l’USDA, paru le vendredi 11 septembre, a fait état d’éléments plutôt haussiers alors qu’Agreste et FranceAgriMer ont révisé à la baisse leur prévision de production pour la France.
Cependant, la mise à jour par Agreste des prévisions de production, à 8,095 Mt, ne correspond pas au sentiment des opérateurs du marché et des analystes, qui optent plutôt pour du 6 Mt à 7 Mt. Et il faudra surveiller la qualité des maïs récolté cette année.
En maïs, on assiste au retour des acheteurs sur octobre-décembre mais avec des vendeurs qui ont tendance à se retirer du marché. Ils sont dans leurs champs pour les moissons et analyser l’ampleur des dégâts. L’idée est de savoir d’abord s’ils peuvent couvrir leurs engagements. Agriculteurs et opérateurs commencent à s’inquiéter face aux très mauvais retours en termes de rendement sur les premières coupes. Côté qualité, le maïs rentré est sain mais très sec, avec une problématique de grains cassés, qui est en général peu appréciée par les industriels et à l’exportation.
Dans l’Hexagone, les FAB réduisent le maïs dans les formules et intègrent un peu d’orge fourragère, dont les prix redeviennent intéressants, mais surtout du blé tendre fourrager. Globalement, les organismes stockeurs attendent de connaître la récolte avant de se positionner sur le marché.
En FOB Rhin, le marché s’anime avec les acteurs de la consommation alimentation humaine aux achats.
Orge fourragère
Un prix qui stagne
En orge fourragère, le prix en rendu Rouen, sa place de référence en France, a stagné, à 220 €/t sur la période octobre-décembre 2026, entre le 9 et le 16 septembre 2026. Le marché s’agite en portuaire mais est calme en région. La différence de prix avec le blé tendre fourrager n’est pas suffisante pour que l’orge fourragère puisse prendre toute sa place en formulation chez les fabricants d’aliments pour animaux. Par ailleurs, l’orge demeure trop cher pour les Espagnols et les Italiens.
Orge de brasserie
Revirement à la baisse
Sur le marché physique français, les cotations de l’orge de brasserie ont globalement baissé, entre le 9 et le 16 septembre 2026, entre -0,50 €/t et -6 €/t, exception faite la Faro (variété d’hiver) sur la récolte 2027 qui suit une tendance haussière entre 0 €/t et 2,50 €/t. Les affaires sont au point mort. Les vendeurs ne veulent pas payer les frais de transport, au vu de l’explosion des prix des carburants. Par ailleurs, la disponibilité en camion est un autre facteur limitant.
Blé dur
En attente de la moisson canadienne
Il existe un petit courant acheteur en France. Mais les opérateurs attendent globalement le résultat de la moisson au Canada, avec notamment des indications sur la qualité des grains récoltés.
Céréales secondaires
Marché haussier
L’avoine blanche, l’avoine noire, le triticale et le seigle ne sont guère cotés, sur un marché physique français peu animé. Les cours disponibles suivent une tendance haussière entre le 9 et le 16 septembre 2026. En avoine blanche, le départ Marne a renchéri de 15 €/t à 210 €/t à titre indicatif, sur un marché acheteur mais non vendeur. En avoine noire, le départ Marne a progressé de 10 €/t à 200 €/t à titre indicatif. En triticale, le volume d’affaires est retreint ; le départ Puy-de-Dôme a progressé de 2 €/t à 224 €/t alors que le départ Allier a reculé de 1,60 €/t à 218,50 €/t.
Sucre
Les cours du sucre encore en hausse cette semaine sur les marchés internationaux
Le prix du sucre brut a très légèrement progressé, de 0,01 ct$/livre pour la semaine allant du 7 au 14 septembre 2026, passant de 18,55 cts$/livre à 18,56 cts$/livre (toujours au-dessus des 18 cts$, un plus haut plus atteint depuis plus d’un an). Il avait même atteint 19,18 cts$/livre jeudi. Celui du sucre raffiné a aussi gagné du terrain, de façon un peu plus marquée : + 2,30 $/t, à 527,15 $/t. Il a tutoyé les 540 $/t également le jeudi, à 539,95 $/t en clôture.
Le sucre a réagi à la forte augmentation des cours du baril de pétrole de ces derniers jours, en raison des différents conflits dans le monde. Ces derniers laissent augurer de nouvelles difficultés pour l’acheminement des produits pétroliers et gaziers à partir de la zone mer Rouge et détroit d’Ormuz. Du coup, les prix de l’éthanol ont progressé, incitant les producteurs de cannes à sucre à réorienter leurs flux vers l’éthanolerie et non vers la production de sucre. L’idée que la campagne 2026/2027 se terminera sur un déficit de production (offre sur demande) s’affermit de plus en plus chez les opérateurs. L’Association des transformateurs thaïlandais a indiqué lundi que sa production 2026/2027 pourrait reculer de 17 %, à 10 Mt. La Thaïlande est le deuxième pays exportateur de sucre dans le monde.
À surveiller
Blé tendre
- Attaques sur les ports russes et ukrainiens ou négociation d’un accord de paix.
- Incertitude sur les prix du pétrole en raison de la situation au Moyen-Orient.
- Disponibilités et qualité du blé en Bulgarie et Roumanie.
- Reprise des exportations ou pas en France.
Maïs
- Importations européennes de maïs en provenance de mer Noire (Roumanie, Ukraine).
- Compétitivité du maïs argentin.
- Évolution des contraintes d’origine des cahiers des charges en productions animales.
Orge
- Demande par les entreprises de nutrition animale.
- Demande grand export sur l’origine France.
- Activité portuaire à l’importation.