Marché des céréales et du sucre du 29 juillet au 5 août 2026 - Les cours encore en baisse cette semaine, toujours dans un contexte géopolitique très incertain.
L’évolution hebdomadaire des prix des céréales (blé tendre, blé dur, orge fourragère, orge de brasserie, maïs et autres céréales secondaires) et du sucre, ainsi que des coûts du fret fluvial, sur le marché physique français entre le 29 juillet et le 5 août 2026, expliquée par La Dépêche Le Petit meunier.

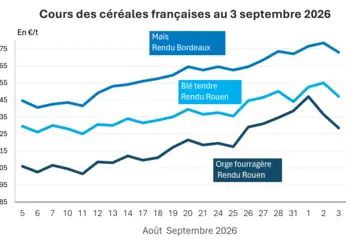
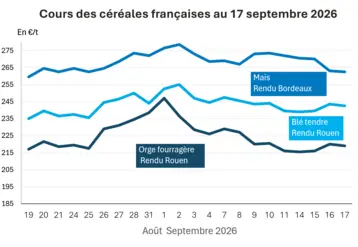
Le cours du blé tendre en rendu Rouen, sa place de référence sur le marché physique français, a diminué cette semaine entre le 29 juillet et le 5 août 2026, pour une deuxième semaine consécutive, notamment sur le rapproché. La perte est de 4,5 €/t sur la période août-septembre 2026, dans le sillage du marché à terme européen. Les prix ont en revanche très légèrement progressé pour la période octobre-décembre 20226, de 1 €/t, à229,50 €/t. Sur Euronext, le contrat blé a enregistré une baisse également sur la semaine, de 4 €/t sur l’échéance septembre 2026 et de 0,5 €/t sur décembre 2026. Sur le Cbot, les cours ont reculé, cédant 18,50 cts$/boisseau sur l’échéance de septembre. Celle de décembre a également perdu du terrain.
Les fondamentaux du marché (offre mondiale en blé satisfaisante et pluies sur le Midwest), ont rassuré les marchés. Restent les difficultés logistiques en mer Noire et la réduction des estimations de rendement des cultures dans l’Union européenne. La semaine prochaine, l’USDA publiera une mise à jour de son rapport Wasde, sur l’offre et la demande agricoles mondiales.
Globalement, les marchés physiques hexagonaux ont été de nouveaux plutôt calmes en termes d’activités alors que le marché à terme était caractérisé par des séances d’une très grande volatilité. Peu d’acteurs sont au marché, soir pour cause de congés, soit en raison du fonctionnement chaotique des marchés. « Entre le moment ou le vendeur donne un prix et celui où on trouve un acheteur, le prix a changé sur Euronext et il est très compliqué de conclure une affaire », rapporte un courtier. Les meuniers semblent bien couverts pour le moment et les FAB reviennent un peu sur le marché. Les clients étrangers, notamment espagnols et italiens, n’ont aucun intérêt à se positionner sur l’offre française.
En Alsace, on a enregistré une bonne activité en blé meunier et en blé fourrager cette semaine. Les problèmes de niveaux d’eau sur le Rhin et sur la Moselle s’aggravent. Les bateaux ne chargent pas. "On essaie de faire des camions. Ça va être très dur s’il ne pleut pas pour sortir correctement la marchandise" rapporte un courtier.
Sur Rouen, les silos de la zone portuaire sont pleins et ne se vident pas assez vite pour accueillir de nouveaux chargements. Les arrivées sont donc régulées depuis le lundi 27 juillet. Le groupe BZ a récemment annoncé, qu’après avoir procédé aux tests de chargement d’un wagon céréalier depuis les boisseaux de chargement de la nouvelle tour de manutention satisfaisants, il était désormais en capacité de charger des rames complètes (22 wagons permettent de retirer 50 camions des routes, selon le groupe BZ).
En Rhône-Alpes, les écarts de prix entre acheteurs et vendeurs sont trop importants pour les acheteurs italiens et espagnols.
Dans le Sud-Ouest, peu d’activité mais des lots ressortent sur un marché étroit.
En Champagne-Ardenne, il ressort que les meuniers sont couverts jusqu’à fin décembre alors que les fabricants d’alimentation animale qui sollicitent les courtiers reviennent sur le marché, avec donc a priori un besoin de compléter leurs approvisionnements.
Dans beaucoup de régions, les acteurs ont abandonné le marché en raison des congés pour certains ou parce que les marchés à terme étant trop chaotiques, ils n’arrivent pas à trouver des prix rapprochant les acheteurs et les vendeurs.
Les prix du fret fluvial n’ont pas évolué cette semaine. En revanche, la navigation devient de plus en plus difficile en raison des basses eaux, notamment sur le bassin du Rhin. Les réservations de barge se discutent de plus en plus en gré à gré. Les bateliers essaient de faire circuler leurs bateaux là où ils peuvent garantir l’exécution de leur service (les canaux par exemple).
Sur le bassin de la Seine, on scrute les niveaux d’eau mais sans inquiétude particulière cette semaine. Attention à la vague de canicule à venir qui va sans doute renforcer le bas niveau des eaux. Sur Rouen, les arrivées de grains sur la zone portuaire sont fortement limitées, en fonction de la place qui se libère, ou pas, dans les silos du port.
Maïs
Un marché à la baisse et peu actif
Sur sa place de référence sur le marché physique français (Bordeaux), le prix du maïs a baissé de 4 €/t sur l’échéance d’octobre-décembre à 244,50 €/t pour la semaine allant du 29 juillet au 5 août 2026. Sur le Cbot, le prix du maïs a perdu 12,25 cts$/boisseau sur l’échéance septembre, à 436,75 cts/boisseau. Il cote 460 cts$/boiss. pour l’échéance de décembre 2026. Les agriculteurs seraient nombreux à faire de la rétention compte tenu des prix. Dans le sud-ouest, les clients nord Espagne sont acheteurs sur août septembre et sur octobre décembre. Mais pas de vendeurs en face. "En nouvelle récolte, tout le monde se regarde et personne n’avance" rapporte un courtier.
Dans le sud-ouest, "quelques ajustements de stocks en récolte 2025 permettent de générer quelques affaires alors qu’en nouvelle récolte, les prix hauts, jusqu’à récemment, ont engendré des ventes.
En Haute-Normandie, un agriculteur déplore l’absence de pluie depuis de 27 juin, avec des éleveurs qui commencent les ensilages avec des maïs qui "sont desséchés".
Orge
Un prix qui baisse mais pas assez pour les fabricants d’aliments animaux
En orge fourragère, les prix sur le marché physique français ont un tout petit peu augmenté, de 0,50 €/t à 206,50 €/t sur la période octobre décembre en rendu Rouen, sa place de référence, entre le 29 juillet et le 5 août 2026. L’orge a un prix inférieur au blé mais reste trop cher pour que le taux d’incorporation soit très élevé. Les Fab sont couverts sur leurs minimums techniques.
Dans la Drôme, où les maïs sont totalement irrigués, les agriculteurs "espèrent s’en sortir" rapporte un courtier.
Dans le Sud-Ouest, quelques lots ressortent mais dans un marché étroit.
Orge de brasserie
Les brasseurs ne sont pas au marché
Sur le marché physique français, les cotations de l’orge de brasserie d’hiver et de printemps sur le marché physique français ont suivi une demande baissière sur la récolte 2026 entre le 29 juillet et le 5 août 2026. Elles perdent 5 €/t en Faro (variété d’hiver de référence) et entre -4 €/t et -9 €/t en Planet (variété de printemps de référence), faute de demande de la part des brasseurs. Il faut dire que la volatilité du marché à terme du blé tendre sur Euronext freine l’activité commerciale.
Blé dur
Un marché qui tourne au ralenti
Les prix du blé dur sur le marché physique français n’ont que peu évolué sur la semaine allant du 29 juillet au 5 août 2026. Beaucoup d’acteurs du marché sont en congés.
Céréales secondaires
Marché déserté
Très peu de cours en avoine noire et en avoine blanche pour cette semaine allant du 29 juillet au 5 août 2026. Le rendu Pontivy-Guingamp est non coté. Le prix du triticale a perdu 1,50 €/t en départ Allier mais gagné 1 €/t en départ Puy-de-Dôme et Indre/Cher.
Les autres places de marché en avoine (noire et blanche), triticale et seigle (fourrager et meunier) ne sont pas cotées.
Les affaires en céréales secondaires sont peu nombreuses, à l’image de la morosité ambiante sur le marché des céréales principales.
Sucre
Le sucre en légère baisse sur le brut mais en toute petite hausse sur le raffiné
Le prix du sucre brut a reculé de 0,10 cts$/livre pour la semaine allant du 27 juillet au 3 août 2026, passant de 15,28 cts$/livre à 15,18 cts$/livre. Celui du sucre raffiné a un peu augmenté : + 0,65 $/t, à 461,55 $/t.
Le sentiment de marché qui prédomine cette semaine est celui que l’offre mondiale en sucre pourrait être plus faible que celle annoncée dans les précédentes prévisions. Chez Covrig Analytics, un cabinet d’analyses et d’informations spécialisé dans le sucre et l’éthanol, a publié une estimation de déficit (offre sur demande) de 300 000 t pour 2026-2027. À comparer avec un surplus de 100 000 t annoncé en juin. StoneX et Green Pool Commodity Specialist ont également des informations allant dans le même sens, largement au-dessus des 1 Mt de déficit. Toutes ces informations ont la même origine : la crainte de voir la production indienne très en retrait en raison d’un super phénomène EL Niño et d’une mousson faible (même s’il apparaît qu’elle serait moins déficitaire en pluie que ce qui a pu être annoncé préalablement cette année).
La rédaction
À SURVEILLER
Blé tendre
- Impact de la guerre au Moyen-Orient sur les prix des grains.
- Publication du rapport Wasde de l’USDA.
- Coûts des travaux dans les champs.
- Impact du conflit russo-ukrainien sur les infrastructures et la logistique en zone mer Noire.
- Cours du pétrole.
Maïs
- Évolution du coût des intrants avec la guerre au Moyen-Orient.
- Quid des ensemencements dans l’hémisphère nord.
- Publication du rapport Wasde de l’USDA.
- Production australienne.
- Niveau de pollinisation en France et en Europe.
Orge
- Publication du rapport Wasde de l’USDA.
- Demande par les entreprises de nutrition animale.