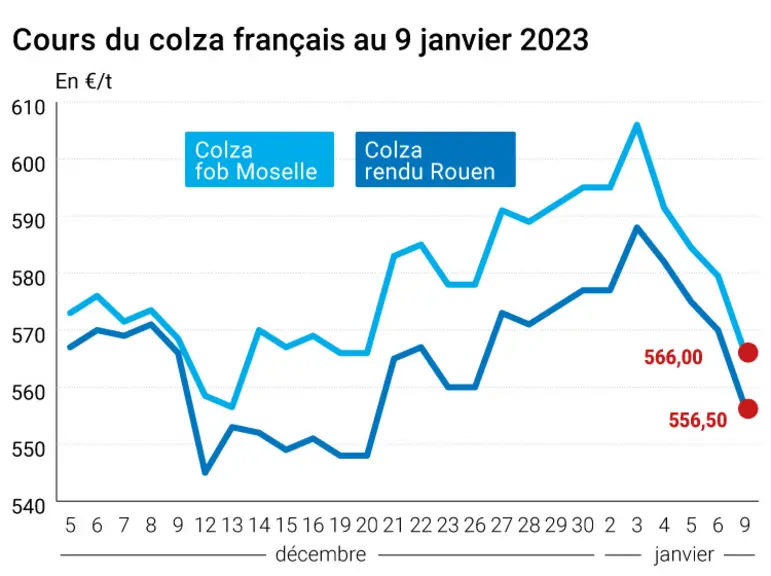
Les cours du colza sur Euronext et le marché physique français ont cédé du terrain entre les 8 et 9 janvier, subissant la pression exercée par la baisse de ceux du soja à Chicago, du canola à Winnipeg et de l'huile de palme à Kuala Lumpur. La hausse de l'euro face au dollar pénalise l'attractivité des origines européennes sur la scène internationale.
En soja, l'effritement des prix à Chicago est justifié par un marché qui se montre prudent avant le rapport mensuel de l'USDA du 12 janvier. Les opérateurs s'attendent à une révision à la hausse des rendements US et donc de la production, sachant que la demande pour des origines états-unienne s'est finalement avérée plutôt décevante ces derniers mois. Les inspections US à l’export s’élèvent à 1 438 183 t la semaine passée, contre 1,47 Mt la semaine antérieure. Depuis le début de la campagne, 30,8 Mt ont été inspectées, en repli de 1,7 Mt l’an dernier à pareille époque, témoignant d’expéditions décevantes.
Ainsi, les stocks de fin de campagne 2022/2023 devraient être revus à la hausse. Au Brésil, les services détachés de l'USDA basés à Brasilia ont revu à la hausse leurs prévisions de production 2022/2023, à 153 Mt, contre 152 Mt concernant le rapport mensuel de l'USDA de novembre. L'analyste StoneX table de son côté sur un chiffre de 153,8 Mt.
Autre élément baissier : les évènements politiques au Brésil ont fait régresser le Real brésilien par rapport au dollar, dopant la compétitivité des origines brésiliennes sur la scène internationale. La récolte brésilienne a débuté selon AgRural, faite à hauteur de 0,04%, le double de l’an dernier à pareille époque. L’analyste table sur une récolte brésilienne à 153,6 Mt. De son côté, l’analyste Safras & Mercado s’attend à un volume de 153,3 Mt cette année. Environ 28,5% de la récolte 2022/2023 aurait été vendue par les agriculteurs locaux, d’après la même source, en repli de 36,5% par rapport à l’an dernier à la même époque.
La Bourse de Rosario estime que 18% des cultures argentines se développent dans des conditions mauvaises à très mauvaises. Des pluies sont attendues aujourd’hui et demain.
Du côté du canola canadien, la baisse des prix est liée à la hausse de la monnaie canadienne par rapport au dollar US.
En huile de palme, les prix ont monté à Kuala Lumpur, compte tenu de la hausse de ceux du pétrole à New York et Londres. Le rapport du MPOB (Malaysian Palm Oil Board) de janvier estime les stocks malaisiens en décembre au plus bas depuis août 2022, à 2,19 Mt, en recul de 4,09% par rapport à novembre. Ceci en raison de l'effritement de la production locale suite aux intempéries de 3,68% sur la période, à 1,62 Mt, un plus bas depuis juillet 2022.
En tournesol, les cotations sur le marché physique français se sont effritées, dans le sillage du colza.
Marchés physiques français du 9 janvier 2023 (base juillet pour les céréales)
Colza
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
Récolte 2022
janv.-juin
556,50
N
-13,50
Fob Moselle
Récolte 2022
janv.-mars
566,00
N
-13,50
Tournesol
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
oléique Récolte 2022
janv.-juin
600,00
N
0,00
Rendu Saint-Nazaire
oléique Récolte 2022
janv.-mars
590,00
N
0,00
Tourteaux de soja
Spécifications
Échéance
euro/t
Variation
Départ Montoir
48% pellets Brésil
févr.
592,00
V
0,00
48% pellets Brésil
mars
577,00
V
0,00
Pois
Spécifications
Échéance
euro/t
Variation
Départ Marne
fourrager Récolte 2022
janv.-mars
365,00
N
0,00
Départ Somme/Oise
fourrager Récolte 2022
janv.-mars
370,00
N
0,00
Cotations commerciales des produits laitiers du 5 janvier 2023
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.