COTidienne Marché des céréales du 14 octobre 2026 : Le maïs recule à Chicago mais s'envole sur Euronext
- - 11 min
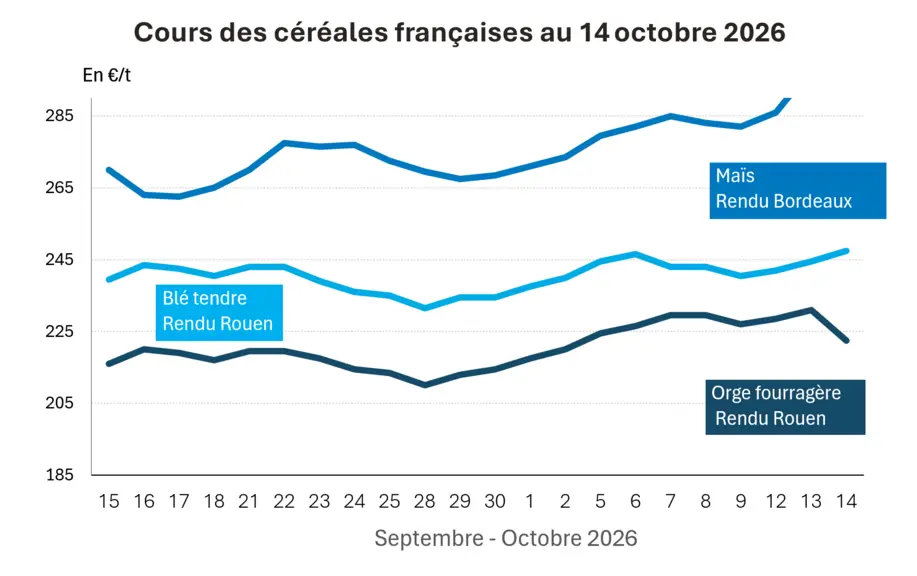
Graphique prix blé, orge et maïs France au 14 octobre 2026 Crédits : © Réussir SA

L’évolution des prix du blé, de l’orge et du maïs français entre le 13 et le 14 octobre 2026, expliquée par La Dépêche Le petit meunier.   

Les essentiels :

  • Retard des semis de blé aux États-Unis
  • Importations massives de maïs dans l'Union européenne
  • Retour de l'Égypte sur le marché avec des critères qualitatifs renforcés
  • Demande chinoise de maïs revue à la baisse

Le blé reste soutenu par le retard des semis aux États-Unis, les tensions géopolitiques et les achats algériens, même si l'abondance des disponibilités mondiales limite la hausse des prix. Le maïs demeure sous pression face à une offre abondante aux États-Unis. Les cours restent toutefois partagés entre la faiblesse de l'euro, les incertitudes en Ukraine et des disponibilités européennes limitées.

Le prix du blé renforce ses gains sur le CBOT

Les cours du blé au CBOT évoluaient en ordre dispersé ce mercredi selon les échéances. Sur les échéances rapprochées, ils progressaient de 1 à 4 cents/boisseau, tandis que sur les échéances plus éloignées, au-delà de décembre 2027, ils reculaient de 1 à 2 cents/boisseau.

Sur l'échéance décembre 2026, la plus échangée, le blé gagnait 4 cents pour atteindre 673,25 cents/boisseau. L'échéance mars 2027 affichait également un gain de 3,25 cents à 686,5 cents/boisseau.

Les récentes actualités concernant Starlink en Ukraine et une possible intervention accrue des États-Unis inquiètent les marchés et soutiennent les cours.

Le marché surveille désormais les risques pesant sur la récolte 2027. Le rapport Crop Progress, publié avec retard en raison du Columbus Day, montre que les semis de blé d'hiver américain étaient réalisés à 51 % au 11 octobre, contre 36 % une semaine auparavant, mais restent inférieurs de 7 points à la moyenne quinquennale. Selon Joe Davis (Futures International), ce retard accroît la sensibilité de la culture aux conditions météorologiques des prochaines semaines.

Si de nombreux facteurs sont haussiers à court terme, les fondamentaux de l'offre mondiale de blé publiés récemment par l'USDA limitent néanmoins la progression des cours.

Le prix du blé augmente légèrement sur Euronext

Dans le sillage des cours enregistrés sur le CBOT, les prix du blé sur Euronext rebondissaient et gagnaient de 1 à près de 3 €/t selon les échéances.

Sur l'échéance décembre 2026, le blé progressait de 2,50 €/t à 248,25 €/t tandis que l'échéance mars 2027 gagnait 1,25 €/t à 248 €/t.

Les cours européens du blé sont soutenus par la faiblesse de l'euro, une demande à l'importation plus vigoureuse et les inquiétudes concernant les disponibilités en mer Noire.

L'euro poursuivait son repli face au dollar. La monnaie unique s'échangeait à 1,1157 $, contre 1,1198 $ mardi. Ce jeudi matin à 6 h 25 (heure de Paris), elle remontait toutefois à 1,1226 $.

Les fonds ont renforcé leur position acheteuse sur le Matif de 12 000 lots, portant leur position longue à 143 500 lots.

Sur le plan international, l'Algérie aurait acheté 750 000 tonnes de blé à un prix proche de 326 $/t, principalement en provenance de la Baltique, d'Amérique du Sud et de la mer Noire. Malgré une compétitivité retrouvée, l'origine française a une nouvelle fois été écartée.

Ukraine : les semis de céréales d'hiver avancent plus vite qu'en 2025

Au 13 octobre, l'Ukraine avait semé 3,39 millions d'hectares de céréales d'hiver, soit 65,1 % de l'objectif national de 5,21 millions d'hectares.

À la même date l'an dernier, les surfaces implantées atteignaient 3,10 Mha, soit seulement 57,1 % du programme, ce qui témoigne d'une progression plus rapide cette campagne.

Égypte : vers des critères plus stricts pour le blé importé avant un retour sur le marché

L'Égypte envisage d'imposer une force boulangère minimale de W160 pour ses achats publics de blé après plusieurs problèmes de qualité rencontrés sur des cargaisons bulgares, dont un lot de 32 000 tonnes refusé par Mostakbal Misr.

Cette exigence serait généralement compatible avec les blés français, russes, ukrainiens et roumains, qui répondent habituellement à ce niveau de qualité. Certaines autres origines pourraient en revanche être pénalisées.

Cette évolution pourrait également réduire le nombre d'offres éligibles aux appels d'offres égyptiens alors que le pays devrait prochainement revenir sur le marché pour reconstituer ses stocks avant le Ramadan 2027.

Le prix du maïs recule à Chicago

Le maïs évolue dans un contexte différent de celui du blé. La révision à la hausse des rendements aux États-Unis et les perspectives d'une récolte abondante limitent le potentiel de hausse à Chicago.

Les cours du maïs au CBOT reculaient de nouveau ce mercredi, perdant jusqu'à 2 cents/boisseau selon les échéances.

Sur l'échéance décembre 2026, la plus active, le prix du maïs reculait de 2 cents à 480,75 cents/boisseau. Sur mars 2027, il cédait 2,25 cents à 494,25 cents/boisseau.

Les cours évoluaient dans le sillage du pétrole. Le Brent échéance décembre reculait de 0,19 % à 106,09 $/baril mercredi tandis que le West Texas Intermediate (WTI) échéance novembre progressait de 0,45 % à 95,18 $/baril. Le conflit entre les Houthis et l'Arabie saoudite, ainsi que les attaques signalées dans le détroit d'Ormuz, continuent néanmoins de soutenir les cours du pétrole à des niveaux élevés. Selon le site prixdubaril.com, au moins dix navires auraient été attaqués dans le détroit depuis dimanche. Un porte-conteneurs aurait notamment heurté une mine mercredi avant de sombrer.

Par ailleurs, Donald Trump a annoncé mercredi le lancement d'une vaste campagne d'exploration pétrolière et gazière au Groenland, où d'importantes réserves d'hydrocarbures pourraient être présentes. . Jeudi matin à 6 h 45 (heure de Paris), les marchés pétroliers corrigeaient toutefois à la baisse, le Brent cédant 1,66 % et le WTI 1,15 %.

Le dernier rapport Crop Progress confirme le retard de la récolte du maïs aux États-Unis. Au 11 octobre, 33 % des surfaces avaient été récoltées contre 23 % une semaine plus tôt et 39 % en moyenne quinquennale. Un retard de récolte est également observé en Ukraine. Par ailleurs, les conditions du maïs restant à récolter s'améliorent, avec 56 % des surfaces jugées bonnes à excellentes contre 54 % la semaine précédente.

Les opérateurs attendent désormais les exportations hebdomadaires américaines, dont la publication a été repoussée à vendredi en raison du Columbus Day. Les marchés surveilleront particulièrement le rythme des achats mexicains, la demande asiatique et la concurrence du maïs brésilien.

Chine : forte révision à la baisse de la demande de maïs pour l'alimentation animale

Dans son rapport d'octobre (CASDE), la Chine a nettement abaissé ses prévisions de consommation de maïs destiné à l'alimentation animale pour les campagnes 2025/26 et 2026/27.

La consommation de maïs dans les rations est désormais estimée à 200,5 Mt en 2026/27, soit 9,1 Mt de moins que dans les prévisions de septembre. Pour 2025/26, la révision atteint 9,4 Mt à la baisse, à 201,5 Mt.

Au total, la consommation chinoise de maïs pour 2026/27 est ramenée à 306,9 Mt contre 311,7 Mt précédemment, tandis que la production reste estimée à 306 Mt et les importations à 6 Mt.

Cette révision apparaît baissière pour le marché mondial du maïs. Le ralentissement de la demande chinoise réduit les perspectives d'importation à moyen terme et renforce le sentiment d'abondance de l'offre mondiale.

Le maïs européen s'envole sur Euronext

Les cours du maïs étaient en forte hausse ce mercredi, gagnant de 5 à 14 €/t selon les échéances.

Sur l'échéance novembre 2026, deuxième échéance la plus échangée derrière mars, le prix du maïs progressait de 14 €/t à 303 €/t. Sur mars 2027, il gagnait 11 €/t à 280,75 €/t.

À la suite de son Conseil spécialisé céréales du 13 octobre, FranceAgriMer a revu le stock final de maïs en France à 1,1 Mt contre 1,5 Mt estimée en septembre. Cette révision à la baisse résulte d'une production et d'une collecte désormais estimées à respectivement 6,6 Mt et 6,2 Mt, soit 700 000 tonnes de moins que les prévisions de septembre.
 

Lire aussi : Des stocks de maïs en France au plus bas depuis 1990-1991 qui pourraient rapidement être revus à la baisse mais des réserves confortables en céréales à paille


Ce stock pourrait encore être révisé à la baisse et les opérateurs s'attendent également à une révision du bilan maïs de la Commission européenne dans les prochaines semaines.

Les cours européens du maïs restent soutenus par le dynamisme des importations. Celles-ci progressent de 29 % par rapport à 2025 et atteignent plus de 5,9 Mt depuis le 1er juillet, dont 2,9 Mt à destination de l'Espagne.

Si les États-Unis sont désormais le premier fournisseur de l'Union européenne, le Brésil occupe la deuxième place à égalité avec l'Ukraine, avec 25 % de part de marché chacun.

Au cours des quinze derniers jours, l'Union européenne a importé plus de 300 000 tonnes de maïs en provenance du Brésil, contre seulement un peu plus de 100 000 tonnes en provenance d'Ukraine. Cette évolution illustre la montée en puissance de l'origine brésilienne dans l'approvisionnement européen, alors que les disponibilités ukrainiennes demeurent limitées.
 
Exportations/Importations hebdomadaires UE de céréales et colza :
(semaine 15, se terminant le 11 octobre 2026) - tonnes

tonnesCumulé 2026/27S15 2026/27Cumulé 2025/26S15 2025/26
Blé tendre7 994 557473  2147 960 211544 464
Orge2 099 141127  7243 604 97078 343
Maïs (exports)   274 17465  984311 39750 708
Maïs (Import)5 942 624507  3874 590 214483 950
Colza (imports)1 029 54477  0561 159 168103 372
Colza (export)272 459 321   329 


Marchés physiques français du 14 octobre 2026 (base juillet pour les céréales)

Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.

marché à terme
Suivi
Suivre
Blé tendreSpécificationsÉchéanceeuro/t Variation
Rendu Dunkerque220/11 meunier Récolte 2026oct.-déc.247,00T4,00
Rendu La Pallice76/220/11 Récolte 2026oct.-déc.251,00T4,50
Rendu Rouen76/220/11 Récolte 2026oct.-déc.247,50T4,50
Rendu Pontivy/Guingampfourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026oct.-déc.254,50T9,00
Fob Mosellemeunier Récolte 2026oct.-déc.225,50T4,00
Fob RouenFCW Supérieur A2 classe 1 majo. incluses Récolte 2026oct.n.p.  
Fob La PalliceFAW Supérieur A2 classe 1 majo. incluses Récolte 2026oct.n.p.  
Départ MarneBPMF 220 Hagberg Récolte 2026oct.-déc.237,50N4,00
Départ Eure/Eure-et-LoirBPMF 76 kg/hl Récolte 2026oct.-déc.239,50T4,00
Départ Sud-Estmeunier Récolte 2026oct.-déc.249,50N2,50
MaïsSpécificationsÉchéanceeuro/t Variation
Rendu BordeauxRécolte 2026oct.-déc.inc.  
Rendu La PalliceRécolte 2026oct.-déc.inc.  
Rendu Pontivy/GuingampRécolte 2026oct.-déc.326,50N6,00
Fob BordeauxRécolte 2026oct.-déc.inc.  
Fob RhinRécolte 2026oct.-déc.280,00T10,00
 Récolte 2026janv.-juin281,00T10,00
Départ Sud-EstRécolte 2026oct.-déc.inc.  
Blé durSpécificationsÉchéanceeuro/t Variation
Rendu Port-la-Nouvellenormes semoulières Récolte 2026oct.-déc.305,00N10,00
Départ Eure/Eure-et-Loirnormes semoulières Récolte 2026oct.-déc.290,00T0,00
Départ Sud-Estnormes semoulières Récolte 2026oct.-déc.290,00N5,00
Orge fourragèreSpécificationsÉchéanceeuro/t Variation
Rendu Rouen62-63 kg/hl Récolte 2026oct.-déc.222,50N-7,00
Rendu Pontivy/GuingampRécolte 2026oct.-déc.236,50-238,50T5,00
Fob Mosellesans limit. d'orgettes Récolte 2026oct.-déc.208,50T4,00
Départ Eure/Eure-et-LoirRécolte 2026oct.-déc.214,50N5,00
Départ Sud-Est65-67 kg/hl Récolte 2026oct.-déc.228,00N0,00
Orge de brasserie - Hiver 6 rangsSpécificationsÉchéanceeuro/t Variation
Fob CreilFaro 11,5% max Port 500 t Récolte 2026janv.-juin220,00-221,00N1,50
Orge de brasserie - PrintempsSpécificationsÉchéanceeuro/t Variation
Fob CreilPlanet 11,5% max Port 500 t Récolte 2026janv.-juin239,00A1,00
PoisSpécificationsÉchéanceeuro/t Variation
Départ Marnefourrager Récolte 2026oct.-déc.270,00-275,00N12,50
Départ Somme/Oisefourrager Récolte 2026oct.-déc.276,00-281,00N10,50

Cotations des issues de meunerie du 13 octobre 2026

Son fin blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.179,00-181,00T2,00
 pelletsdispo.199,00-201,00T5,00
Remoulage demi-blancSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.199,00-201,00T5,00
Farine basse blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.204,00-206,00T5,00
Gruau de blé durSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.204,00-206,00T5,00

Cotations commerciales des produits laitiers du 8 octobre 2026

Poudre de laitSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours 5% H BT vracdispo.3275,00N0,00
Poudre de lactosérumSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours, BILA pH 6 vracdispo.1650,00T-30,00
BabeurreSpécificationsÉchéanceeuro/t Variation
 sans normedispo.n.p.  
 normes hollandaisesdispo.n.p.  

Evolution dollar / euro du 14 octobre 2026

DeviseValeur à la clôture
1 dollar US0,8933 euro
1 euro1,1195 dollar

Clôture du marché à terme de Chicago du 14 octobre 2026

Matières premièresClôtureChicago
Blé673,25cents/bois.
Maïs480,75cents/bois.
Ethanol2,161$/gallon

Clôture du marché à terme Euronext du 14 octobre 2026

Blé meunier (Euronext)
EchéanceClôture
Déc. 2026248,25
Mars 2027248,00
Mai 2027246,50
Volume98873
Maïs (Euronext)
EchéanceClôture
Nov. 2026303,00
Mars 2027280,75
Juin 2027277,00
Volume11247

Cotations des marchés internationaux du 14 octobre 2026

EnergieEchéanceValeur à la clôture
Pétrole (Nymex)Nov. 202695,09 $
Indices des frets maritimesdu 14 octobreVariation
Baltic Dry Index (BDI)2667-134,00
Baltic Panamax Index (BPI)2409-23,00
Baltic Capesize Index (BCI)3630-364,00
Baltic Supramax Index (BSI)184512,00
Baltic Handysize Index (BHSI)10033,00

Plus d’articles sur ce thème

Contenus partenaires