Qui est concerné par cette mesure ? Les entreprises assujetties à la TVA qui utilisent des logiciels de comptabilité ou de gestion ou des systèmes de caisse pour enregistrer les paiements de leurs clients. Les entreprises réalisant en tout ou partie des opérations exonérées de TVA ou relevant de la franchise en base.
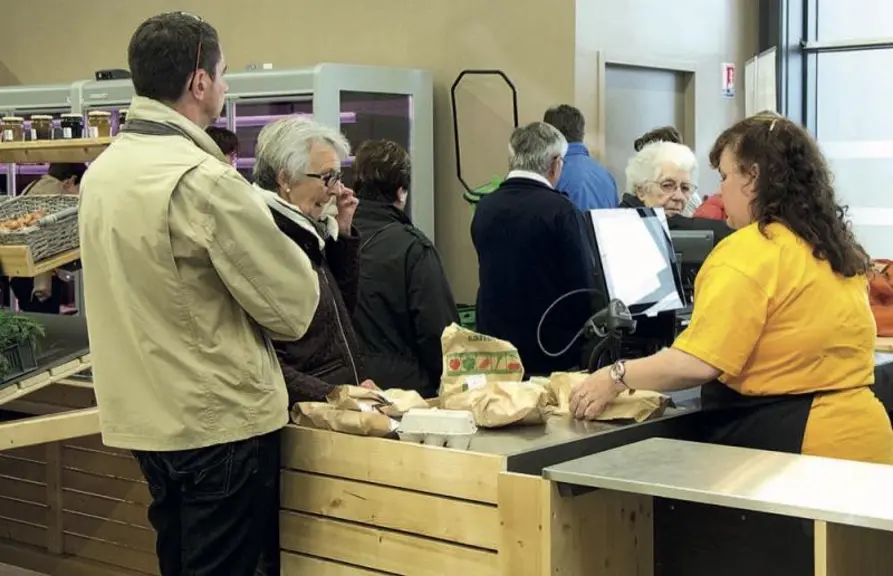
Qu’est-ce qu’une caisse ? Dans le cadre de votre activité, vous réalisez des opérations de ventes au comptant avec vos clients. Ces opérations au comptant entraînent des obligations en matière de tenue de caisse et d’enregistrements comptables. Tout commerçant détaillant ou producteur détaillant doit tenir un livre de caisse sur lequel il enregistre jour par jour ses opérations de ventes au comptant et sorties (espèces). Les opérations de ventes au comptant sont enregistrées en détail par nature de vente, par taux de TVA et par mode règlement (espèces, chèques, carte bancaire). La fonction essentielle du livre de caisse est de permettre le suivi des espèces en caisse en fin de journée. Le solde sera déterminé chaque jour à partir des données du livre de caisse pour être rapproché du solde réel décompté lui aussi chaque jour (obligation fiscale).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.